$AAVE $ZEC принес весь доход вне выборки, но стратегия всё равно провалилась.
Лаборатория бэктестинга № 2: если альткоин убегает от BTC, откатывается ли он обратно?
Идея: исключить влияние BTC из динамики каждого альткоина (бета за предыдущие 90 дней), суммировать оставшееся движение за 5 или 7 дней и, когда оно достигает 1,5–2,5 стандартного отклонения, открывать противоположную позицию с хеджированием BTC. Удерживать её 1, 3 или 5 дней. Комиссии и проскальзывание — 0,25% на сделку.
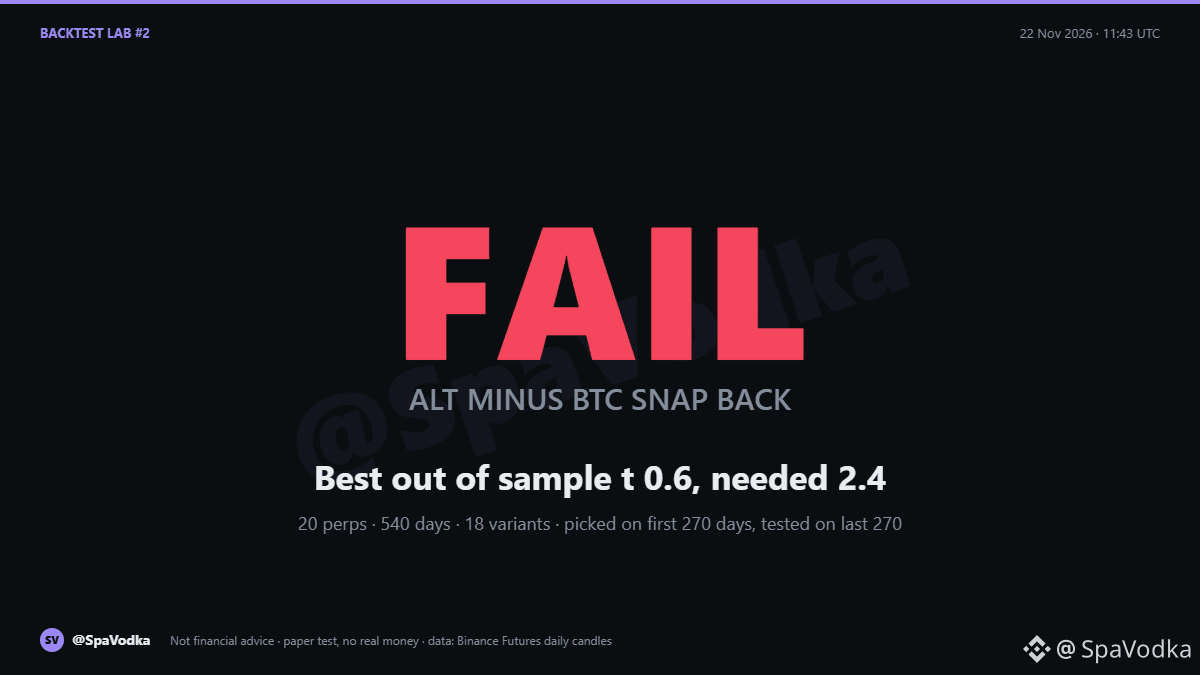
Данные: 20 бессрочных контрактов USDT, дневные свечи за 540 дней, 18 вариантов. Параметры выбирались на первых 270 днях, а тестирование проводилось на последних 270 днях, которых модель никогда не видела. Для 18 вариантов реальному преимуществу нужен t-статистический показатель не ниже 2,4.
Результат: все 18 вариантов потеряли деньги на первой половине данных. Выбранный вариант (отклонение за 5 дней, 2,5 сигмы, удержание 5 дней) принёс +1,7% в неделю вне выборки (доходность сделок суммировалась за неделю), t = 0,6, 59% прибыльных сделок, вероятность убыточного периода длиной 30 дней — 33%. 9 из 18 вариантов завершили тест вне выборки с прибылью — результат на уровне подбрасывания монеты. Почти весь доход пришёлся на две пары: AAVE и ZEC принесли 98 пунктов, остальные пары вместе потеряли 32.
Вердикт: ПРОВАЛ. В первой половине преимущества не было, а результат второй половины обеспечили две удачные монеты.
Что я с этим делаю: не торгую по этой стратегии.
Следующие идеи в списке: экстремальные значения фандинга, периоды разблокировки токенов, период с пятницы по понедельник. Что проверить следующим?
Не является финансовой рекомендацией.
#Backtesting #TradingStrategy #AAVE
Лаборатория бэктестинга № 2: если альткоин убегает от BTC, откатывается ли он обратно?
Идея: исключить влияние BTC из динамики каждого альткоина (бета за предыдущие 90 дней), суммировать оставшееся движение за 5 или 7 дней и, когда оно достигает 1,5–2,5 стандартного отклонения, открывать противоположную позицию с хеджированием BTC. Удерживать её 1, 3 или 5 дней. Комиссии и проскальзывание — 0,25% на сделку.
Данные: 20 бессрочных контрактов USDT, дневные свечи за 540 дней, 18 вариантов. Параметры выбирались на первых 270 днях, а тестирование проводилось на последних 270 днях, которых модель никогда не видела. Для 18 вариантов реальному преимуществу нужен t-статистический показатель не ниже 2,4.
Результат: все 18 вариантов потеряли деньги на первой половине данных. Выбранный вариант (отклонение за 5 дней, 2,5 сигмы, удержание 5 дней) принёс +1,7% в неделю вне выборки (доходность сделок суммировалась за неделю), t = 0,6, 59% прибыльных сделок, вероятность убыточного периода длиной 30 дней — 33%. 9 из 18 вариантов завершили тест вне выборки с прибылью — результат на уровне подбрасывания монеты. Почти весь доход пришёлся на две пары: AAVE и ZEC принесли 98 пунктов, остальные пары вместе потеряли 32.
Вердикт: ПРОВАЛ. В первой половине преимущества не было, а результат второй половины обеспечили две удачные монеты.
Что я с этим делаю: не торгую по этой стратегии.
Следующие идеи в списке: экстремальные значения фандинга, периоды разблокировки токенов, период с пятницы по понедельник. Что проверить следующим?
Не является финансовой рекомендацией.
#Backtesting #TradingStrategy #AAVE