
AKT, MORPHO и SEI против RENDER, AAVE и SUI: три проекта, три оценки и неудобный вопрос для рынка.
Исследование рынка · 21 ноября 2026 года · Горизонт наблюдения: от 6 до 12 месяцев.
Крипторынок в минусе, и многие инвесторы смотрят лишь на то, какие токены потеряли больше всего. Но есть и другой ориентир: проекты с понятными бизнес-моделями, которые торгуются значительно ниже конкурентов с более высокими оценками. Здесь и правда есть возможность заработать или разница вполне оправданна?
Мы анализируем три проекта из разных секторов: $AKT (децентрализованные вычисления и искусственный интеллект), $MORPHO (кредитование в DeFi) и $SEI (блокчейн первого уровня). Сюрприз в том, что кандидат с наибольшим математическим потенциалом роста не обязательно предлагает лучшее соотношение риска и доходности.
1. Три проекта на фоне гигантов своих секторов
ПроектЦена ориентираКапитализацияСравниваемый конкурентСтоимость конкурентаAKTUS$0,509US$153 млнRENDERUS$723 млнMORPHOUS$1,57US$1.109 млнAAVEUS$1.540 млнSEIUS$0,0351US$274 млнSUIUS$2.670 млн
На первый взгляд разрыв огромен: стоимость AKT составляет около 21% от стоимости RENDER, MORPHO — 72% от AAVE, а SEI — всего 10% от SUI. Но меньшая капитализация токена не означает автоматически, что он недооценён.
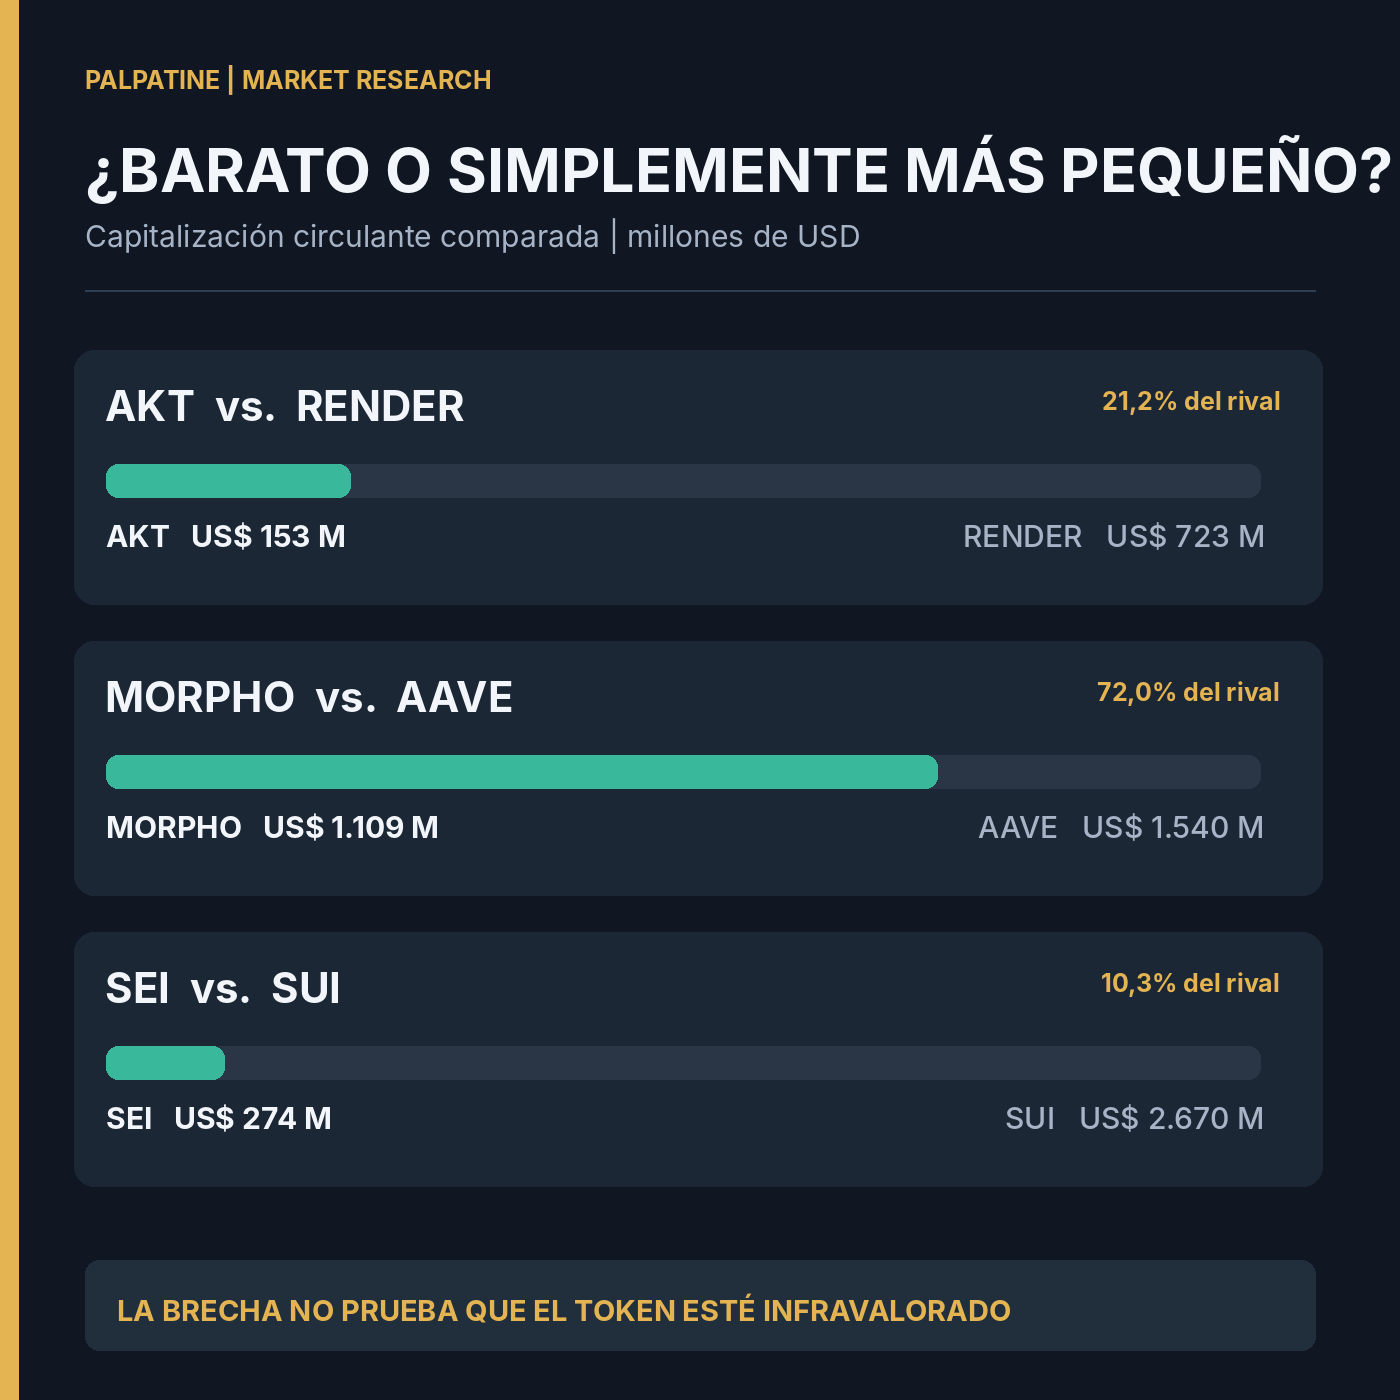
Инфографика 1 · Palpatine Market Research · 21/11/2026
2. Расчёт, который порождает заголовки о «×5» или «×10»
Логика проста: представим, что проект достигает 25%, 50% или 100% капитализации конкурента. Разделив эту стоимость на количество токенов в обращении, мы получим теоретическую цену.
При неизменном текущем предложении сценарии выглядят так:
Токен25% от конкурента50% от конкурента100% от конкурентаAKTUS$0,602US$1,204US$2,408MORPHOUS$0,545US$1,091US$2,181SEIUS$0,0854US$0,1707US$0,3415
Если бы они достигли ровно 100% капитализации конкурента, цена AKT составила бы примерно 4,7 от ориентира, MORPHO — 1,4, а SEI — около 9,7. Это эквиваленты оценок, А НЕ прогнозы и не вероятности того, что такой сценарий реализуется.
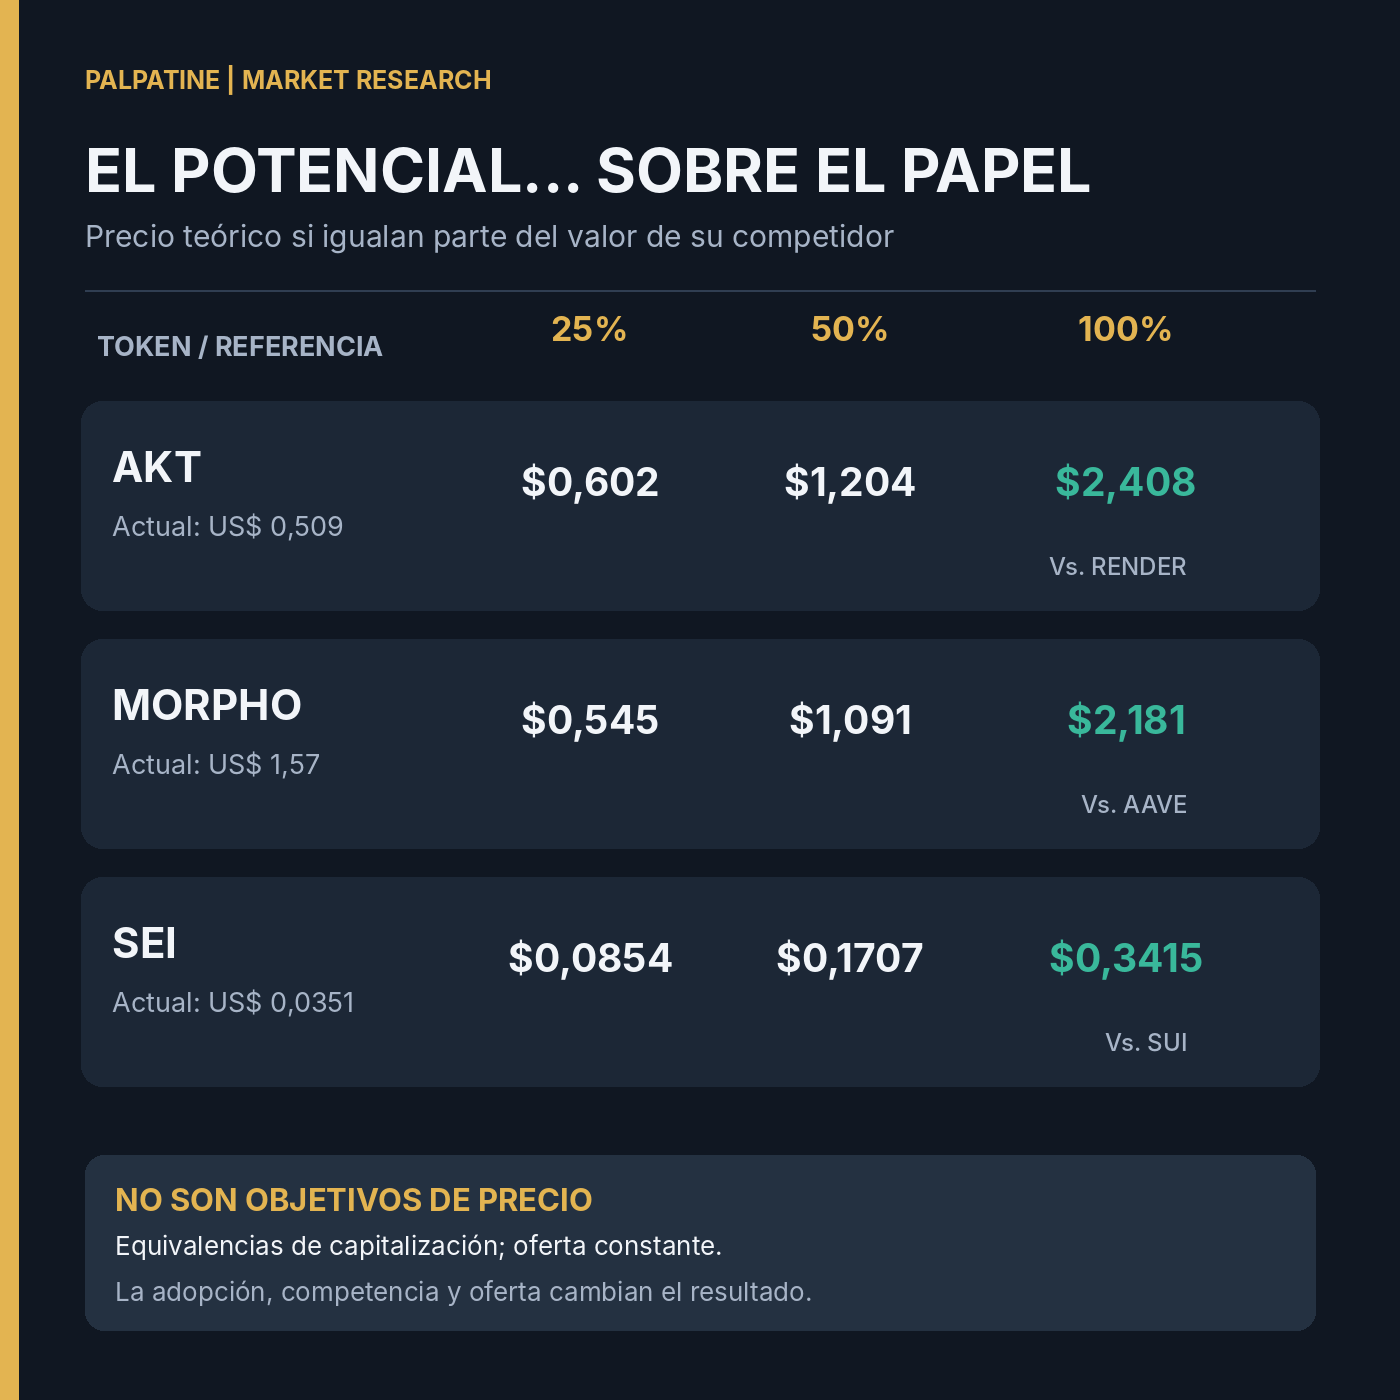
Инфографика 2 · Palpatine Market Research · 21/11/2026
3. AKT: кандидат, за которым стоит следить
Akash Network предлагает децентрализованную инфраструктуру для вычислений и GPU — направление, связанное с реальным спросом, особенно в сфере услуг искусственного интеллекта. Механизм Burn-Mint Equilibrium призван связать потребление вычислительных мощностей с экономикой токена. Если загрузка сети вырастет, а сжигание токенов окажет достаточное влияние, появится конкретный тезис о спросе.
Также продвигается миграция в Solana. В официальной документации описан механизм переноса AKT в соотношении 1:1, однако переход сопряжён с техническими рисками, рисками ликвидности и исполнения; это не гарантированное улучшение по волшебству.
Плюсы: небольшая капитализация по сравнению с RENDER и потенциальная связь между бизнесом и токеном. Минусы: ещё предстоит доказать коммерческий масштаб, рост спроса на GPU и способность экономики токена компенсировать эмиссию. Ориентир по предложению — около 300 млн AKT; в наших расчётах мы исходим из годовой инфляции 4%.
Оценка: 7/10 по качественной относительной привлекательности, а не по вероятности успеха. На ближайшие 6–12 месяцев мы поставили бы его первым в списке наблюдения — при условии успешного внедрения и исполнения планов.
4. MORPHO: крупный бизнес не гарантирует успеха токена
Morpho работает в одном из важнейших сегментов децентрализованных финансов: кредитовании. На момент анализа TVL составлял около US$9.460 млн, а объём активных займов — US$4.827 млн.
Однако есть принципиальное различие: комиссии, генерируемые протоколом, не становятся автоматически доходом владельцев его токена. Согласно данным DefiLlama, комиссии за 30 дней составляли US$36,69 млн, но доход протокола по этой методике равнялся нулю. Это не значит, что так будет всегда: это значит, что мы не можем считать распределение прибыли владельцам MORPHO гарантированным.
Стоимость токена уже составляет около 72% от стоимости AAVE. Даже при равенстве с текущей капитализацией теоретическая цена без учёта разводнения составила бы US$2,181 — примерно на 39% выше US$1,57. Кроме того, график разблокировки токенов может увеличить доступное предложение и оказать давление на цену.
Оценка: 5/10. Протокол значимый, но цена и захват ценности важны не меньше, чем объём депозитов.
5. SEI: самый впечатляющий потенциал… и самое серьёзное предостережение
По капитализации SEI кажется главным победителем этого расчёта: US$274 млн против US$2.670 млн у SUI. Математическое выравнивание рыночной стоимости выглядит впечатляюще.
Но посмотрим на активность, которая поддерживает эти оценки:
Использование сетиSEISUITVL в DeFi~US$19 млн~US$325 млнСтейблкоины~US$38 млн~US$588 млнДневной объём DEX~US$6,3 млн~US$34,3 млн
TVL у SUI примерно в 17 раз выше, а капитализация стейблкоинов — в 15 раз. Иными словами, разница в рыночной стоимости возникла не на пустом месте. SEI необходимо значительно увеличить реальное внедрение, чтобы оправдать сокращение этого разрыва.
Кроме того, существуют методологические расхождения в оценках объёма токенов в обращении: одни источники указывают около 7.820 млн SEI, другие — примерно 6.733 млн. Это не мелочь: она меняет расчёт цены за токен. Также предусмотрены плановые разблокировки, за масштабом и графиком которых необходимо следить.
Оценка: 4/10. Самый высокий множитель на бумаге, но ниже фундаментальная прозрачность и существенен риск роста предложения.
6. Переменная, способная обесценить расчёты: разводнение
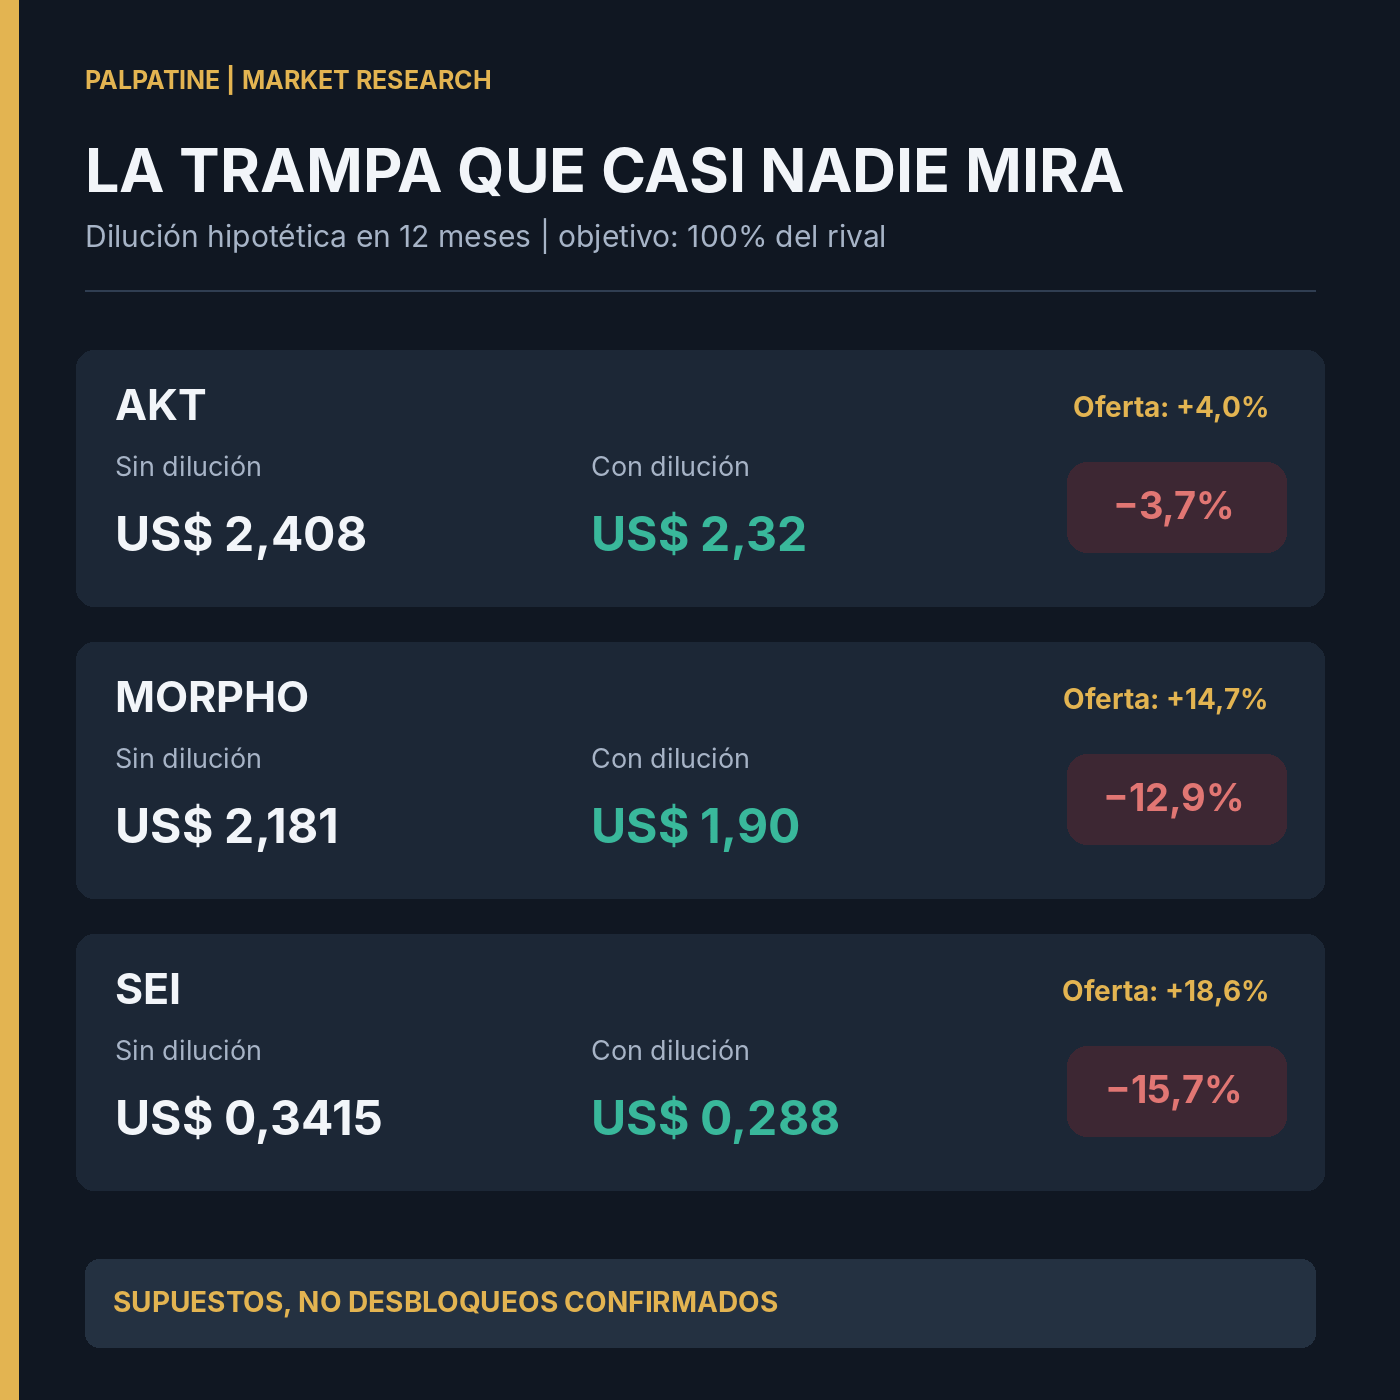
Капитализация токена может вырасти, но его доходность всё равно окажется ниже ожидаемой, если количество токенов в обращении значительно увеличится. Поэтому мы повторили расчёт равенства с конкурентом, используя чётко обозначенные предположения на 12 месяцев:
АктивПредполагаемый дополнительный объём предложенияТеоретическая цена без корректировкиС учётом прогнозируемого предложенияAKT+4,0%US$2,408US$2,32MORPHO+14,7%US$2,181US$1,90SEI+18,6%US$0,3415US$0,288
Инфографика 3 · Palpatine Market Research · 21/11/2026
Результат важен: при равенстве с текущей стоимостью AAVE теоретический рост MORPHO снизился бы примерно с 39% до 21% с учётом будущего предложения. Для SEI разница также существенна. Это арифметические сценарии предложения, а не гарантированные графики разблокировок или прогнозы цены.
7. За чем следить перед открытием позиции?
Три вопроса отделяют исследование от импульсивной ставки:
Внедрение: растут ли число пользователей, активность, TVL или коммерческое потребление быстрее, чем у конкурентов?
Захват ценности: создаёт ли этот рост реальный экономический спрос на токен или приносит пользу только протоколу либо его экосистеме?
Предложение: сколько дополнительных токенов может выйти на рынок за шесть или двенадцать месяцев и кто может их продать?
И ещё один вопрос о цене: даже сильный фундаментальный анализ не поможет, если на графике продолжают формироваться более низкие максимумы и минимумы. Долгосрочная возможность не требует покупать сегодня по любой цене.
8. Наш рейтинг для наблюдения
🥇 AKT — 7/10: лучшее относительное сочетание размера, потенциального бизнеса и экономического механизма, при этом сохраняются риски, связанные с миграцией и внедрением.
🥈 MORPHO — 5/10: значительная кредитная активность; оценка менее асимметрична, а токену необходимо лучше захватывать ценность.
🥉 SEI — 4/10: потенциал значительного сближения оценок, но разрыв в использовании и разводнение слишком существенны, чтобы их игнорировать.
Важнее всего не ×5 и не ×10. Важно понимать, что должно произойти в реальном мире, чтобы это число перестало быть просто уравнением.
В каком из этих активов вы видите реальную возможность, а какой кажется вам ловушкой завышенной оценки: $AKT, $MORPHO или $SEI?
Методология: данные на 21/11/2026. Сравнения основаны на капитализации токенов в обращении и сценариях с неизменным или прогнозируемым предложением. Оценки 7/10, 5/10 и 4/10 являются качественными рейтингами, а не вероятностями. Котировки, потоки и ончейн-метрики меняются — их следует проверять перед совершением сделки.