Что делал Баффет во время обвала рынка
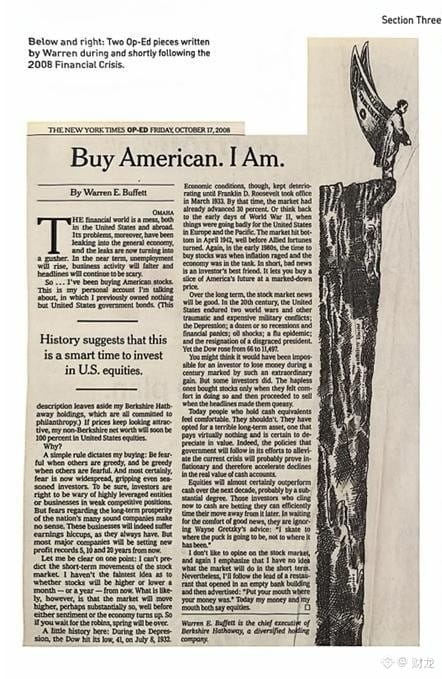
16 октября 2008 года американский фондовый рынок стремительно падал. Баффет опубликовал в The New York Times статью с коротким заголовком: Buy American. I Am. — «Покупайте американское. Я покупаю».
Обстановка всем известна: кризис ипотечного кредитования разразился в полную силу, финансовые рынки США и других стран были в руинах. Проблемы распространились из финансовой системы на реальную экономику. Сам Баффет описал это так: «Просачивание превратилось в бурный поток». Он не закрывал глаза и на плохие стороны: в ближайшее время вырастет безработица, деловая активность замрёт, а заголовки новостей будут пугать.
Именно тогда он начал покупать американские акции на личный счёт. Раньше на этом счёте были только казначейские облигации США. Акции Berkshire сюда не входили: их он уже давно решил целиком пожертвовать на благотворительность. Баффет также сказал, что если акции и дальше будут такими привлекательными по цене, то вскоре всё его состояние за пределами Berkshire будет вложено в американские акции.
Причина была проста — его знаменитая фраза: «Бойся, когда другие жадничают, и жадничай, когда другие боятся».
Тогда повсюду царила паника, и даже опытные инвесторы не выдерживали. Баффет считал, что избегать компаний с чрезмерной долговой нагрузкой и слабой конкурентоспособностью вполне разумно. Но бояться долгосрочных перспектив целого ряда качественных компаний — нелогично. Их прибыль в краткосрочной перспективе будет колебаться — так было всегда, — но через 5, 10 или 20 лет большинство лидеров рынка, скорее всего, снова покажут рекордную прибыль.
Он сразу оговорился: он не знает, вырастет или упадёт рынок через месяц или через год. Но в одном он был уверен: фондовый рынок восстановится раньше, чем улучшатся настроения и реальное состояние экономики, — возможно, намного раньше и с гораздо большим ростом. Он привёл такое сравнение: если ждать прилёта малиновок, чтобы начать действовать, весна к тому времени уже закончится.
В пример он привёл историю.
Во время Великой депрессии индекс Доу-Джонса 8 июля 1932 года опустился до минимума в 41 пункт. Экономика продолжала ухудшаться вплоть до прихода к власти Рузвельта в марте 1933 года. К тому времени рынок уже вырос на 30%.
В начале Второй мировой войны американская армия терпела одно поражение за другим в Европе и на Тихом океане, но рынок достиг дна ещё в апреле 1942 года — задолго до перелома в пользу союзников.
В начале 1980-х инфляция вышла из-под контроля, а экономика увязла в трясине. Оглядываясь назад, мы понимаем: это было как раз хорошее время для покупки акций.
Вывод Баффета был таким: плохие новости — лучший друг инвестора, ведь благодаря им можно со скидкой купить часть будущего Америки.
Теперь посмотрим на более длинный отрезок времени. За весь XX век США участвовали в двух мировых войнах и множестве других дорогостоящих военных конфликтов, пережили Великую депрессию, более десятка рецессий и финансовых паник, нефтяные кризисы и эпидемии гриппа. Президенту пришлось уйти в отставку из-за скандала. И всё же индекс Доу-Джонса вырос с 66 до 11 497 пунктов.
После более чем столетнего роста, казалось бы, сложно было потерять деньги. Но таких людей оказалось немало. Причина проста: они покупали, когда рынок чувствовал себя хорошо и им самим было спокойно, а продавали, когда новости пугали и охватывала паника.
Баффет считал, что те, кто успокаивается, держа деньги наличными, заблуждаются. Наличные почти ничего не приносят, а их стоимость наверняка снижается. Кроме того, меры правительства по спасению экономики, вероятнее всего, подтолкнут инфляцию вверх, и покупательная способность наличных будет таять ещё быстрее.
По его мнению, в ближайшие десять лет акции почти наверняка обгонят наличные — и нередко значительно. Те, кто упорно держится за наличные, по сути, делают ставку на то, что в будущем смогут точно выбрать момент для возвращения на рынок, и ждут хороших новостей, чтобы набраться смелости. Он процитировал знаменитого хоккеиста Уэйна Гретцки: «Я скольжу туда, где шайба окажется, а не туда, где она сейчас».
В конце статьи он ещё раз подчеркнул, что не любит рассуждать о фондовом рынке и действительно не знает, куда тот двинется в краткосрочной перспективе. Он процитировал рекламный слоган ресторана, открытого в пустующем здании банка: «Мы отвечаем за свои слова — и ставим на них деньги». В тот день и его деньги, и его мнение были на стороне акций.
Сегодня, когда после очередного обвала мы снова перечитываем эту статью, наиболее ценен всё тот же подход Баффета: он признаёт, что не умеет предсказывать краткосрочные колебания, а долгосрочные взгляды подтверждает реальными деньгами.
16 октября 2008 года американский фондовый рынок стремительно падал. Баффет опубликовал в The New York Times статью с коротким заголовком: Buy American. I Am. — «Покупайте американское. Я покупаю».
Обстановка всем известна: кризис ипотечного кредитования разразился в полную силу, финансовые рынки США и других стран были в руинах. Проблемы распространились из финансовой системы на реальную экономику. Сам Баффет описал это так: «Просачивание превратилось в бурный поток». Он не закрывал глаза и на плохие стороны: в ближайшее время вырастет безработица, деловая активность замрёт, а заголовки новостей будут пугать.
Именно тогда он начал покупать американские акции на личный счёт. Раньше на этом счёте были только казначейские облигации США. Акции Berkshire сюда не входили: их он уже давно решил целиком пожертвовать на благотворительность. Баффет также сказал, что если акции и дальше будут такими привлекательными по цене, то вскоре всё его состояние за пределами Berkshire будет вложено в американские акции.
Причина была проста — его знаменитая фраза: «Бойся, когда другие жадничают, и жадничай, когда другие боятся».
Тогда повсюду царила паника, и даже опытные инвесторы не выдерживали. Баффет считал, что избегать компаний с чрезмерной долговой нагрузкой и слабой конкурентоспособностью вполне разумно. Но бояться долгосрочных перспектив целого ряда качественных компаний — нелогично. Их прибыль в краткосрочной перспективе будет колебаться — так было всегда, — но через 5, 10 или 20 лет большинство лидеров рынка, скорее всего, снова покажут рекордную прибыль.
Он сразу оговорился: он не знает, вырастет или упадёт рынок через месяц или через год. Но в одном он был уверен: фондовый рынок восстановится раньше, чем улучшатся настроения и реальное состояние экономики, — возможно, намного раньше и с гораздо большим ростом. Он привёл такое сравнение: если ждать прилёта малиновок, чтобы начать действовать, весна к тому времени уже закончится.
В пример он привёл историю.
Во время Великой депрессии индекс Доу-Джонса 8 июля 1932 года опустился до минимума в 41 пункт. Экономика продолжала ухудшаться вплоть до прихода к власти Рузвельта в марте 1933 года. К тому времени рынок уже вырос на 30%.
В начале Второй мировой войны американская армия терпела одно поражение за другим в Европе и на Тихом океане, но рынок достиг дна ещё в апреле 1942 года — задолго до перелома в пользу союзников.
В начале 1980-х инфляция вышла из-под контроля, а экономика увязла в трясине. Оглядываясь назад, мы понимаем: это было как раз хорошее время для покупки акций.
Вывод Баффета был таким: плохие новости — лучший друг инвестора, ведь благодаря им можно со скидкой купить часть будущего Америки.
Теперь посмотрим на более длинный отрезок времени. За весь XX век США участвовали в двух мировых войнах и множестве других дорогостоящих военных конфликтов, пережили Великую депрессию, более десятка рецессий и финансовых паник, нефтяные кризисы и эпидемии гриппа. Президенту пришлось уйти в отставку из-за скандала. И всё же индекс Доу-Джонса вырос с 66 до 11 497 пунктов.
После более чем столетнего роста, казалось бы, сложно было потерять деньги. Но таких людей оказалось немало. Причина проста: они покупали, когда рынок чувствовал себя хорошо и им самим было спокойно, а продавали, когда новости пугали и охватывала паника.
Баффет считал, что те, кто успокаивается, держа деньги наличными, заблуждаются. Наличные почти ничего не приносят, а их стоимость наверняка снижается. Кроме того, меры правительства по спасению экономики, вероятнее всего, подтолкнут инфляцию вверх, и покупательная способность наличных будет таять ещё быстрее.
По его мнению, в ближайшие десять лет акции почти наверняка обгонят наличные — и нередко значительно. Те, кто упорно держится за наличные, по сути, делают ставку на то, что в будущем смогут точно выбрать момент для возвращения на рынок, и ждут хороших новостей, чтобы набраться смелости. Он процитировал знаменитого хоккеиста Уэйна Гретцки: «Я скольжу туда, где шайба окажется, а не туда, где она сейчас».
В конце статьи он ещё раз подчеркнул, что не любит рассуждать о фондовом рынке и действительно не знает, куда тот двинется в краткосрочной перспективе. Он процитировал рекламный слоган ресторана, открытого в пустующем здании банка: «Мы отвечаем за свои слова — и ставим на них деньги». В тот день и его деньги, и его мнение были на стороне акций.
Сегодня, когда после очередного обвала мы снова перечитываем эту статью, наиболее ценен всё тот же подход Баффета: он признаёт, что не умеет предсказывать краткосрочные колебания, а долгосрочные взгляды подтверждает реальными деньгами.