
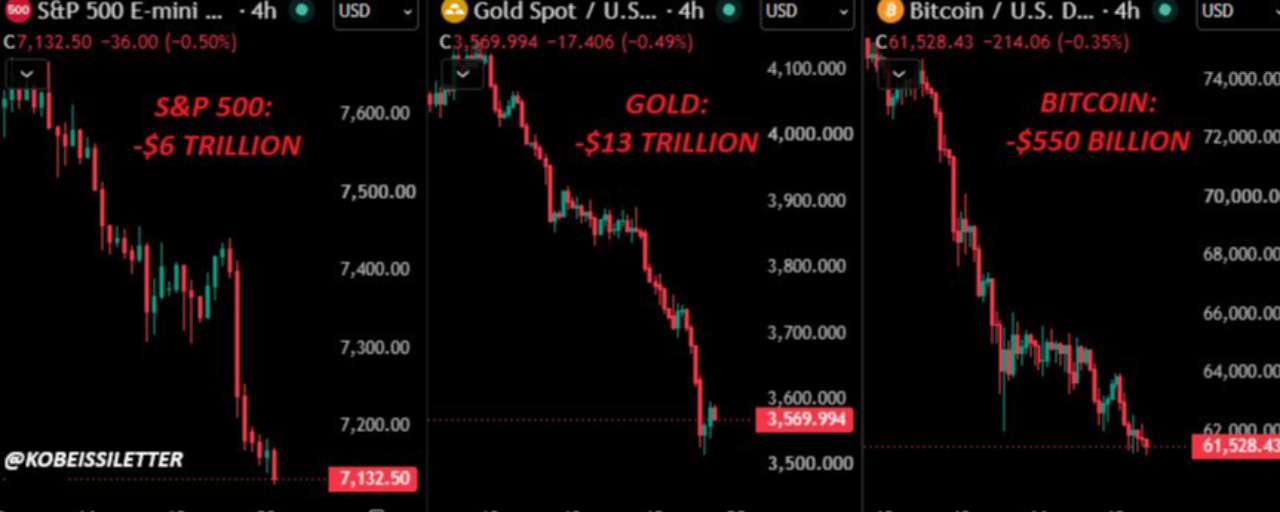


Американские акции теряли в среднем по 225 млрд долларов рыночной стоимости в день на протяжении 31 торговой сессии подряд и 6 трлн долларов с тех пор, как индекс S&P 500 в последний раз обновил рекорд 6 октября. В новой записке The Kobeissi Letter утверждает, что это обычная коррекция, а не сдутие пузыря ИИ.
В аналитической записке причиной падения называют капитальные затраты. Совокупные капитальные расходы Amazon, Alphabet, Meta и Microsoft в третьем квартале выросли на 36,9 млрд долларов, достигнув рекордных 201,9 млрд долларов, что более чем вдвое превышает показатель годичной давности и на 356% больше, чем в первом квартале 2024 года. За три года крупные технологические компании потратили 1,6 трлн долларов, и инвесторы начали задаваться вопросом, когда эти вложения принесут отдачу.
Прибыли остаются устойчивыми. Компании из индекса S&P 500 сообщили о росте прибыли на акцию на 31,9% в годовом выражении за третий квартал — это самый высокий показатель как минимум за четыре года. Они превосходят прогнозы уже 13 кварталов подряд.
По мнению авторов письма, ещё один этап падения объясняется политикой. Они утверждают, что победа демократов на промежуточных выборах положила конец тому, что они называют «защитой Трампа» — предположению, что президент вмешается, если рынки начнут падать. Теперь инвесторы закладывают в цены жёсткое регулирование ИИ и даже его запрет после того, как в январе 2027 года демократы придут к власти. Авторы считают эти опасения преувеличенными: запрет в США отдаст Китаю преимущество в гонке ИИ.
ФРС усиливает давление. Председатель ФРС Уорш сделал приоритетом инфляцию на уровне 2%; инфляция в США держится выше целевого показателя уже 67 месяцев подряд, а война с Ираном приближается к 300-му дню. Ожидается, что в ноябре объём размещения облигаций инвестиционного уровня достигнет 175 млрд долларов — на 27% больше, чем годом ранее, и это будет рекордный показатель для этого месяца.
IPO Anthropic оттянуло ликвидность в самый неподходящий момент. Спрос со стороны институциональных инвесторов достиг 400 млрд долларов, а розничные заявки составили 100 млрд долларов — почти в восемь раз больше первоначально запрошенных компанией 64,4 млрд долларов при цене 78 долларов за акцию.
В секторе микросхем Nvidia за несколько недель подешевела на 40% после того, как совет директоров отстранил Дженсена Хуанга, а в опубликованном 19 ноября отчёте продавца акций в короткую позицию AMD обвинили в контрабанде микросхем в Китай — это утверждение авторы письма называют далеко не доказанным. Прогнозный коэффициент цена/прибыль технологического сектора находится на самом низком уровне с марта 2020 года, а акции Nvidia торгуются с коэффициентом 9x. Авторы письма считают, что это говорит о нежелании рынка верить прогнозу компании — около 750 млрд долларов выручки в 2028 финансовом году.
Индикаторы настроений достигли крайних значений. Индекс VIX вырос более чем на 100% относительно октябрьского минимума и 5 ноября показал крупнейший однодневный рост с февраля 2018 года. Хедж-фонды зафиксировали крупнейший за более чем десятилетие чистый отток средств из технологического сектора за шестинедельный период.
Авторы письма не спешат объявлять о достижении дна и предупреждают, что волатильность останется высокой, а дальнейшие потери возможны. Они отмечают, что даже падение ещё на 10% оставит S&P 500 в пределах диапазона здоровой коррекции, и возражают против прогнозов падения более чем на 30%, которые сейчас распространяются на рынке. По их мнению, цены уже учитывают длительное сохранение высоких ставок, жёсткое регулирование, низкую отдачу от ИИ и неопределённость вокруг крупных компаний, поэтому возможны позитивные сюрпризы. Когда ликвидность вернётся, инвесторы, покупающие на просадках, как ожидают авторы, снова обратятся к качественным технологическим компаниям — как это было в апреле 2025 года.