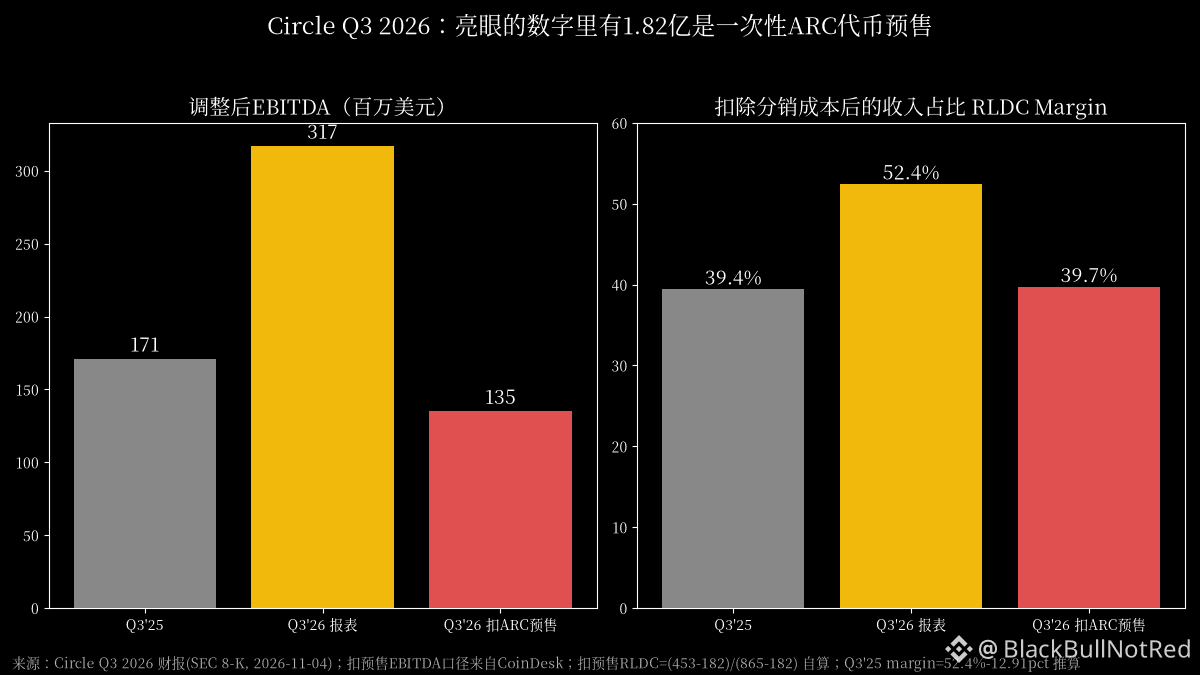
В отчёте Circle за Q3 в заголовке указана скорректированная EBITDA в размере 317 млн и рост на 85% год к году. Я заглянул в оригинальную финансовую отчётность — этот рост на 85% в основном получен за счёт продажи собственных токенов.
В отчёте всё написано предельно ясно: Other Revenue — 207 млн, из которых 182 млн поступили от предварительной продажи токенов ARC. ARC — нативный токен собственной L1-сети Circle, Arc; единовременно было выпущено 10 млрд токенов. Если убрать эти 182 млн, скорректированная EBITDA составит примерно 135 млн против 171 млн за аналогичный период прошлого года — фактически это снижение на 21%.
Теперь посмотрим на показатель, который все так любят цитировать, — маржу RLDC (долю выручки после вычета расходов на дистрибуцию). В отчётности она составляет 52,4%, почти на 13 процентных пунктов больше, чем год назад. Я сам пересчитал её без учёта предпродажи: (453 млн − 182 млн) / (865 млн − 182 млн) ≈ 39,7%. За аналогичный период прошлого года, если посчитать обратным способом, получается 39,4%. Иными словами, после раздела выручки с Coinbase и другими каналами эффективность основного бизнеса почти не изменилась за год. Весь этот впечатляющий скачок маржи — заслуга одной только предпродажи.
А основной бизнес, по сути, слабеет:
Доход от резервов — 658 млн, на 8% меньше год к году, поскольку доходность резервов упала на 61 базисный пункт, до 3,5%. На конец периода в обращении находилось 73,9 млрд USDC — без изменений год к году. Доля рынка стейблкоинов — 27%, снижение на 1,83 процентного пункта. За квартал выпустили 104 млрд токенов и погасили столько же: сколько пришло, столько и ушло.
Мой вывод: Circle по сути всё ещё зарабатывает на процентных ставках. Объёмы не растут, ставки снижаются — прибыль закономерно сокращается. В этом квартале руководство решило приукрасить отчётность доходом от выпуска токенов. Это не противозаконно, и в отчётности об этом сказано. Но если вторичный рынок будет оценивать компанию исходя из роста на 85%, то инвесторы фактически платят PE за разовый доход. Важнее следить за прогнозом Other Revenue на весь год — 310–330 млн: в эту сумму уже входит значительная часть от предпродажи, а ещё около 60 млн отложенной выручки зависит от выполнения условия по переходу Arc на PoS. Если в следующем квартале новой предпродажи не будет, цифры будут выглядеть очень плохо.
В конечном счёте эмитенты стейблкоинов могут рассказывать истории о «платёжных сетях» и «собственных блокчейнах», но стабильный доход, который сейчас виден в отчётности, — это всё те же 3,5% процентов по казначейским облигациям США.
Данные: финансовый отчёт Circle за Q3 2026 года (SEC 8-K, 4 ноября); расчёт EBITDA без учёта предпродажи — со ссылкой на CoinDesk; маржа рассчитана самостоятельно. Не является инвестиционной рекомендацией.
#USDC #Circle
В отчёте всё написано предельно ясно: Other Revenue — 207 млн, из которых 182 млн поступили от предварительной продажи токенов ARC. ARC — нативный токен собственной L1-сети Circle, Arc; единовременно было выпущено 10 млрд токенов. Если убрать эти 182 млн, скорректированная EBITDA составит примерно 135 млн против 171 млн за аналогичный период прошлого года — фактически это снижение на 21%.
Теперь посмотрим на показатель, который все так любят цитировать, — маржу RLDC (долю выручки после вычета расходов на дистрибуцию). В отчётности она составляет 52,4%, почти на 13 процентных пунктов больше, чем год назад. Я сам пересчитал её без учёта предпродажи: (453 млн − 182 млн) / (865 млн − 182 млн) ≈ 39,7%. За аналогичный период прошлого года, если посчитать обратным способом, получается 39,4%. Иными словами, после раздела выручки с Coinbase и другими каналами эффективность основного бизнеса почти не изменилась за год. Весь этот впечатляющий скачок маржи — заслуга одной только предпродажи.
А основной бизнес, по сути, слабеет:
Доход от резервов — 658 млн, на 8% меньше год к году, поскольку доходность резервов упала на 61 базисный пункт, до 3,5%. На конец периода в обращении находилось 73,9 млрд USDC — без изменений год к году. Доля рынка стейблкоинов — 27%, снижение на 1,83 процентного пункта. За квартал выпустили 104 млрд токенов и погасили столько же: сколько пришло, столько и ушло.
Мой вывод: Circle по сути всё ещё зарабатывает на процентных ставках. Объёмы не растут, ставки снижаются — прибыль закономерно сокращается. В этом квартале руководство решило приукрасить отчётность доходом от выпуска токенов. Это не противозаконно, и в отчётности об этом сказано. Но если вторичный рынок будет оценивать компанию исходя из роста на 85%, то инвесторы фактически платят PE за разовый доход. Важнее следить за прогнозом Other Revenue на весь год — 310–330 млн: в эту сумму уже входит значительная часть от предпродажи, а ещё около 60 млн отложенной выручки зависит от выполнения условия по переходу Arc на PoS. Если в следующем квартале новой предпродажи не будет, цифры будут выглядеть очень плохо.
В конечном счёте эмитенты стейблкоинов могут рассказывать истории о «платёжных сетях» и «собственных блокчейнах», но стабильный доход, который сейчас виден в отчётности, — это всё те же 3,5% процентов по казначейским облигациям США.
Данные: финансовый отчёт Circle за Q3 2026 года (SEC 8-K, 4 ноября); расчёт EBITDA без учёта предпродажи — со ссылкой на CoinDesk; маржа рассчитана самостоятельно. Не является инвестиционной рекомендацией.
#USDC #Circle