

Независимое исследование | @AlphaCyl
Главный вопрос этого исследования: переживает ли $BTC Биткоин очередной знакомый переход между фазами рыночного цикла или же силы, формирующие нынешний рынок, изменились настолько, что сравнение с 2021 годом вводит в заблуждение.
Я хочу рассмотреть этот вопрос с точки зрения структуры рынка, ликвидности, участия институциональных инвесторов, кредитного плеча, регулирования, поведения инвесторов и взаимосвязи Биткоина с традиционными финансовыми рынками.
В основе всего анализа будет одно важное различие: схожее поведение цены не обязательно означает схожие рыночные условия. Чтобы понять, повторяется ли история, нужно сравнить силы, которые вызывают движения цены, а не просто сопоставить графики.
I. СХОДСТВО ЦЕН: ЧТО НА САМОМ ДЕЛЕ ПОКАЗЫВАЮТ ГРАФИКИ
Бычий рынок 2021 года достиг исторического максимума в ноябре: примерно $68 789 10 ноября. Затем биткоин подешевел и завершил год на уровне около $46 306. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Однако ноябрьский максимум не был первой крупной коррекцией этого цикла.
В апреле 2021 года биткоин уже достиг примерно 64 000 долларов, после чего в мае резко подешевел. Рынок пережил коррекцию более чем на 50%, за которой последовали несколько месяцев восстановления и новый исторический максимум в ноябре.
Это важно, поскольку 2021 год показал: значительная коррекция не обязательно сразу завершает бычий рынок.
Теперь рассмотрим текущий цикл.
6 октября 2025 года цена биткоина достигла примерно 126 198 долларов. К 21 ноября 2026 года она упала примерно до 55 830 долларов, что соответствует просадке около 55,8% от максимума. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
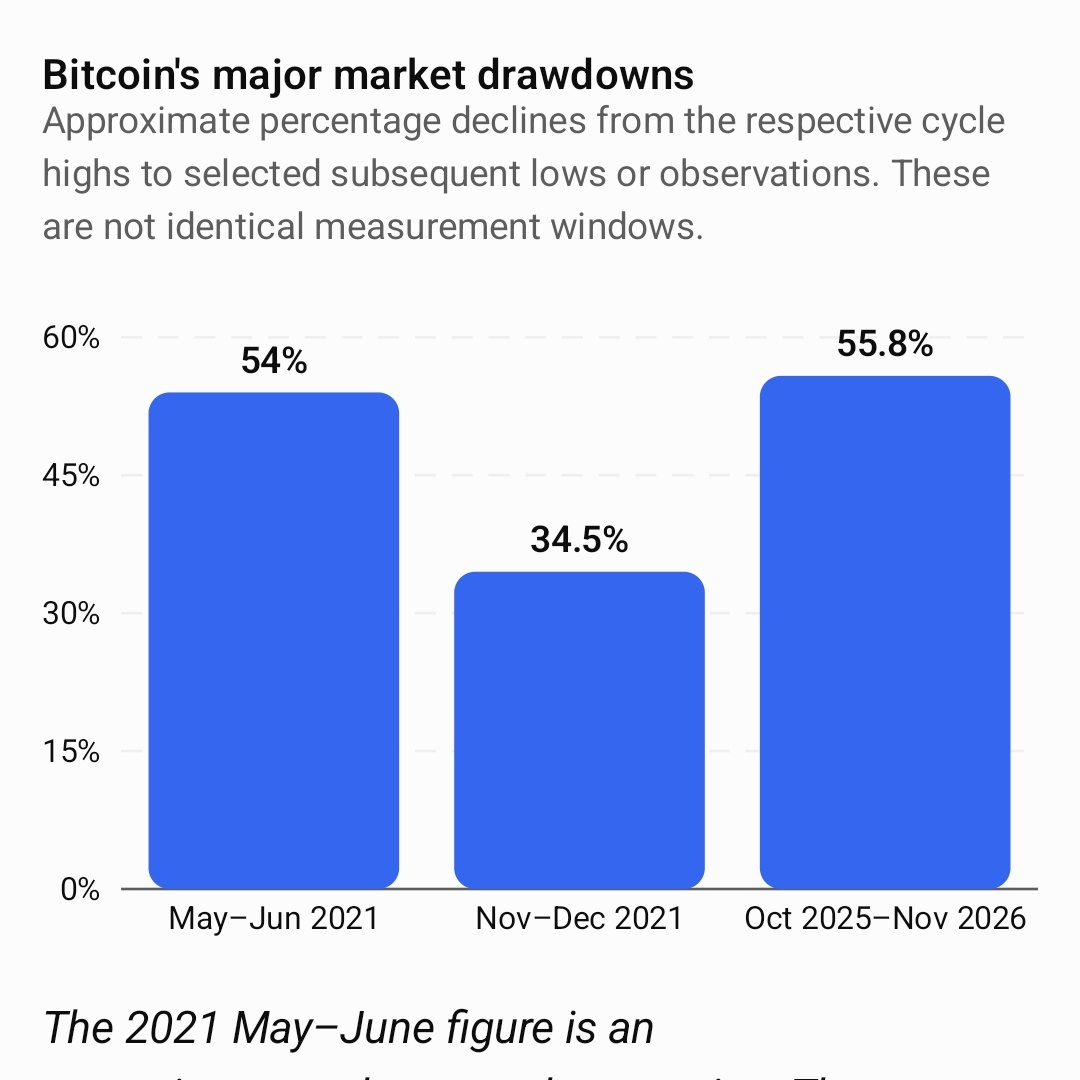
Показатель за май—июнь 2021 года — приблизительная коррекция от максимума до минимума. Для ноября—декабря используется просадка от ноябрьского исторического максимума, указанная Glassnode в декабре 2021 года. Для 2026 года расчет основан на историческом максимуме октября 2025 года и цене на 21 ноября 2026 года.
Масштаб коррекций похож, но положение рынка в цикле отличается.
Максимум октября 2025 года был достигнут примерно через 18 месяцев после халвинга в апреле 2024 года. Максимум ноября 2021 года также пришелся примерно на 18 месяцев после халвинга в мае 2020 года. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Это интересное совпадение в исторических данных.
В обоих циклах значительный ценовой максимум пришелся примерно на 18 месяцев после соответствующего халвинга. Однако к ноябрю 2026 года прошло уже больше года с момента максимума октября 2025 года.
Моя интерпретация: биткоин достиг пика после халвинга примерно в те же сроки, что и прежде, но нынешнее снижение привело к гораздо более глубокой просадке. Четырехлетний цикл остается полезным историческим ориентиром, но не позволяет надежно предсказать сроки достижения следующего дна.
II. ЛИКВИДНОСТЬ: РЫНКИ 2021 И 2026 ГОДОВ РАЗЛИЧАЮТСЯ
Одно из главных различий между этими периодами — условия денежно-кредитной политики.
В ноябре 2021 года Федеральная резервная система сохраняла целевой диапазон ставки по федеральным фондам на уровне 0–0,25%.
Она также начала сокращать объем покупок активов, уменьшив ежемесячные покупки казначейских облигаций и ипотечных ценных бумаг на 10 млрд и 5 млрд долларов соответственно. ФРС по-прежнему характеризовала финансовые условия как мягкие.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Это важно, поскольку ралли биткоина в 2021 году развивалось в условиях исключительно низких процентных ставок, значительной поддержки со стороны центрального банка и высокой ликвидности.
Для сравнения, данные Федеральной резервной системы за ноябрь 2026 года показывают:
Целевой диапазон ставки по федеральным фондам: 3,75–4,00%.
Инфляция PCE в сентябре: 3,6%.
Безработица в октябре: 4,1%.
https://www.federalreserve.gov/
Протокол октябрьского заседания ФРС, опубликованный 18 ноября, содержит дополнительную информацию о текущих соображениях относительно денежно-кредитной политики. federalreserve.gov
Разница существенна.
В 2021 году инвесторы могли привлекать относительно недорогой капитал, одновременно ища активы с более высокой доходностью. Биткоин и другие спекулятивные активы выиграли от этой ситуации.
В 2026 году альтернативная стоимость капитала выше. Инвесторы могут получать доход от традиционных инструментов с фиксированной доходностью, не принимая на себя волатильность биткоина.
Это меняет инвестиционное решение.
Когда процентные ставки высоки, биткоину приходится напрямую конкурировать за капитал. Инвесторам необходимо учитывать, оправдывает ли ожидаемая доходность волатильность и потенциальную просадку.
Есть и второй момент: ужесточение денежно-кредитной политики не влияет на биткоин изолированно. Оно может сказываться на оценках акций, стоимости заимствований, долларовой ликвидности, позициях с кредитным плечом и готовности инвесторов держать спекулятивные активы.
Текущее снижение совпало с обеспокоенностью по поводу оценок компаний, связанных с ИИ, прибыльности инвестиций в инфраструктуру и роста стоимости заимствований. Reuters сообщило, что эти опасения влияли на технологические акции и другие рискованные активы, наряду с криптовалютами.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Это свидетельствует о более широком пересмотре оценок рисков, а не о событии, затрагивающем исключительно криптовалюты.
III. УЧАСТИЕ ИНСТИТУЦИОНАЛЬНЫХ ИНВЕСТОРОВ: ГЛАВНОЕ СТРУКТУРНОЕ ИЗМЕНЕНИЕ
Пожалуй, самое важное различие между 2021 и 2026 годами — это то, кто теперь участвует на рынке биткоина.
В 2021 году институциональное внедрение уже набирало обороты. Tesla, #MicroStrategy и другие компании начали реализовывать корпоративные стратегии по созданию резервов в биткоине. Фьючерсы на биткоин CME также обеспечивали регулируемый доступ для институциональных инвесторов.
Однако рынка американских спотовых ETF на биткоин тогда еще не существовало.
Ситуация изменилась в январе 2024 года, когда в США начали торговаться спотовые ETF на биткоин.
В результате сложилась принципиально иная система распределения капитала.
Теперь инвесторы могут получить доступ к биткоину через регулируемые инвестиционные продукты, не управляя напрямую приватными ключами, не открывая счета на биржах и не храня биткоины самостоятельно.
Это расширило доступ через управляющих капиталом, финансовых консультантов и традиционные инвестиционные платформы.
Рассмотрим данные об институциональном владении.
Согласно анализу Galaxy Research отчетов SEC Form 13F за III квартал 2026 года:
- По состоянию на 30 сентября отчитывающиеся инвестиционные управляющие держали рекордные 356 491 BTC в эквиваленте через американские спотовые ETP на биткоин.
- В III квартале они добавили 49 229 BTC в эквиваленте, компенсировав продажи на 47 054 BTC в эквиваленте за предыдущие три квартала.
- О владении активами отчитались 2 166 управляющих — на 191 больше, чем в предыдущем квартале.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Это значительные показатели.
Но трактовать их нужно осторожно.
Form 13F отражает соответствующие критериям длинные позиции на конец квартала. В ней не раскрываются все короткие позиции, позиции в деривативах и полные экономические намерения отчитывающихся организаций.
Фонд, сообщивший о владении ETF на биткоин, мог иметь компенсирующую позицию в другом месте.
Поэтому данные об институциональном владении нельзя автоматически трактовать как направленную ставку на рост.
Более интересный вопрос — изменил ли институциональный доступ чувствительность биткоина к традиционным финансовым рынкам.
На мой взгляд, этому вопросу стоит уделить серьезное внимание.
Структура ETF связывает спрос на биткоин с распределением активов в портфелях, решениями по управлению капиталом, лимитами риска и традиционными инвестиционными потоками.
Она также открывает еще один канал, по которому капитал может покидать рынок.
IV. ПРОДАЮТ ЛИ ИНСТИТУЦИОНАЛЬНЫЕ ИНВЕСТОРЫ #bitcoin ?
Именно здесь текущий рынок становится особенно интересным.
Есть свидетельства продаж со стороны институциональных инвесторов, но данные также показывают, что их поведение неоднородно.
В отчете @CoinDesk Research об институциональном внедрении за октябрь 2026 года указано:
- Совокупный объем вложений в ETP и казначейские резервы цифровых активов сократился на 10,3%, до 279 млрд долларов.
- Чистый отток средств из ETP составил 1,86 млрд долларов.
- Корпоративные казначейские резервы цифровых активов увеличились примерно на 1,16 млрд долларов.
- Чистый приток средств в ETP на биткоин в октябре все же составил 87,4 млн долларов.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
В отчете также приводится оценка, согласно которой на публично торгуемые ETP и компании с казначейскими резервами в цифровых активах вместе приходилось около 13,7% находящегося в обращении предложения биткоина.
Это значительное структурное изменение по сравнению с 2021 годом.
Но в ноябре ситуация с потоками средств в ETF заметно ухудшилась.
К 20 ноября чистый отток средств из американских спотовых ETF на биткоин #ETFs за месяц составил около 3,47 млрд долларов. Только за торговую сессию 19 ноября чистый отток достиг 582,2 млн долларов.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Эти данные указывают на существенное сокращение спроса на ETF.
Однако важно различать три явления:
- Сокращение институциональных вложений через погашение паев ETF.
- Продажу биткоинов корпоративными казначействами с балансов компаний.
- Сохранение институциональными инвесторами позиций в биткоине при одновременном хеджировании с помощью деривативов.
Это разные операции с разными последствиями.
Например, при погашении паев ETF фонд может продать биткоины, чтобы выполнить заявку. Но это не означает, что управляющий активами изменил собственный долгосрочный взгляд на биткоин.
Аналогично, снижение долларовой стоимости корпоративных резервов в биткоине может быть следствием падения цен, а не фактических продаж BTC.
Это различие подтверждают институциональные данные за октябрь: значительная часть сокращения вложений была обусловлена переоценкой активов.
Данные подтверждают, что институциональные инвесторы меняют структуру позиций, а спрос на ETF ослабевает. Однако они пока не доказывают, что институциональные инвесторы скоординированно выходят из биткоина.
V. КРЕДИТНОЕ ПЛЕЧО И СТРУКТУРА РЫНКА: УСВОИЛИ ЛИ МЫ УРОКИ?
На рынок биткоина в 2021 году сильно влияли позиции в деривативах.
В обзоре рынка Glassnode за декабрь 2021 года сообщалось, что открытый интерес по фьючерсам на биткоин почти удвоился за год, увеличившись на 9,57 млрд долларов, или на 97%.
В том же исследовании описывалась крупная волна ликвидаций в начале декабря: за один день биткоин подешевел примерно на 8 800 долларов, а фьючерсные контракты на сумму более 5,4 млрд долларов были принудительно закрыты.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Это иллюстрирует важную особенность крипторынков: падение цен может усиливаться само по себе, когда трейдеров с кредитным плечом вынуждают закрывать позиции.
Рассмотрим механизм:
- Биткоин дешевеет, и длинные позиции с кредитным плечом теряют обеспечение.
- Биржи ликвидируют позиции, которые больше не соответствуют требованиям по марже.
- Ликвидации создают дополнительное давление продаж.
- Цены падают дальше, подвергая риску новые позиции с кредитным плечом.
- Этот процесс может перерасти в каскад ликвидаций.
Этот механизм существовал в 2021 году и остается актуальным в 2026-м.
Однако не следует считать, что у нынешнего рынка такая же структура кредитного плеча лишь потому, что цены падают.
Для корректного сравнения нужны актуальные на соответствующий период данные об открытом интересе по фьючерсам, ставках финансирования, базисе бессрочных фьючерсов, позициях по опционам и ликвидациях.
Для трейдеров особенно важно различать спотовые продажи и принудительные ликвидации позиций в деривативах.
При масштабных спотовых продажах проблема базового спроса на рынке отличается от ситуации с временным каскадом ликвидаций, вызванным деривативами.
VI. ЭКОНОМИКА СТЕЙБЛКОИНОВ: РЫНОК СТАЛ НАМНОГО КРУПНЕЕ
Еще одно структурное отличие — рост рынка стейблкоинов.
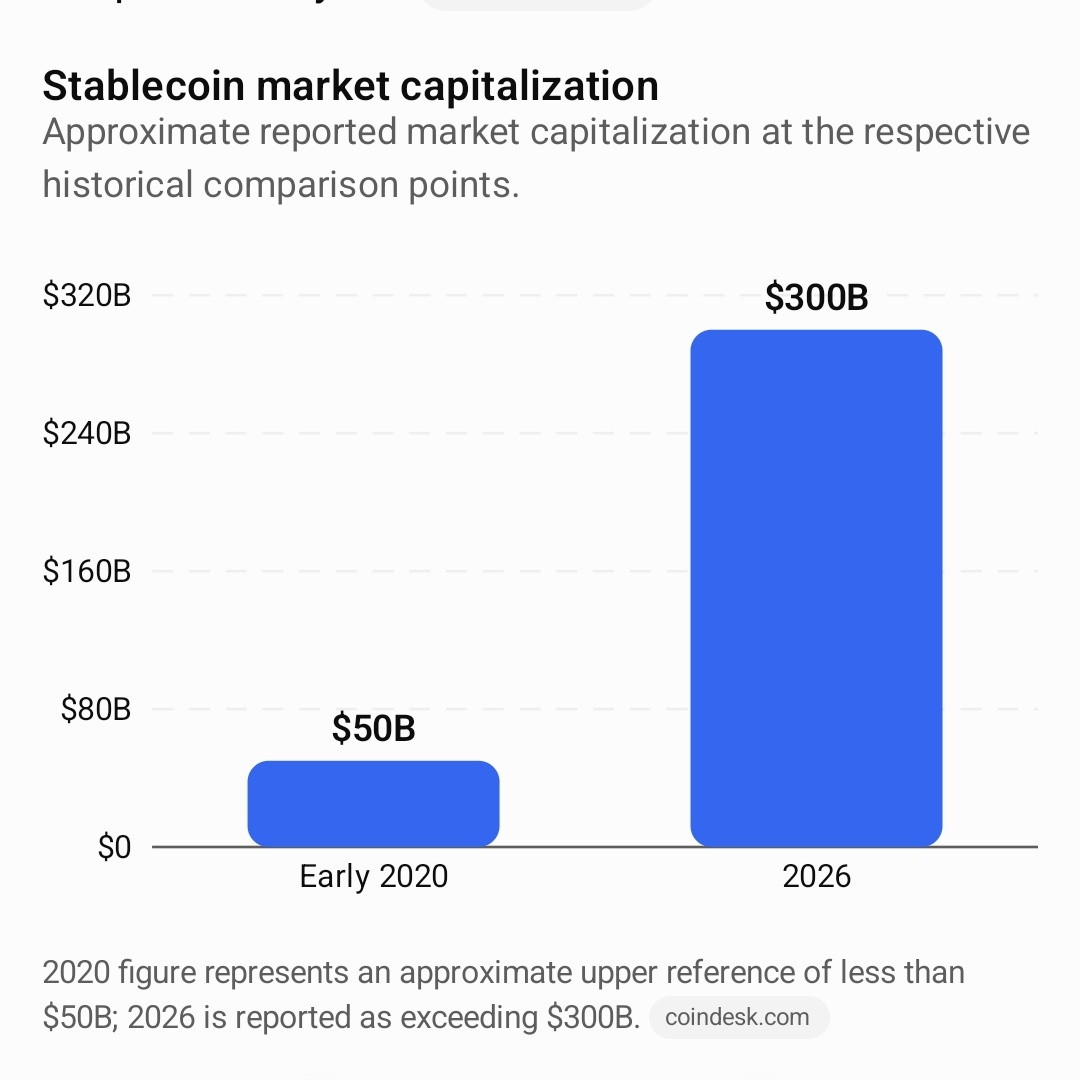
Согласно отраслевому отчету CoinDesk Research за февраль 2026 года, капитализация рынка стейблкоинов превысила 300 млрд долларов. В начале 2020 года она составляла менее 50 млрд долларов.
В том же отчете средний недельный объем транзакций со стейблкоинами оценивался примерно в 60 млрд долларов — по сравнению с приблизительно 30 млрд долларов в предыдущем цикле.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
Показатель за 2020 год — приблизительная верхняя граница, менее 50 млрд долларов; за 2026 год указано более 300 млрд долларов. coindesk.com
Почему это важно?
Стейблкоины обеспечивают ликвидность для расчетов, служат залогом для торговли и средством обмена с привязкой к доллару на крипторынках.
Их рост свидетельствует о существенном расширении инфраструктуры ликвидности в экосистеме.
Но здесь есть важная оговорка.
Капитализация рынка стейблкоинов не означает, что весь этот капитал ждет возможности купить биткоин.
Стейблкоины также используются для платежей, расчетов на биржах, кредитования в DeFi, пулов ликвидности и трансграничных переводов. Часть средств неактивна или хранится для целей, не связанных с направленными инвестициями в биткоин.
Таким образом, более крупная экономика стейблкоинов повышает потенциальные возможности крипторынков, но не гарантирует немедленного спроса на BTC.
Это один из аспектов, в которых базовая инфраструктура рынка в 2026 году развита лучше, чем в 2021-м, хотя динамика цены биткоина ухудшилась.
VII. РЕГУЛИРОВАНИЕ: ПОВТОРЯЕТСЯ ЛИ ПОЛИТИЧЕСКИЙ СЦЕНАРИЙ 2021 ГОДА?
В 2021 году на биткоин влияла неопределенность в сфере регулирования, но обстоятельства были иными.
Одним из важнейших событий стали меры Китая против майнинга криптовалют и связанной с ним деятельности.
Ограничения вызвали масштабное географическое перераспределение майнинговых мощностей биткоина. В обзоре Glassnode за 2021 год зафиксировано временное сокращение майнинга примерно на 53% в ходе миграции, после которого к концу года последовало существенное восстановление хешрейта сети.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Этот эпизод показал, что государственная политика может существенно влиять на майнинговую отрасль биткоина, ее инфраструктуру и настроения рынка.
Но он не дал Китаю контроля над денежно-кредитной политикой биткоина или правилами транзакций.
Сеть продолжила работать.
В 2026 году регулирование стало более развитым, особенно в США.
Появились регулируемые биржевые продукты на биткоин, более развитая инфраструктура институционального хранения активов и более широкая финансовая экосистема.
Тем не менее неопределенность в сфере регулирования по-прежнему важна.
Reuters назвало политические и регуляторные риски после промежуточных выборов в США в ноябре 2026 года одним из нескольких факторов, вызывающих обеспокоенность на крипторынках.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Следует различать три аспекта регулирования:
- Доступ к рынку: правила, определяющие, могут ли банки, фонды и инвестиционные платформы предоставлять услуги в сфере криптовалют.
- Перемещение капитала: правила хранения активов, налогообложения, стейблкоинов и участия институциональных инвесторов.
- Доверие к рынку: политическая неопределенность, меняющая ожидания относительно будущих условий работы.
Эти факторы могут влиять на цену биткоина, не меняя базовый протокол.
На данный момент недостаточно данных, чтобы считать попытки государства контролировать биткоин главной причиной ноябрьского снижения.
За неопределенностью в сфере регулирования стоит следить, однако данные за этот период также указывают на макроэкономическое давление, отток средств из ETF и снижение склонности к риску.
VIII. ЧТО ИМЕННО ИЗМЕНИЛОСЬ МЕЖДУ ДВУМЯ ЦИКЛАМИ?
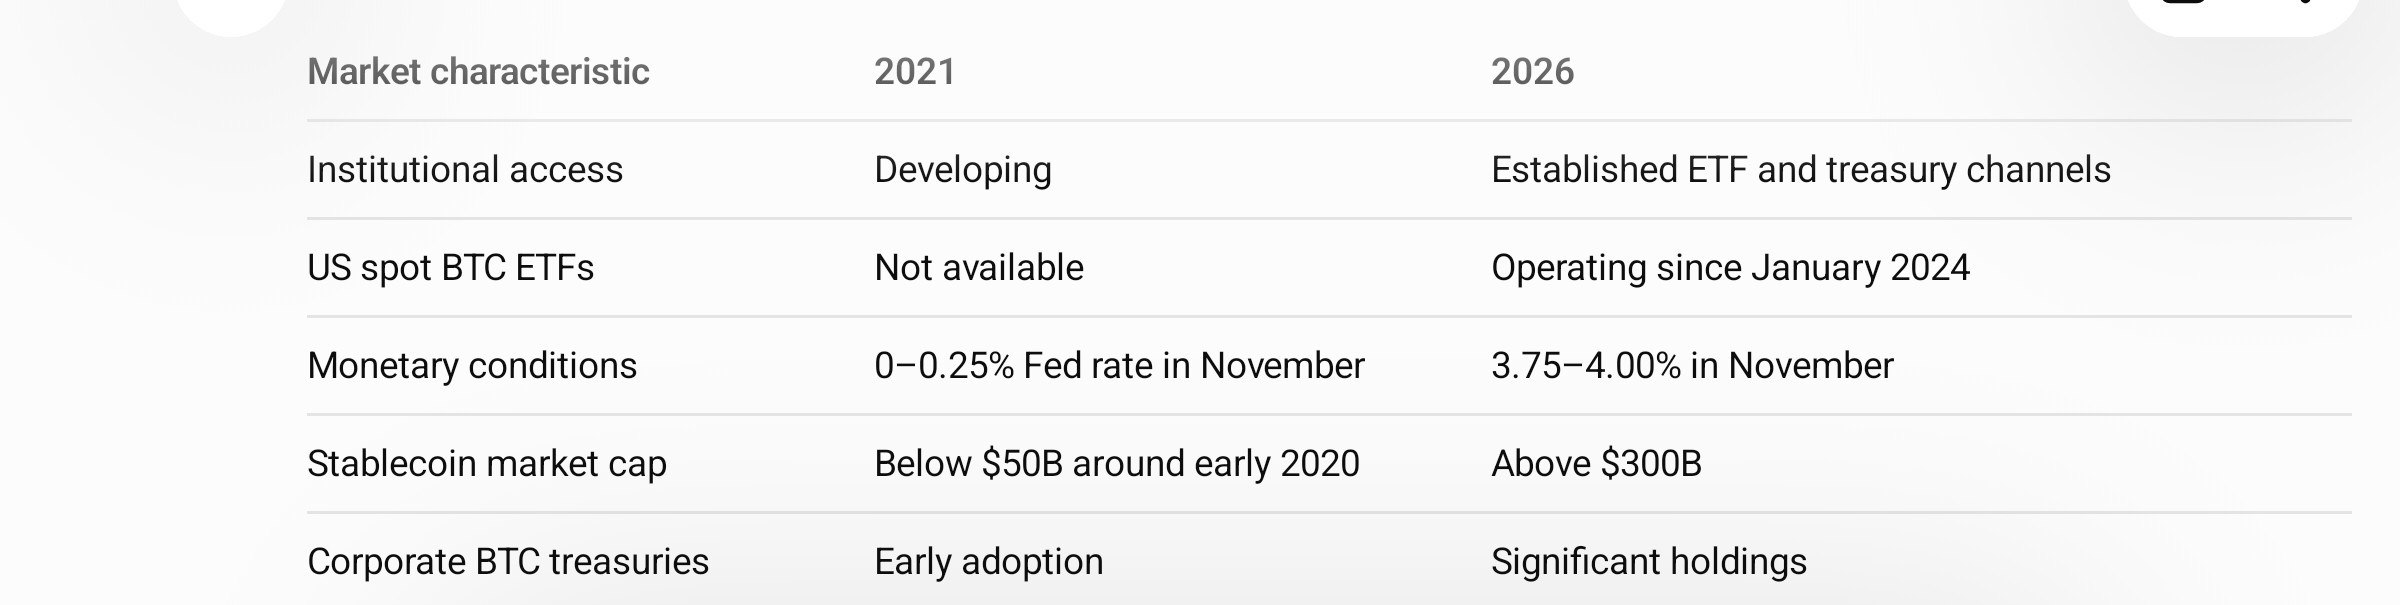
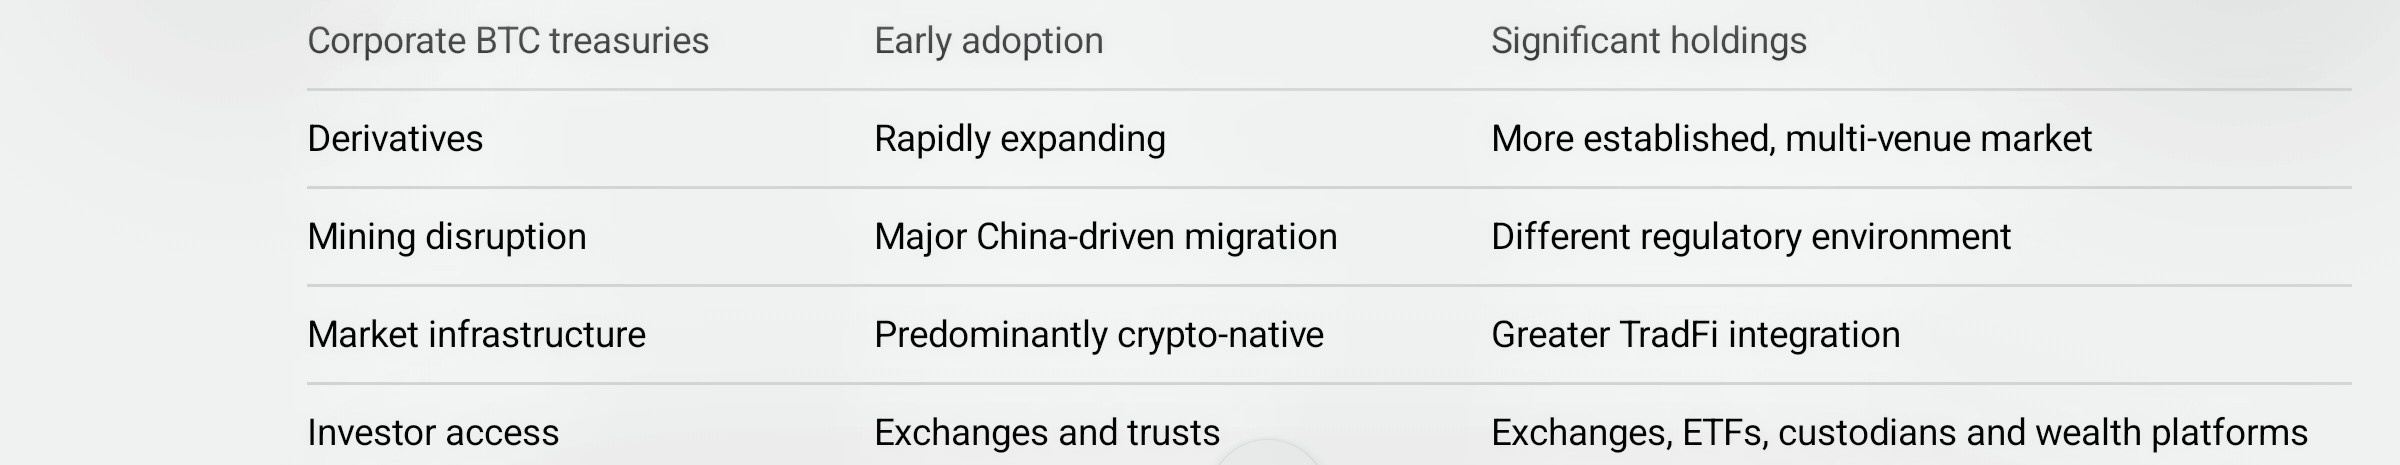
Сравнение становится яснее, если разделить структуру рынка биткоина и лежащую в его основе инфраструктуру.
Источники:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
Таблица показывает нечто важное.
Биткоин стал теснее интегрирован в традиционные финансовые рынки, но такая интеграция открыла дополнительные каналы, по которым макроэкономические условия и решения по управлению портфелем могут влиять на его цену.
Более крупный рынок не обязательно менее волатилен.
Более широкая база капитала не гарантирует, что инвесторы сохранят свои вложения в периоды неопределенности.
А институциональное владение не исключает значительных просадок.
IX. ИТАК, ПОВТОРЯЕМ ЛИ МЫ 2021 ГОД?
Мой вывод: биткоин повторяет некоторые особенности исторических циклов, но сам рынок кардинально изменился.
Есть три важных сходства.
Во-первых, сроки цикла. Пики в ноябре 2021 года и октябре 2025 года наступили примерно через 18 месяцев после соответствующих халвингов.
Во-вторых, кредитное плечо и ликвидность. Оба рынка показывают, как изменения склонности к риску, позиционирования в деривативах и ликвидности могут ускорить падение цен.
В-третьих, институциональные и макроэкономические факторы. На оба цикла влияли денежно-кредитная политика и меняющиеся ожидания инвесторов, хотя каналов воздействия этих факторов стало значительно больше.
Но различия имеют более серьезные последствия.
Рынок 2021 года развивался в исключительно мягких условиях денежно-кредитной политики, а инфраструктура для институциональных инвестиций была относительно ограниченной.
В 2026 году экономика стейблкоинов значительно крупнее, существуют регулируемые спотовые ETF и корпоративные резервы в биткоине, а связь с традиционными финансовыми рынками гораздо глубже.
Тем не менее эти изменения не предотвратили просадку более чем на 55% от максимума октября 2025 года.
Это заставляет задаться важным вопросом о том, как меняется инвестиционная привлекательность биткоина.
Институциональное внедрение расширило доступ и создало дополнительные источники спроса. Оно также теснее связало биткоин с решениями о распределении активов в традиционных портфелях.
Когда институциональные инвесторы снижают риск, давление продаж может затронуть биткоин одновременно с акциями и другими рискованными активами.
Это не отменяет денежно-кредитных свойств биткоина или долгосрочного инвестиционного тезиса. Но это означает, что поведение рынка нужно рассматривать в более широком финансовом контексте.
За чем трейдерам следить дальше
Вместо того чтобы полагаться только на прогнозы, основанные на исторических циклах, я бы следил за следующими показателями:
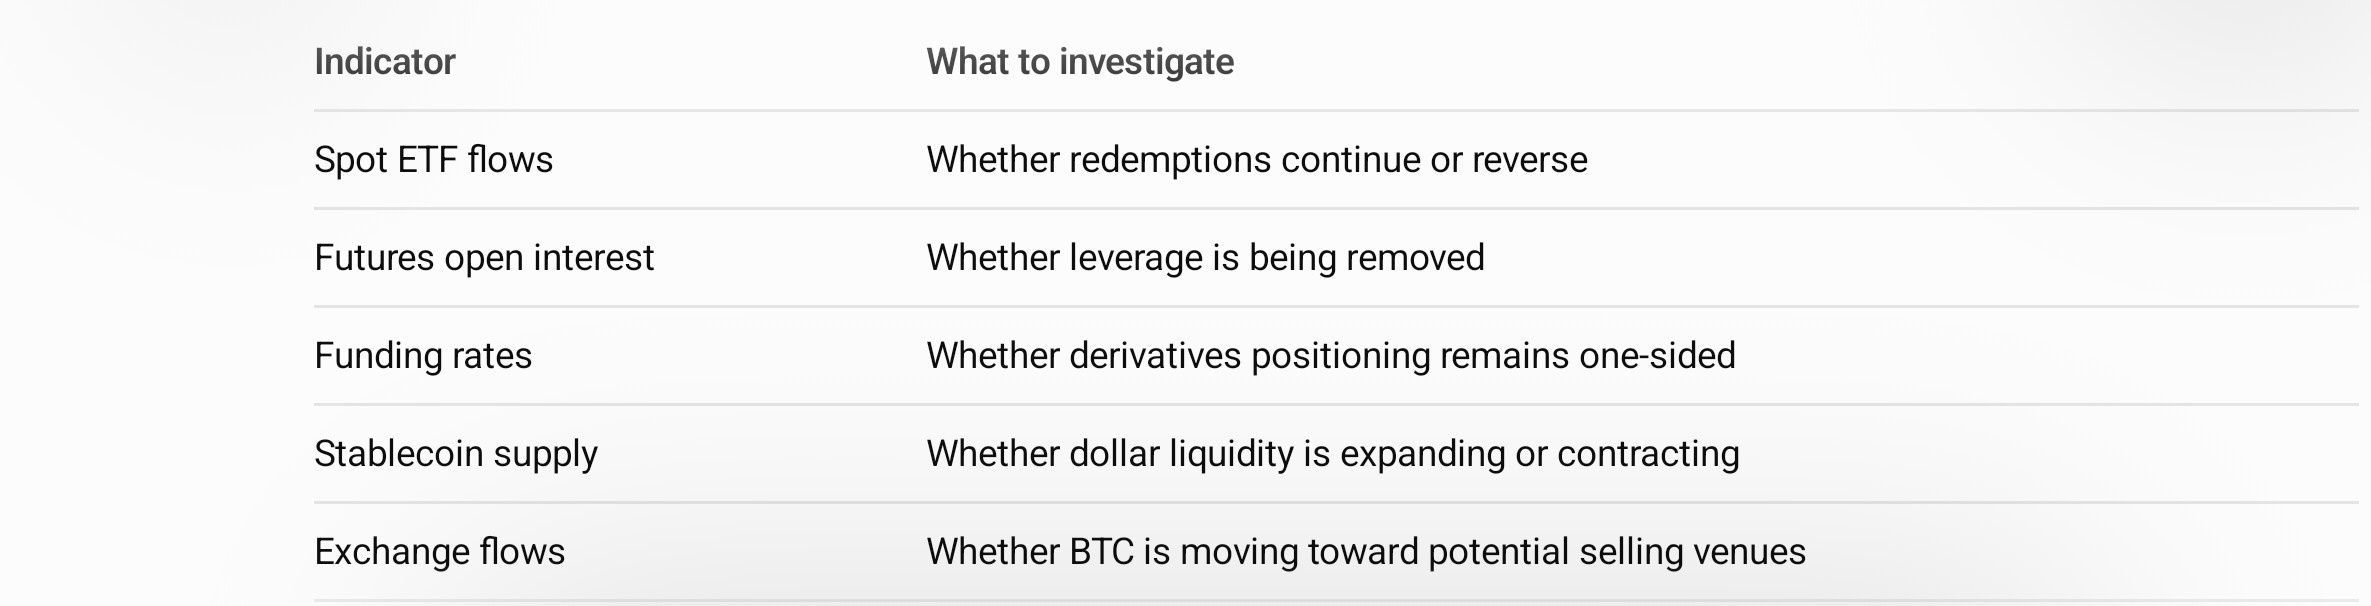
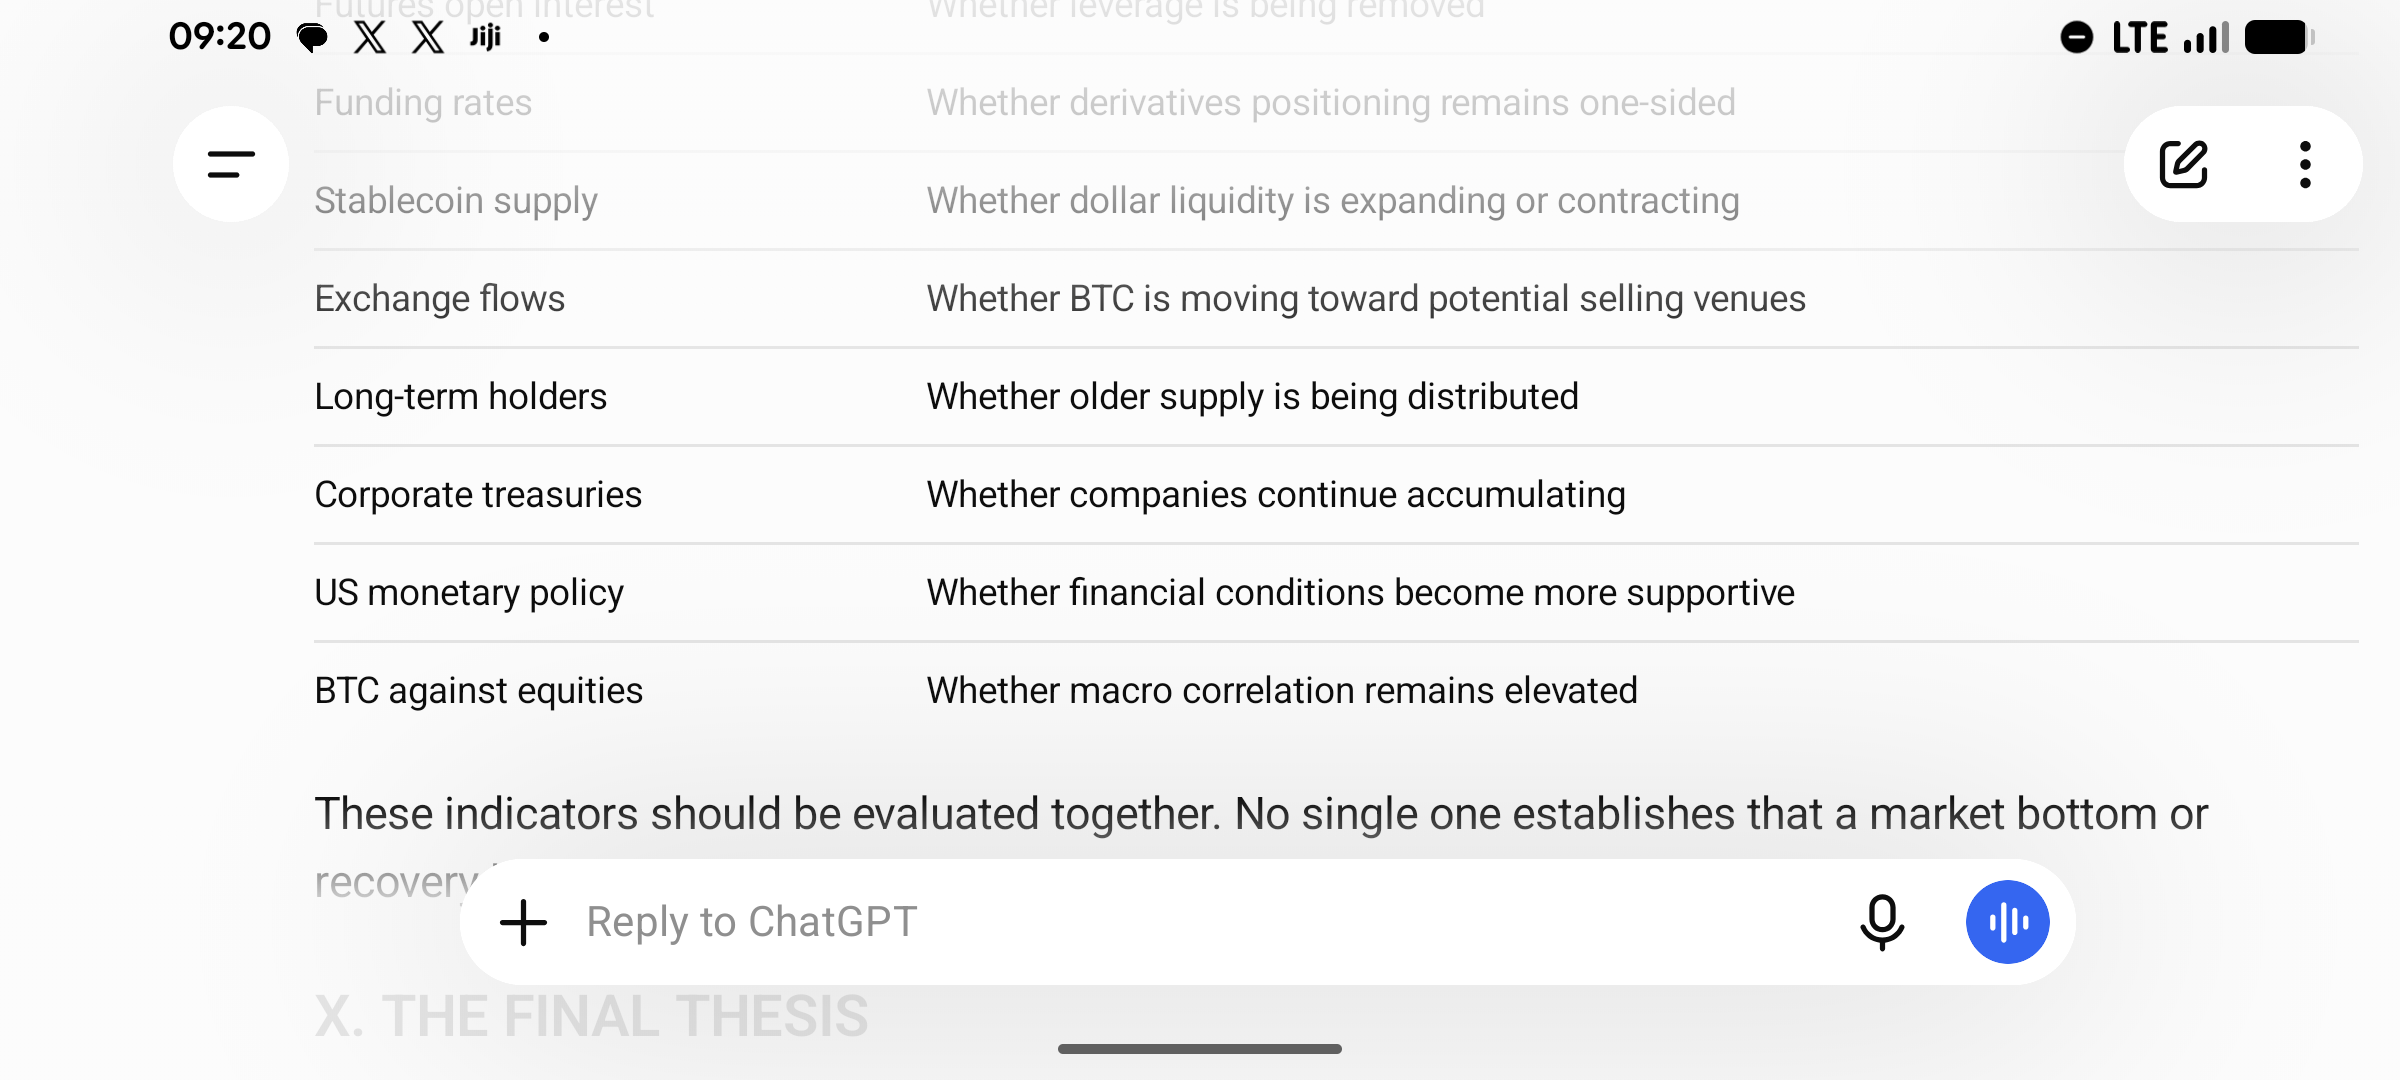
Эти показатели следует оценивать в совокупности. Ни один из них сам по себе не подтверждает, что рынок достиг дна или начал восстанавливаться.
X. ИТОГОВЫЙ ТЕЗИС
Текущее падение биткоина стоит рассматривать шире, чем через привычное повествование о четырехлетнем цикле.
На рынок 2021 года влияли спекуляции розничных инвесторов, рост позиций в деривативах, ликвидность эпохи пандемии и формирующийся институциональный рынок.
В 2026 году рынок функционирует в совершенно иной финансовой архитектуре. ETF, корпоративные резервы, стейблкоины, институциональное хранение активов и традиционные инвестиционные платформы теперь играют гораздо более важную роль.
Однако участие институциональных инвесторов не защитило биткоин от влияния традиционных финансовых условий. Напротив, оно создало дополнительные каналы передачи воздействия между традиционными рынками и криптовалютами.
Текущие данные указывают на ослабление спроса на ETF, более жесткие денежно-кредитные условия по сравнению с 2021 годом и более широкий пересмотр отношения к рискованным активам. При этом накопление биткоинов компаниями и данные об институциональном владении показывают, что капитал движется не только в одном направлении.
Поэтому я бы не стал объявлять четырехлетний цикл утратившим силу или утверждать, что биткоин непременно повторит медвежий рынок 2021–2022 годов.
Полезнее сделать вывод, что исторические закономерности циклов по-прежнему актуальны, но структура рынка, которая их формирует, изменилась.
Биткоин стал более институциональным, но не менее подверженным рыночным рискам.
Возможно, это самое важное различие, которое трейдерам следует учитывать, сравнивая 2021 и 2026 годы.
Независимое исследование. Не является финансовой рекомендацией. Данные и состояние рынка приведены по состоянию на 21 ноября 2026 года.
Источники исследований и проверка данных
[CoinGlass — исторические данные о цене биткоина, 2021 год](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass — исторические данные о цене биткоина, 2025–2026 годы](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode — The Week Onchain, неделя 52, 2021 год](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode — The Week Onchain, неделя 49, 2021 год](https://research.glassnode.com/week-onchain-week-49-2021/).
[Федеральная резервная система — заявление FOMC от 3 ноября 2021 года](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Федеральная резервная система — текущие экономические показатели, ноябрь 2026 года](https://www.federalreserve.gov/).
[Galaxy Research — институциональные вложения в ETP на биткоин достигли нового исторического максимума, 19 ноября](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research — институциональное внедрение цифровых активов, октябрь 2026 года](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research — цифровые активы в 2026 году: за пределами шума](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters — биткоин упал до минимума за два года, 21 ноября 2026 года](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).