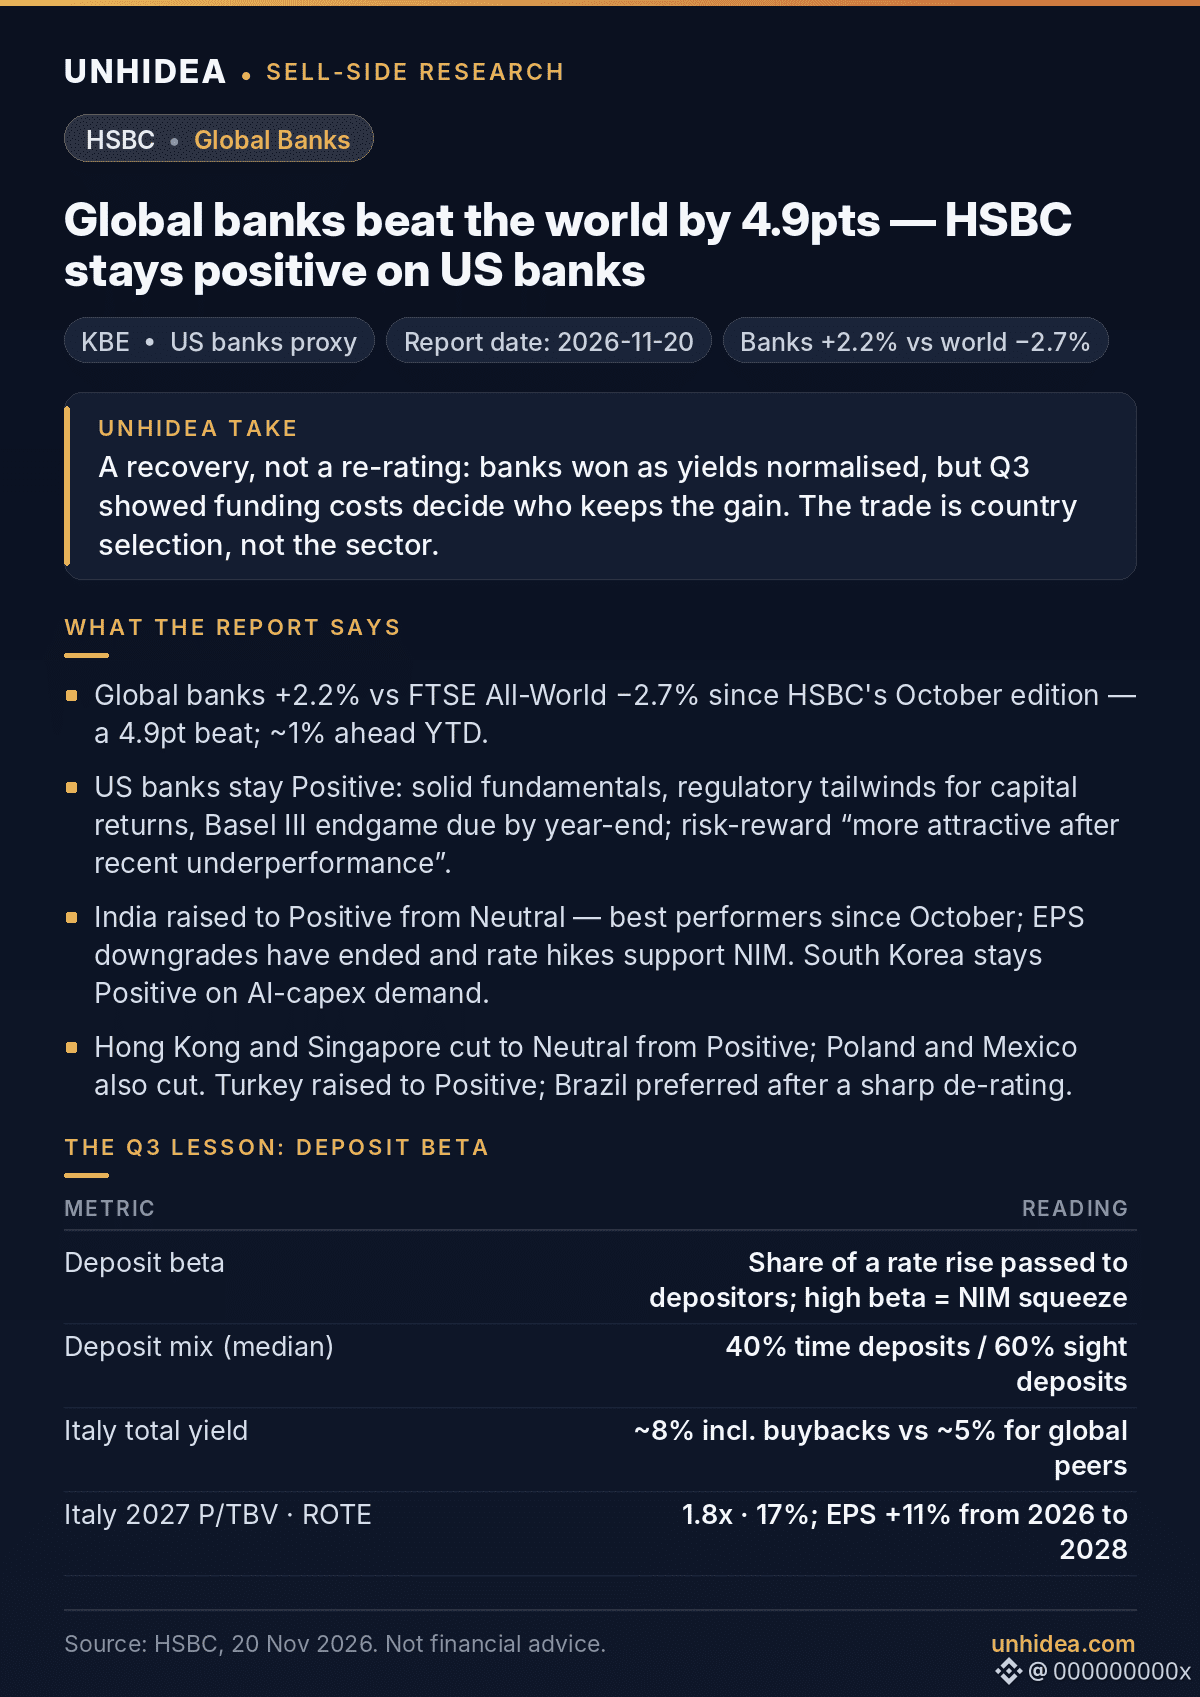
$KBE: мировые банки опередили рынок на 4,9 п. п. с октября — HSBC сохраняет позитивный взгляд на банки США.
- HSBC, 20 нояб.: с октябрьского выпуска мировые банки выросли на 2,2% против снижения FTSE All-World на 2,7%; с начала года опережение составляет около 1% на фоне нормализации доходности после октябрьского пика.
- По банкам США сохраняется позитивный взгляд: прочные фундаментальные показатели, благоприятные регуляторные условия для возврата капитала, завершение внедрения Basel III ожидается к концу года. Соотношение риска и доходности «стало привлекательнее после недавнего отставания».
- Оценка Индии повышена до позитивной — это рынок с наилучшими показателями с октября; пересмотр прогнозов прибыли на акцию в сторону понижения завершился, повышение ставок поддерживает чистую процентную маржу. По Южной Корее сохраняется позитивный взгляд благодаря спросу, связанному с капитальными затратами на ИИ.
- Оценки Гонконга и Сингапура снижены до нейтральных; оценка Турции повышена до позитивной; предпочтение отдано Бразилии после резкого снижения оценки.
- Урок III квартала: депозитная бета. Стоимость фондирования пересматривалась быстрее, чем доходность активов, что сжимало чистую процентную маржу; в среднем доля срочных вкладов составляет 40%, вкладов до востребования — 60%.
Вывод Unhidea: это восстановление, а не переоценка — банки выиграли благодаря нормализации доходности. Ставка — на выбор стран, а не сектора.
Вывод Unhidea: следите за депозитной бетой, а не только за ставками. Там, где ставки по вкладам быстро пересматриваются, повышение ставок меньше помогает банкам.
После публикации отчёта, 20 нояб.: S&P 500 −3,8%, Nasdaq −5,1%.
Риски: бюджетная консолидация (главный риск HSBC на 2027 год), давление со стороны стоимости депозитов, опасения по поводу расходов на ИИ.
Источник: HSBC, 20 нояб. 2026 г. Не является инвестиционной рекомендацией.
- HSBC, 20 нояб.: с октябрьского выпуска мировые банки выросли на 2,2% против снижения FTSE All-World на 2,7%; с начала года опережение составляет около 1% на фоне нормализации доходности после октябрьского пика.
- По банкам США сохраняется позитивный взгляд: прочные фундаментальные показатели, благоприятные регуляторные условия для возврата капитала, завершение внедрения Basel III ожидается к концу года. Соотношение риска и доходности «стало привлекательнее после недавнего отставания».
- Оценка Индии повышена до позитивной — это рынок с наилучшими показателями с октября; пересмотр прогнозов прибыли на акцию в сторону понижения завершился, повышение ставок поддерживает чистую процентную маржу. По Южной Корее сохраняется позитивный взгляд благодаря спросу, связанному с капитальными затратами на ИИ.
- Оценки Гонконга и Сингапура снижены до нейтральных; оценка Турции повышена до позитивной; предпочтение отдано Бразилии после резкого снижения оценки.
- Урок III квартала: депозитная бета. Стоимость фондирования пересматривалась быстрее, чем доходность активов, что сжимало чистую процентную маржу; в среднем доля срочных вкладов составляет 40%, вкладов до востребования — 60%.
Вывод Unhidea: это восстановление, а не переоценка — банки выиграли благодаря нормализации доходности. Ставка — на выбор стран, а не сектора.
Вывод Unhidea: следите за депозитной бетой, а не только за ставками. Там, где ставки по вкладам быстро пересматриваются, повышение ставок меньше помогает банкам.
После публикации отчёта, 20 нояб.: S&P 500 −3,8%, Nasdaq −5,1%.
Риски: бюджетная консолидация (главный риск HSBC на 2027 год), давление со стороны стоимости депозитов, опасения по поводу расходов на ИИ.
Источник: HSBC, 20 нояб. 2026 г. Не является инвестиционной рекомендацией.