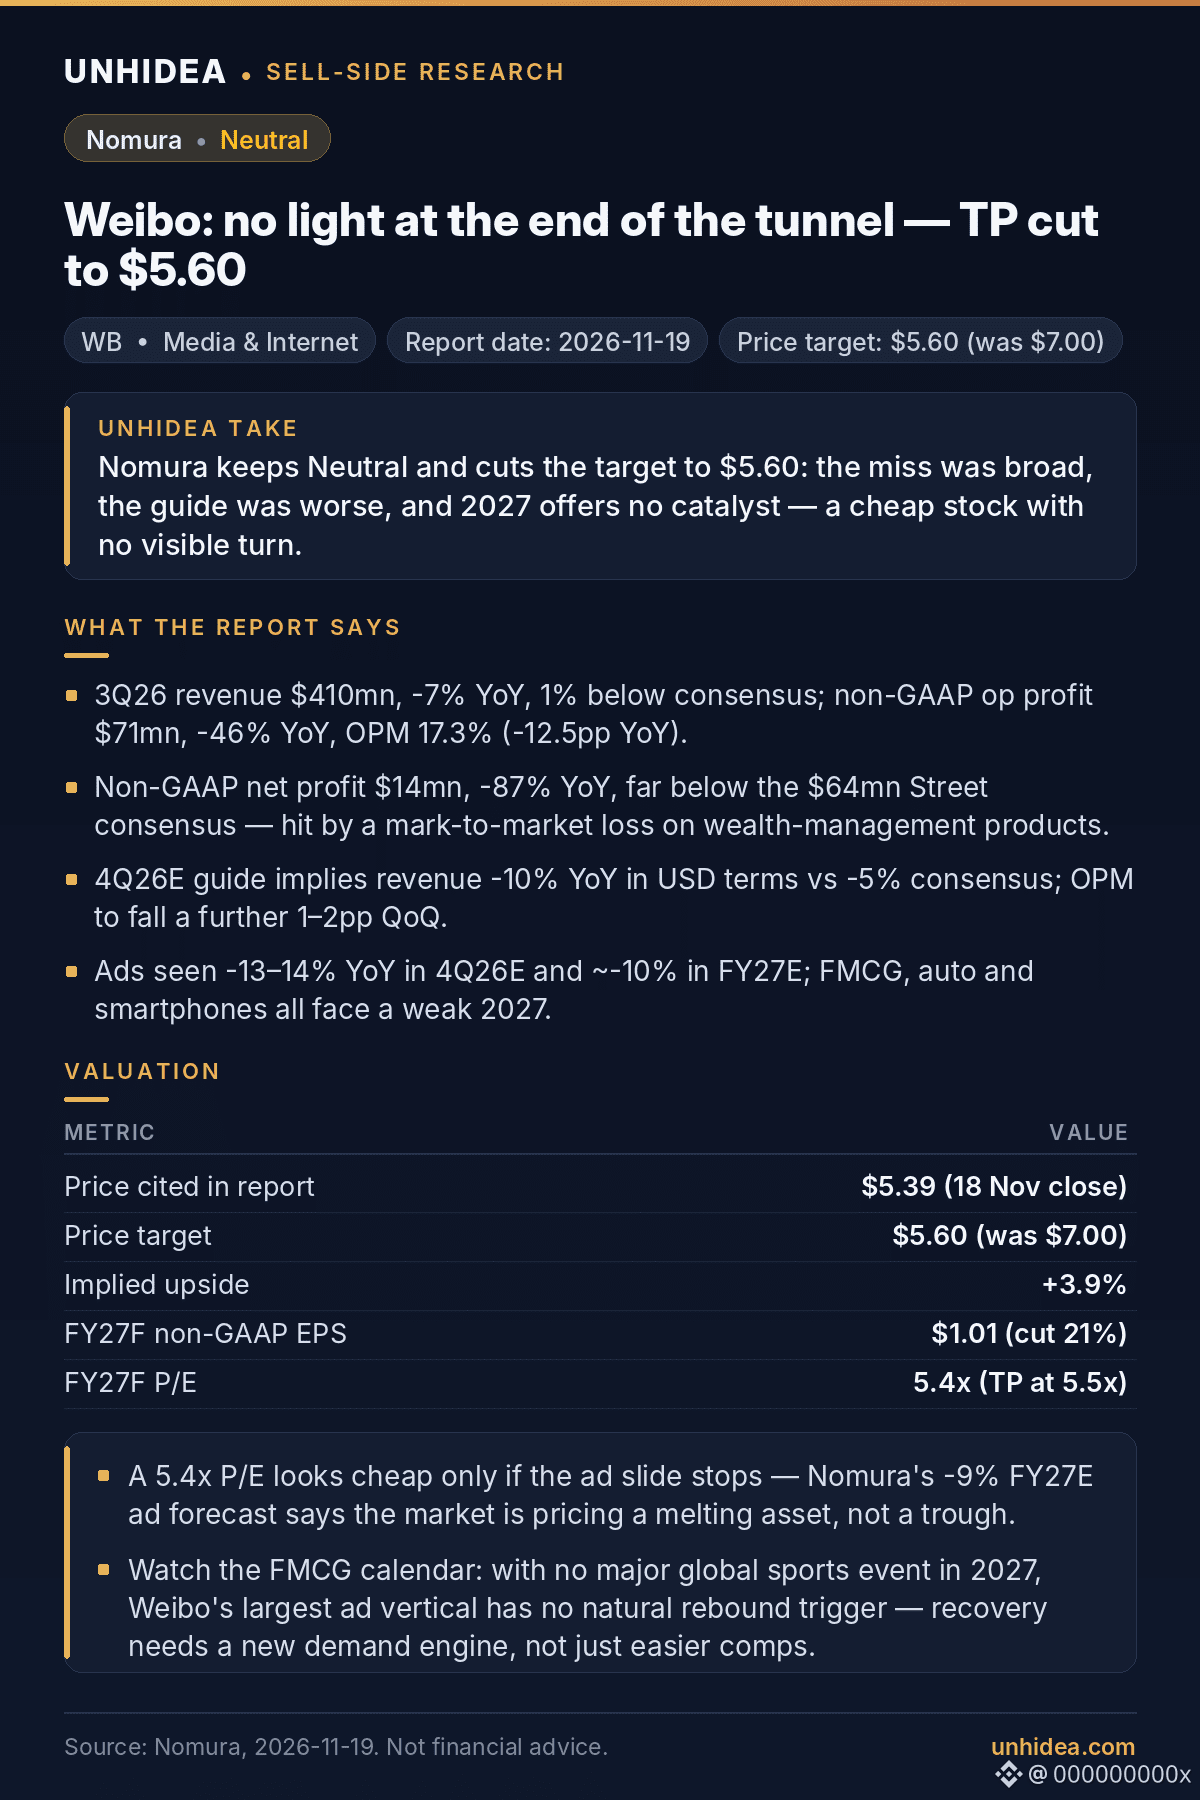
$WB: Nomura сохраняет рекомендацию «Нейтрально» по Weibo и снижает целевую цену с $7.00 до $5.60 — всего на +3.9% выше цены закрытия $5.39, указанной в отчёте (18 ноября). «В конце туннеля не видно света».
- Выручка за 3Q26 составила $410 млн, снизившись на 7% г/г и оказавшись на 1% ниже консенсуса; операционная прибыль по non-GAAP — $71 млн, снижение на 46% г/г, маржа уменьшилась на 12.5 п.п., до 17.3%.
- Чистая прибыль по non-GAAP упала на 87% г/г, до $14 млн, против консенсуса в $64 млн; на результат повлиял убыток от переоценки продуктов управления капиталом по рыночной стоимости.
- Прогноз на 4Q26E подразумевает снижение выручки на 10% г/г в долларовом выражении против 5% по консенсусу; прогнозируется дальнейшее снижение маржи на 1–2 п.п. кв/кв.
- Проблема — реклама: прогнозируется снижение на 13–14% г/г в 4Q26E и примерно на 10% в FY27E. FMCG, крупнейший сегмент, столкнётся в 2027 году с отсутствием крупных международных спортивных событий; расходы на рекламу автомобилей и смартфонов также снижаются.
- Nomura снизила прогноз EPS по non-GAAP на FY27E на 21%, до $1.01, а прогноз выручки — на 10%, до $1,595 млн; акции торгуются с коэффициентом P/E 5.4x по прогнозу на FY27E.
Мнение Unhidea: коэффициент 5.4x выглядит низким, только если спад рекламы прекратится — прогноз Nomura о снижении рекламы на 9% в FY27E говорит о том, что рынок оценивает тающий актив, а не достигшее дна падение.
Мнение Unhidea: следите за календарём FMCG — без крупных спортивных событий в 2027 году у крупнейшего рекламного сегмента нет естественного повода для отскока; для восстановления нужен новый двигатель спроса.
Риски: более быстрое восстановление рекламы — потенциал роста; ужесточение регулирования UGC и конкурирующие социальные платформы — негативные факторы.
Источник: Nomura, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка за 3Q26 составила $410 млн, снизившись на 7% г/г и оказавшись на 1% ниже консенсуса; операционная прибыль по non-GAAP — $71 млн, снижение на 46% г/г, маржа уменьшилась на 12.5 п.п., до 17.3%.
- Чистая прибыль по non-GAAP упала на 87% г/г, до $14 млн, против консенсуса в $64 млн; на результат повлиял убыток от переоценки продуктов управления капиталом по рыночной стоимости.
- Прогноз на 4Q26E подразумевает снижение выручки на 10% г/г в долларовом выражении против 5% по консенсусу; прогнозируется дальнейшее снижение маржи на 1–2 п.п. кв/кв.
- Проблема — реклама: прогнозируется снижение на 13–14% г/г в 4Q26E и примерно на 10% в FY27E. FMCG, крупнейший сегмент, столкнётся в 2027 году с отсутствием крупных международных спортивных событий; расходы на рекламу автомобилей и смартфонов также снижаются.
- Nomura снизила прогноз EPS по non-GAAP на FY27E на 21%, до $1.01, а прогноз выручки — на 10%, до $1,595 млн; акции торгуются с коэффициентом P/E 5.4x по прогнозу на FY27E.
Мнение Unhidea: коэффициент 5.4x выглядит низким, только если спад рекламы прекратится — прогноз Nomura о снижении рекламы на 9% в FY27E говорит о том, что рынок оценивает тающий актив, а не достигшее дна падение.
Мнение Unhidea: следите за календарём FMCG — без крупных спортивных событий в 2027 году у крупнейшего рекламного сегмента нет естественного повода для отскока; для восстановления нужен новый двигатель спроса.
Риски: более быстрое восстановление рекламы — потенциал роста; ужесточение регулирования UGC и конкурирующие социальные платформы — негативные факторы.
Источник: Nomura, 19 ноября 2026 года. Не является финансовой рекомендацией.