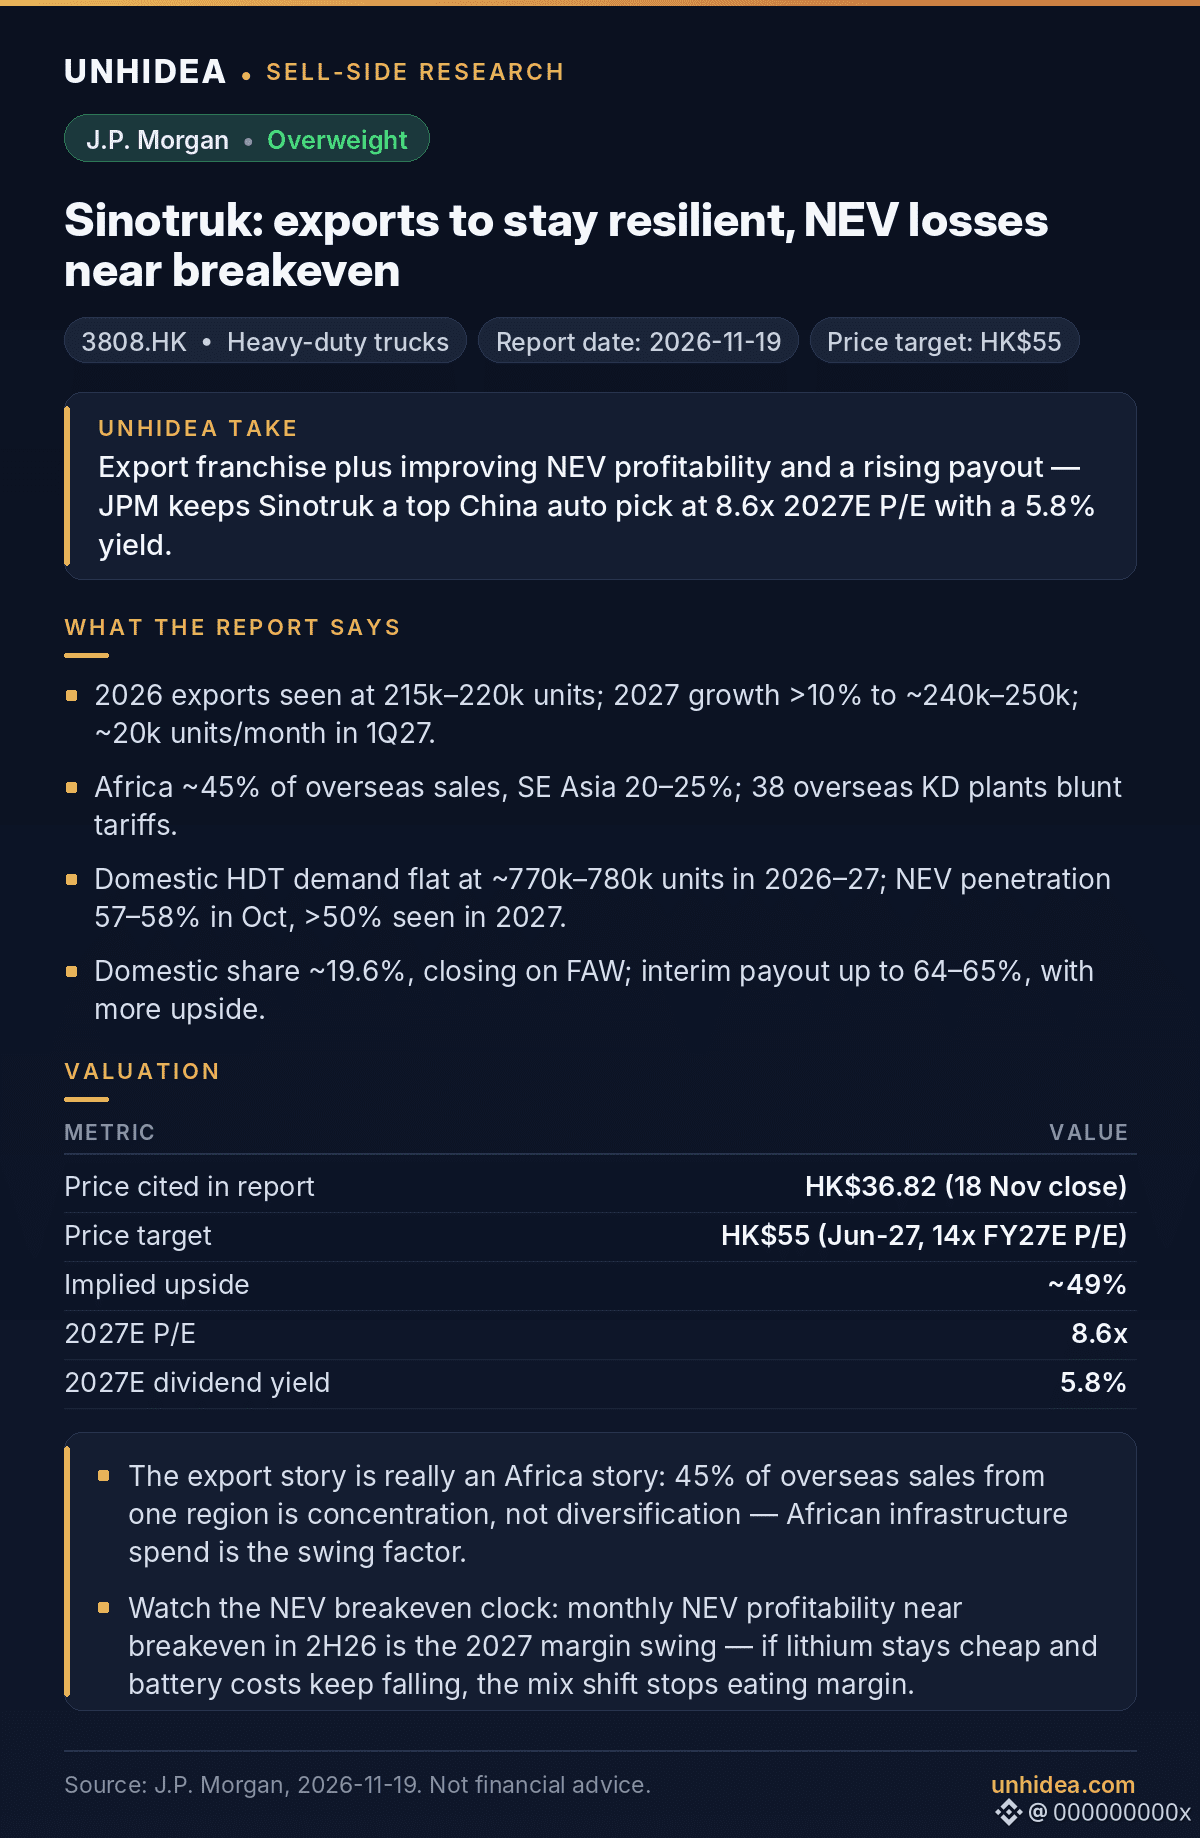
$3808.HK: J.P. Morgan сохраняет рекомендацию «Выше рынка» по Sinotruk, целевая цена — HK$55, что примерно на 49% выше цены закрытия HK$36,82, указанной в отчёте (18 ноября).
- Экспорт — главный двигатель роста: в 2026 году ожидается 215–220 тыс. единиц, затем рост более чем на 10% — примерно до 240–250 тыс. в 2027 году; в 1Q27 — около 20 тыс. единиц в месяц при видимости заказов на 2–3 месяца.
- На Африку приходится около 45% зарубежных продаж, на Юго-Восточную Азию — 20–25%; 38 зарубежных заводов крупноузловой сборки смягчают влияние пошлин. На экспорт NEV приходится лишь 2–3% общего объёма, поэтому сокращение возврата НДС в апреле 2027 года почти не скажется на компании.
- На внутреннем рынке спрос на тяжёлые грузовики остаётся стабильным (около 770–780 тыс. единиц в 2026–27 годах), но доля NEV в октябре достигла 57–58%, а линейка NEV Sinotruk приближается к безубыточности на месячном уровне во 2П26.
- Доля внутреннего рынка — около 19,6%, компания сокращает отрыв от FAW; промежуточные выплаты акционерам вырастут до 64–65%, потенциал дальнейшего роста сохраняется.
Мнение Unhidea: история экспорта — это прежде всего история Африки: 45% зарубежных продаж в одном регионе — это концентрация, а не диверсификация; ключевым фактором станет объём расходов на инфраструктуру в Африке.
Мнение Unhidea: следите за сроками выхода NEV на безубыточность — дешёвый литий и снижение стоимости аккумуляторов могут не дать изменению структуры продаж снизить маржу в 2027 году.
Оценка: 8,6x прогнозной прибыли на акцию за 2027 год, дивидендная доходность 5,8% в 2027 году; целевая цена основана на коэффициенте 14x прогнозной прибыли на акцию за 2027 финансовый год против исторического среднего 11x +1 стандартное отклонение.
Риски: изменение спроса на экспорт или политики; сохранение слабости внутреннего цикла; рост операционных расходов.
Источник: J.P. Morgan, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Экспорт — главный двигатель роста: в 2026 году ожидается 215–220 тыс. единиц, затем рост более чем на 10% — примерно до 240–250 тыс. в 2027 году; в 1Q27 — около 20 тыс. единиц в месяц при видимости заказов на 2–3 месяца.
- На Африку приходится около 45% зарубежных продаж, на Юго-Восточную Азию — 20–25%; 38 зарубежных заводов крупноузловой сборки смягчают влияние пошлин. На экспорт NEV приходится лишь 2–3% общего объёма, поэтому сокращение возврата НДС в апреле 2027 года почти не скажется на компании.
- На внутреннем рынке спрос на тяжёлые грузовики остаётся стабильным (около 770–780 тыс. единиц в 2026–27 годах), но доля NEV в октябре достигла 57–58%, а линейка NEV Sinotruk приближается к безубыточности на месячном уровне во 2П26.
- Доля внутреннего рынка — около 19,6%, компания сокращает отрыв от FAW; промежуточные выплаты акционерам вырастут до 64–65%, потенциал дальнейшего роста сохраняется.
Мнение Unhidea: история экспорта — это прежде всего история Африки: 45% зарубежных продаж в одном регионе — это концентрация, а не диверсификация; ключевым фактором станет объём расходов на инфраструктуру в Африке.
Мнение Unhidea: следите за сроками выхода NEV на безубыточность — дешёвый литий и снижение стоимости аккумуляторов могут не дать изменению структуры продаж снизить маржу в 2027 году.
Оценка: 8,6x прогнозной прибыли на акцию за 2027 год, дивидендная доходность 5,8% в 2027 году; целевая цена основана на коэффициенте 14x прогнозной прибыли на акцию за 2027 финансовый год против исторического среднего 11x +1 стандартное отклонение.
Риски: изменение спроса на экспорт или политики; сохранение слабости внутреннего цикла; рост операционных расходов.
Источник: J.P. Morgan, 19 ноября 2026 года. Не является финансовой рекомендацией.