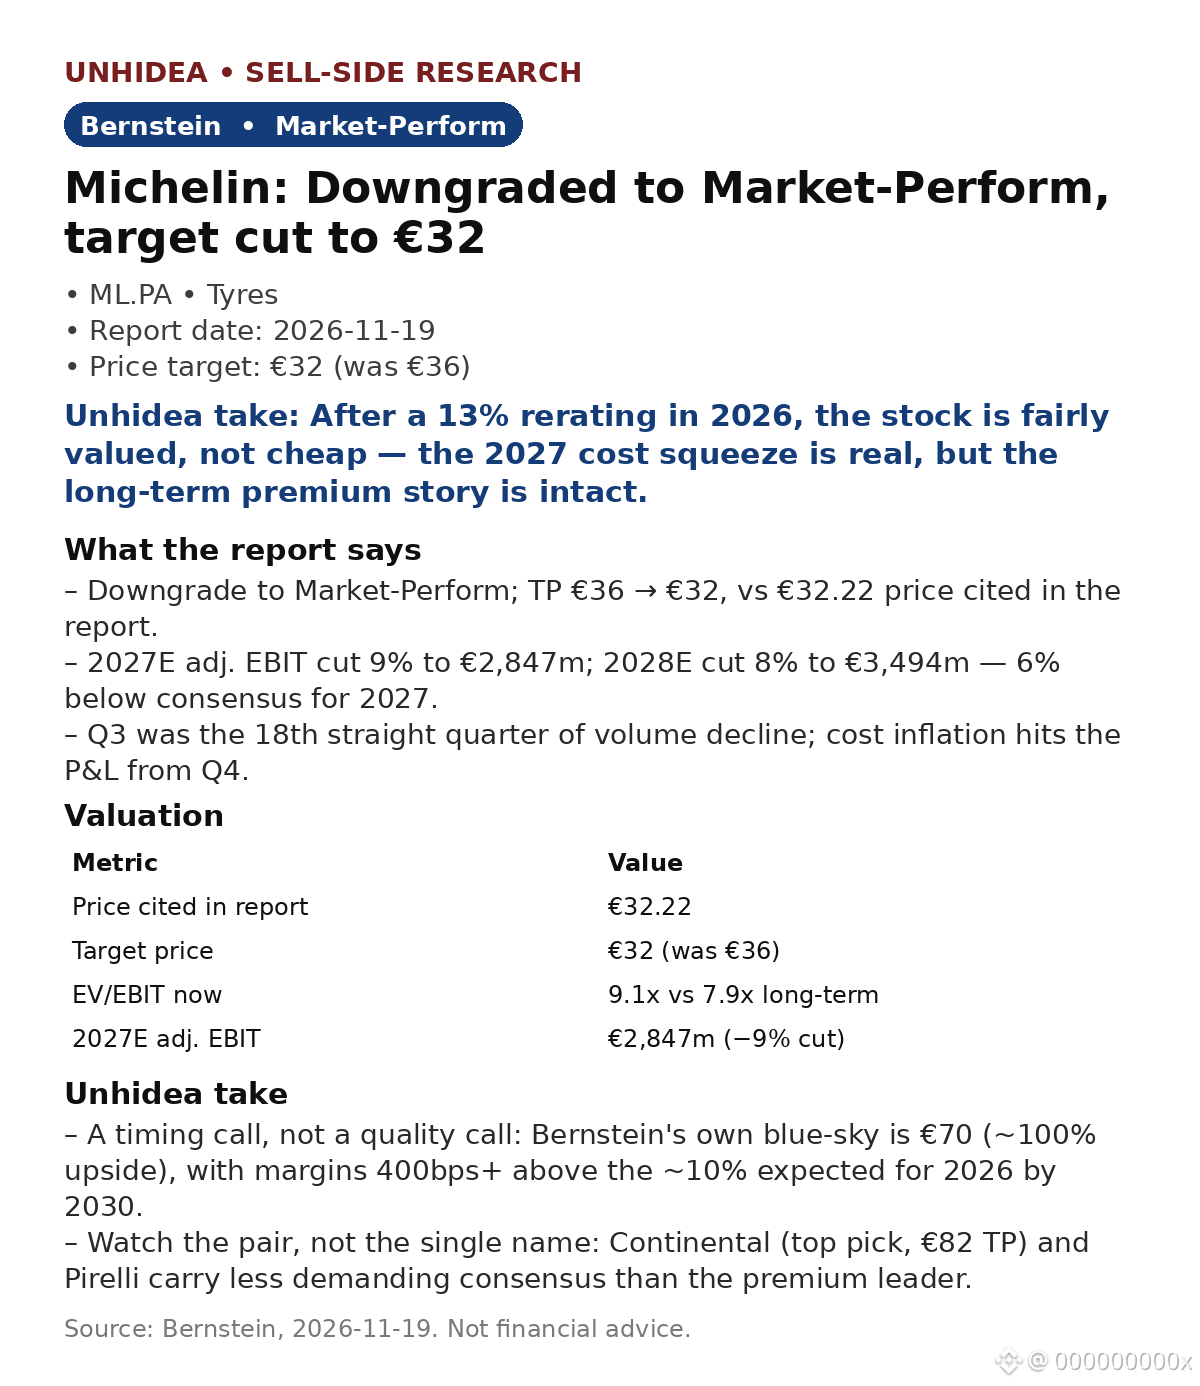
$ML.PA: Bernstein понижает рейтинг Michelin до «на уровне рынка», целевая цена — €32 (ранее €36): после переоценки на 13% в 2026 году акции оценены справедливо, но не дёшево.
- Прогноз скорректированной EBIT на 2027E снижен на 9%, до €2,847 млн; на 2028E — на 8%, до €3,494 млн. Показатель за 2027 год на 6% ниже консенсус-прогноза (более чем на 10% ниже в 1П) из-за влияния инфляции цен на сырьё с 4К и ослабления способности повышать цены.
- Консенсус по-прежнему предполагает рост EBIT на 8% в 2027 году; Bernstein считает, что восстановление переносится на 2028 год. В 3К объёмы снижались уже 18-й квартал подряд.
- При мультипликаторе 9.1x EBIT против долгосрочного среднего 7.9x переоценка уже состоялась. Continental остаётся фаворитом (€82 — целевая цена); рейтинг Pirelli «Выше рынка» сохранён.
Взгляд Unhidea: это прогноз по срокам, а не оценка качества бизнеса — оптимистичный сценарий Bernstein предполагает цену €70 (потенциал роста около 100%); к 2030 году маржа будет более чем на 400 б.п. выше примерно 10% в 2026 году. Спад в 2027 году реален, но бизнес-модель не сломана.
Взгляд Unhidea: следите за парой, а не за отдельной компанией — «переход на более дешёвый сегмент» сильнее всего бьёт по премиальному лидеру. Отчётность в феврале станет негативным катализатором; CMD в мае может привести к переоценке истории.
Оценка: «на уровне рынка», целевая цена €32 при мультипликаторе 7.9x EBIT — примерно без изменений относительно цены €32.22, указанной в отчёте.
Риски: инфляция цен на сырьё, давление на цены, потеря доли рынка, дисбаланс спроса и предложения к 2030 году.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Прогноз скорректированной EBIT на 2027E снижен на 9%, до €2,847 млн; на 2028E — на 8%, до €3,494 млн. Показатель за 2027 год на 6% ниже консенсус-прогноза (более чем на 10% ниже в 1П) из-за влияния инфляции цен на сырьё с 4К и ослабления способности повышать цены.
- Консенсус по-прежнему предполагает рост EBIT на 8% в 2027 году; Bernstein считает, что восстановление переносится на 2028 год. В 3К объёмы снижались уже 18-й квартал подряд.
- При мультипликаторе 9.1x EBIT против долгосрочного среднего 7.9x переоценка уже состоялась. Continental остаётся фаворитом (€82 — целевая цена); рейтинг Pirelli «Выше рынка» сохранён.
Взгляд Unhidea: это прогноз по срокам, а не оценка качества бизнеса — оптимистичный сценарий Bernstein предполагает цену €70 (потенциал роста около 100%); к 2030 году маржа будет более чем на 400 б.п. выше примерно 10% в 2026 году. Спад в 2027 году реален, но бизнес-модель не сломана.
Взгляд Unhidea: следите за парой, а не за отдельной компанией — «переход на более дешёвый сегмент» сильнее всего бьёт по премиальному лидеру. Отчётность в феврале станет негативным катализатором; CMD в мае может привести к переоценке истории.
Оценка: «на уровне рынка», целевая цена €32 при мультипликаторе 7.9x EBIT — примерно без изменений относительно цены €32.22, указанной в отчёте.
Риски: инфляция цен на сырьё, давление на цены, потеря доли рынка, дисбаланс спроса и предложения к 2030 году.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.