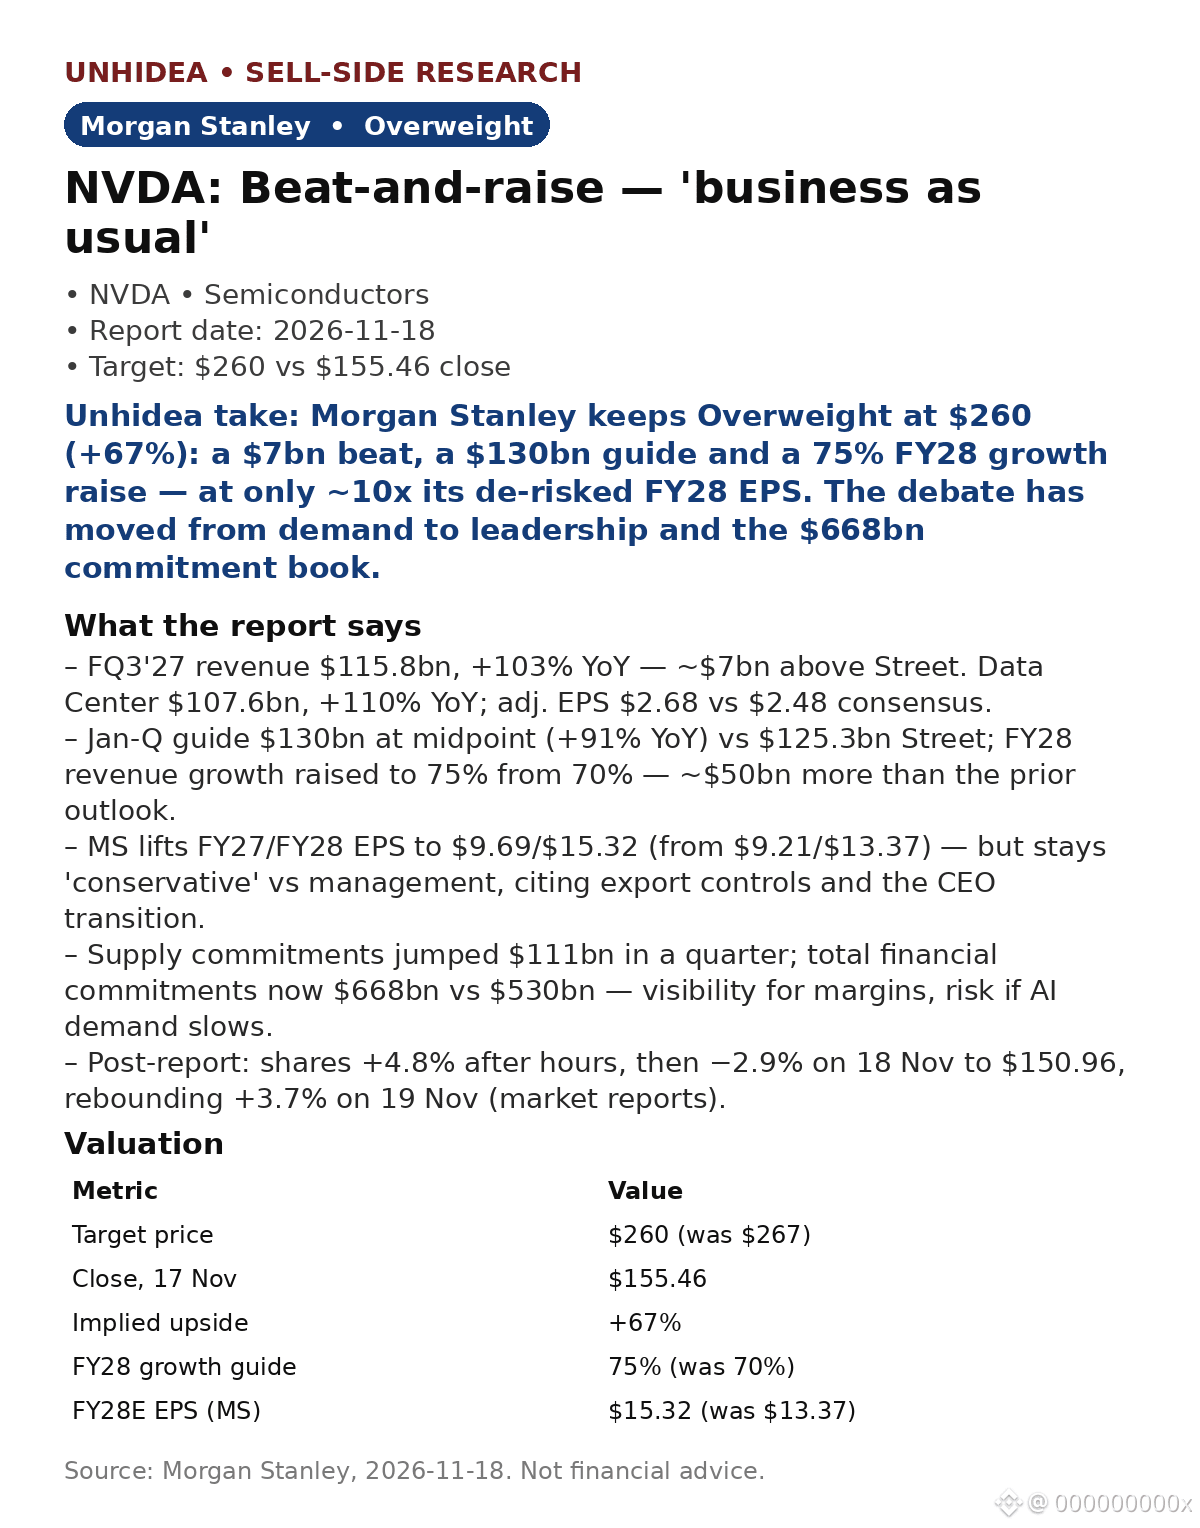
$NVDA: Morgan Stanley называет превышение ожиданий и повышение прогноза «обычным делом» — рекомендация «Выше рынка», целевая цена $260, потенциал роста +67% относительно цены закрытия $155.46 17 нояб.
- FQ3'27: выручка $115.8bn, +103% г/г, примерно на $7bn выше консенсуса Уолл-стрит. Выручка подразделения Data Center — $107.6bn, +110% г/г. Скорректированная прибыль на акцию — $2.68 против консенсуса $2.48; маржа — 74.9%.
- Прогноз: выручка за январский квартал — $130bn в середине диапазона (+91% г/г) против прогноза Уолл-стрит $125.3bn; прогноз роста на FY28 повышен с 70% до 75% — примерно на $50bn выше предыдущего прогноза.
- MS повышает прогноз прибыли на акцию на FY27/FY28 до $9.69/$15.32; целевая цена снижена с $267 до $260 из-за применения более низкого мультипликатора ~12x.
- После отчёта: +4.8% на внебиржевых торгах, −2.9% 18 нояб. до $150.96, затем отскок +3.7% 19 нояб. (по сообщениям рынка).
Мнение Unhidea: повышение прогноза важнее превышения ожиданий — прогноз роста на FY28 на 75% от базы в $424bn подкрепляет развитие ИИ-инфраструктуры даже в разгар смены генерального директора.
Мнение Unhidea: MS строит «консервативную» модель, применяя мультипликатор ~10x к прибыли на акцию FY28 с учётом снижения рисков, и всё равно видит потенциал роста +67%. Спор теперь не о спросе, а о том, станут ли обязательства на $668bn активом или обузой.
Оценка: рекомендация «Выше рынка», $260 (~12x прогнозной прибыли на акцию CY28E $21.04), потенциал роста +67% относительно цены закрытия $155.46 17 нояб.
Риски: экспортные ограничения BIS, расследования DOJ/SEC, постоянный генеральный директор ещё не назначен, более высокие процентные ставки.
Источник: Morgan Stanley, 18 нояб. 2026. Не является финансовой рекомендацией.
- FQ3'27: выручка $115.8bn, +103% г/г, примерно на $7bn выше консенсуса Уолл-стрит. Выручка подразделения Data Center — $107.6bn, +110% г/г. Скорректированная прибыль на акцию — $2.68 против консенсуса $2.48; маржа — 74.9%.
- Прогноз: выручка за январский квартал — $130bn в середине диапазона (+91% г/г) против прогноза Уолл-стрит $125.3bn; прогноз роста на FY28 повышен с 70% до 75% — примерно на $50bn выше предыдущего прогноза.
- MS повышает прогноз прибыли на акцию на FY27/FY28 до $9.69/$15.32; целевая цена снижена с $267 до $260 из-за применения более низкого мультипликатора ~12x.
- После отчёта: +4.8% на внебиржевых торгах, −2.9% 18 нояб. до $150.96, затем отскок +3.7% 19 нояб. (по сообщениям рынка).
Мнение Unhidea: повышение прогноза важнее превышения ожиданий — прогноз роста на FY28 на 75% от базы в $424bn подкрепляет развитие ИИ-инфраструктуры даже в разгар смены генерального директора.
Мнение Unhidea: MS строит «консервативную» модель, применяя мультипликатор ~10x к прибыли на акцию FY28 с учётом снижения рисков, и всё равно видит потенциал роста +67%. Спор теперь не о спросе, а о том, станут ли обязательства на $668bn активом или обузой.
Оценка: рекомендация «Выше рынка», $260 (~12x прогнозной прибыли на акцию CY28E $21.04), потенциал роста +67% относительно цены закрытия $155.46 17 нояб.
Риски: экспортные ограничения BIS, расследования DOJ/SEC, постоянный генеральный директор ещё не назначен, более высокие процентные ставки.
Источник: Morgan Stanley, 18 нояб. 2026. Не является финансовой рекомендацией.