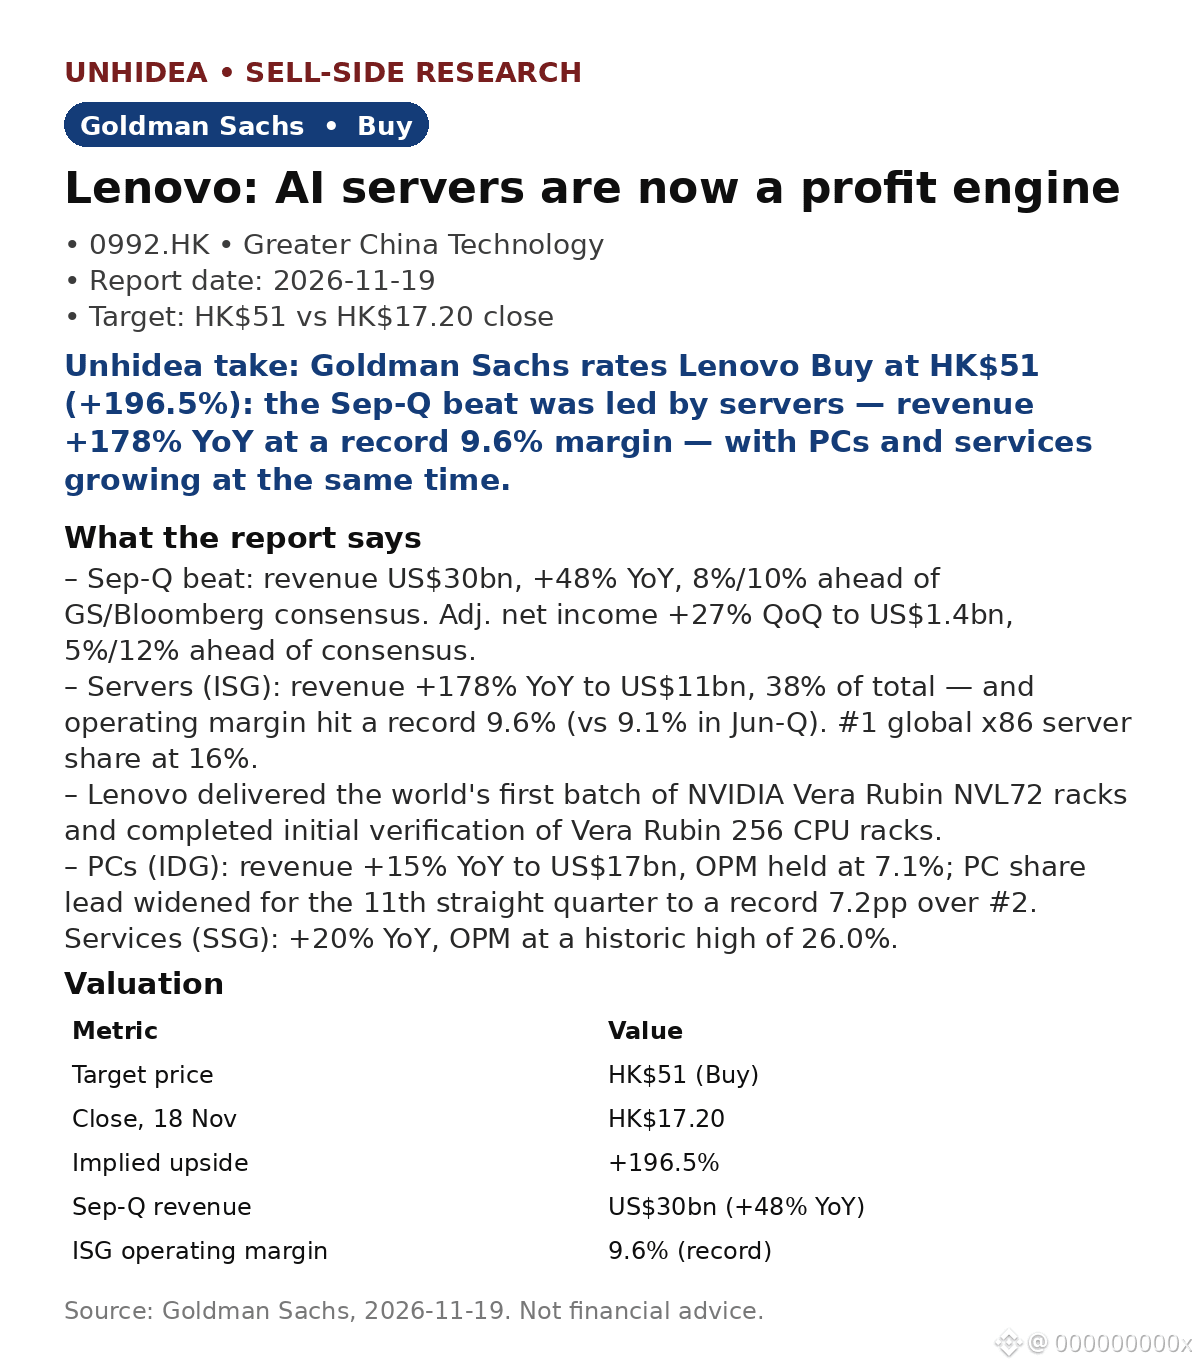
$0992.HK: Goldman Sachs считает, что ИИ-серверы Lenovo стали источником прибыли — покупать, целевая цена HK$51, +196.5% к цене закрытия HK$17.20 18 ноября.
- Результаты за сентябрьский квартал превзошли ожидания: выручка — US$30 млрд, +48% год к году, на 8%/10% выше консенсус-прогнозов GS/Bloomberg. Скорректированная чистая прибыль выросла на 27% кв/кв, до US$1.4 млрд.
- Серверы (ISG): выручка выросла на 178% год к году, до US$11 млрд, или 38% от общей выручки; операционная маржа достигла рекордных 9.6% (против 9.1% в июньском квартале). Доля Lenovo на мировом рынке серверов x86 — 16% #1 .
- Lenovo поставила первые в мире серверные стойки NVIDIA Vera Rubin NVL72; выручка от ПК (IDG) выросла на 15% год к году, до US$17 млрд, операционная маржа составила 7.1%; выручка от услуг (SSG) выросла на 20% год к году, операционная маржа достигла исторического максимума в 26.0%.
Вывод Unhidea: главное здесь — маржа. Рост продаж ИИ-серверов на 178% при расширении маржи превращает их в источник прибыли, а не просто в источник роста объёмов. Lenovo оценивают как циклическую компанию в сегменте ПК, но цифры указывают на полноценного игрока в сфере ИИ.
Вывод Unhidea: следите за тем, удержится ли рекордная маржа серверного бизнеса по мере наращивания поставок Rubin. Если да, мультипликатор 18.5x к прогнозной прибыли на акцию за 2027 календарный год, заложенный в целевую цену HK$51, выглядит консервативным.
Оценка: покупать, целевая цена HK$51 (18.5x прогнозной прибыли на акцию за 2027 календарный год), +196.5% к цене закрытия HK$17.20 18 ноября.
Риски: снижение спроса; усиление конкуренции на рынке ИИ-серверов; более длительное сокращение запасов.
Источник: Goldman Sachs, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Результаты за сентябрьский квартал превзошли ожидания: выручка — US$30 млрд, +48% год к году, на 8%/10% выше консенсус-прогнозов GS/Bloomberg. Скорректированная чистая прибыль выросла на 27% кв/кв, до US$1.4 млрд.
- Серверы (ISG): выручка выросла на 178% год к году, до US$11 млрд, или 38% от общей выручки; операционная маржа достигла рекордных 9.6% (против 9.1% в июньском квартале). Доля Lenovo на мировом рынке серверов x86 — 16% #1 .
- Lenovo поставила первые в мире серверные стойки NVIDIA Vera Rubin NVL72; выручка от ПК (IDG) выросла на 15% год к году, до US$17 млрд, операционная маржа составила 7.1%; выручка от услуг (SSG) выросла на 20% год к году, операционная маржа достигла исторического максимума в 26.0%.
Вывод Unhidea: главное здесь — маржа. Рост продаж ИИ-серверов на 178% при расширении маржи превращает их в источник прибыли, а не просто в источник роста объёмов. Lenovo оценивают как циклическую компанию в сегменте ПК, но цифры указывают на полноценного игрока в сфере ИИ.
Вывод Unhidea: следите за тем, удержится ли рекордная маржа серверного бизнеса по мере наращивания поставок Rubin. Если да, мультипликатор 18.5x к прогнозной прибыли на акцию за 2027 календарный год, заложенный в целевую цену HK$51, выглядит консервативным.
Оценка: покупать, целевая цена HK$51 (18.5x прогнозной прибыли на акцию за 2027 календарный год), +196.5% к цене закрытия HK$17.20 18 ноября.
Риски: снижение спроса; усиление конкуренции на рынке ИИ-серверов; более длительное сокращение запасов.
Источник: Goldman Sachs, 19 ноября 2026 года. Не является финансовой рекомендацией.