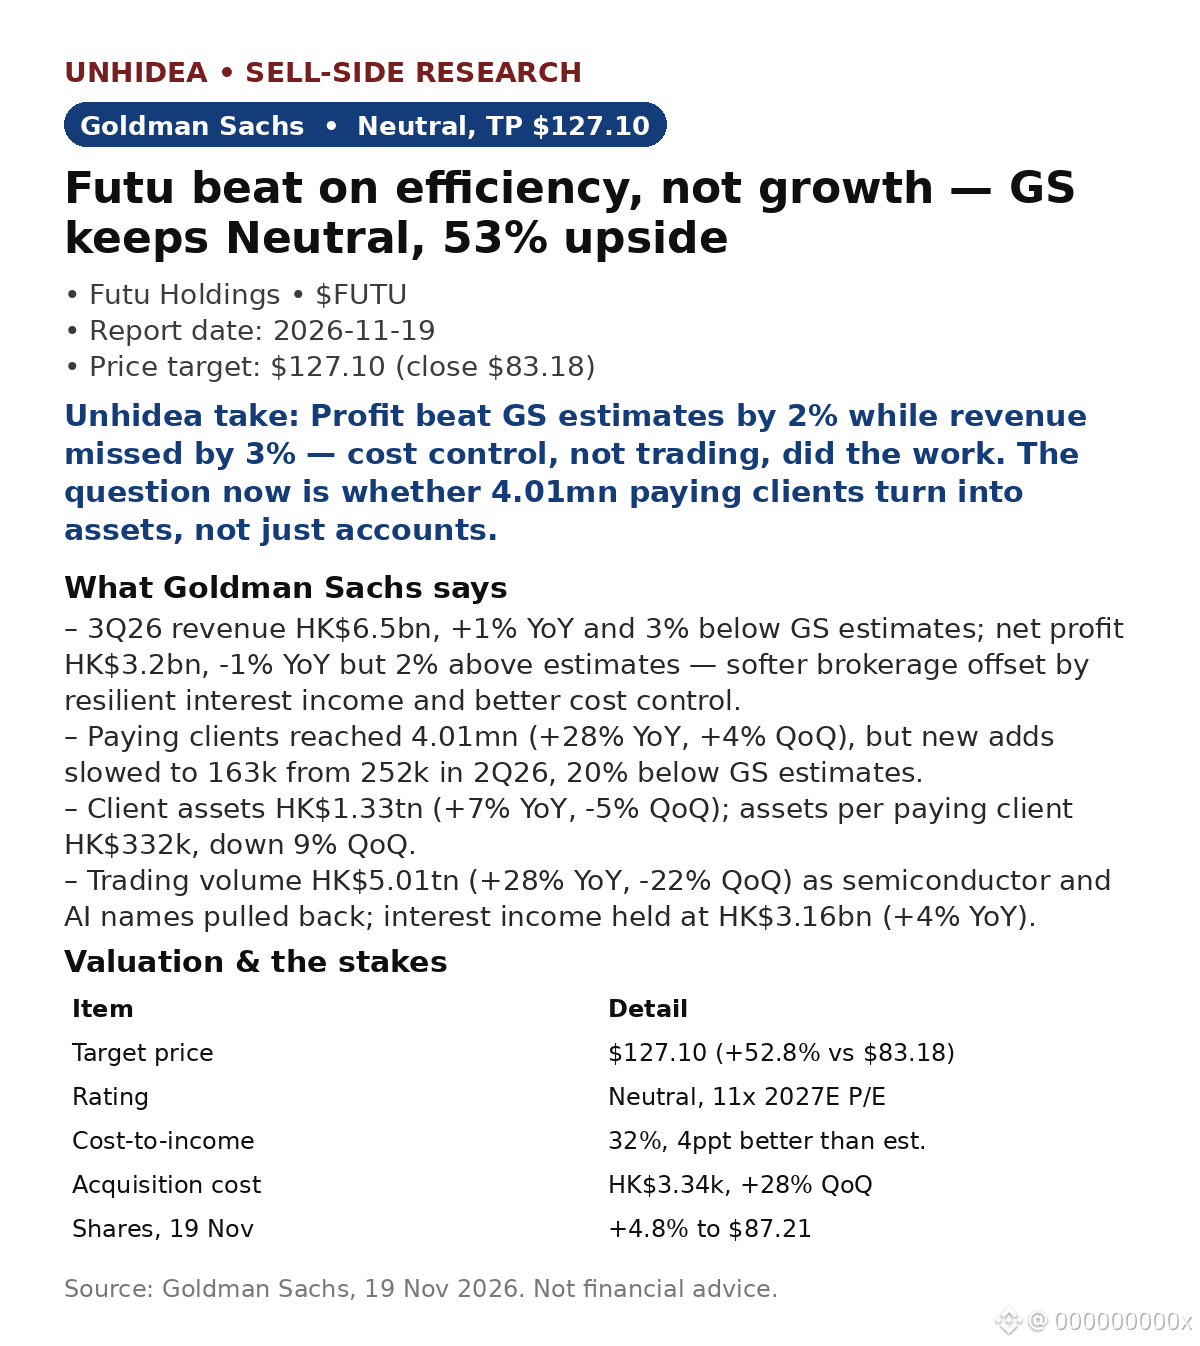
$FUTU: Goldman Sachs сохраняет рейтинг «Нейтрально» и целевую цену $127.10 (+53% к цене закрытия $83.18 18 ноября) после отчёта за 3-й квартал 2026 года, где превышение прогноза обеспечила эффективность, а не рост. 19 ноября акции выросли на 4.8%, до $87.21. (Рыночные данные после публикации отчёта.)
- Выручка — HK$6.5 млрд, рост на 1% г/г и на 3% ниже прогноза GS; чистая прибыль — HK$3.2 млрд, снижение на 1% г/г, но на 2% выше прогноза: процентный доход (HK$3.16 млрд, рост на 4% г/г) и контроль затрат компенсировали ослабление брокерского бизнеса.
- Число платящих клиентов достигло 4.01 млн (+28% г/г), но прирост замедлился до 163 тыс. с 252 тыс. во 2-м квартале 2026 года — на 20% ниже прогноза GS. При этом стоимость привлечения клиента выросла на 28% кв/кв, до HK$3.34 тыс.
- Активы клиентов — HK$1.33 трлн (+7% г/г, −5% кв/кв); активы на одного платящего клиента сократились на 9% кв/кв, до HK$332 тыс.
- Объём торгов — HK$5.01 трлн (+28% г/г, −22% кв/кв) на фоне снижения акций компаний полупроводникового и ИИ-секторов; отношение расходов к доходам составило 32% — на 4 п.п. лучше прогноза GS.
Мнение Unhidea: превышение прогноза по затратам, а не по росту — успех бизнеса по-прежнему зависит от объёмов торгов, которые за квартал упали почти на четверть.
Мнение Unhidea: наращивать клиентскую базу легко, но экономика бизнеса ухудшается — стоимость привлечения клиентов выросла на 28% кв/кв, а активы на одного клиента снизились на 9%. Для оптимистичного сценария нужно, чтобы новые когорты клиентов накапливали активы, а не просто открывали счета.
Риски: регулирование, ситуация на рынках капитала, экспансия на новые рынки.
Источник: Goldman Sachs, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка — HK$6.5 млрд, рост на 1% г/г и на 3% ниже прогноза GS; чистая прибыль — HK$3.2 млрд, снижение на 1% г/г, но на 2% выше прогноза: процентный доход (HK$3.16 млрд, рост на 4% г/г) и контроль затрат компенсировали ослабление брокерского бизнеса.
- Число платящих клиентов достигло 4.01 млн (+28% г/г), но прирост замедлился до 163 тыс. с 252 тыс. во 2-м квартале 2026 года — на 20% ниже прогноза GS. При этом стоимость привлечения клиента выросла на 28% кв/кв, до HK$3.34 тыс.
- Активы клиентов — HK$1.33 трлн (+7% г/г, −5% кв/кв); активы на одного платящего клиента сократились на 9% кв/кв, до HK$332 тыс.
- Объём торгов — HK$5.01 трлн (+28% г/г, −22% кв/кв) на фоне снижения акций компаний полупроводникового и ИИ-секторов; отношение расходов к доходам составило 32% — на 4 п.п. лучше прогноза GS.
Мнение Unhidea: превышение прогноза по затратам, а не по росту — успех бизнеса по-прежнему зависит от объёмов торгов, которые за квартал упали почти на четверть.
Мнение Unhidea: наращивать клиентскую базу легко, но экономика бизнеса ухудшается — стоимость привлечения клиентов выросла на 28% кв/кв, а активы на одного клиента снизились на 9%. Для оптимистичного сценария нужно, чтобы новые когорты клиентов накапливали активы, а не просто открывали счета.
Риски: регулирование, ситуация на рынках капитала, экспансия на новые рынки.
Источник: Goldman Sachs, 19 ноября 2026 года. Не является финансовой рекомендацией.