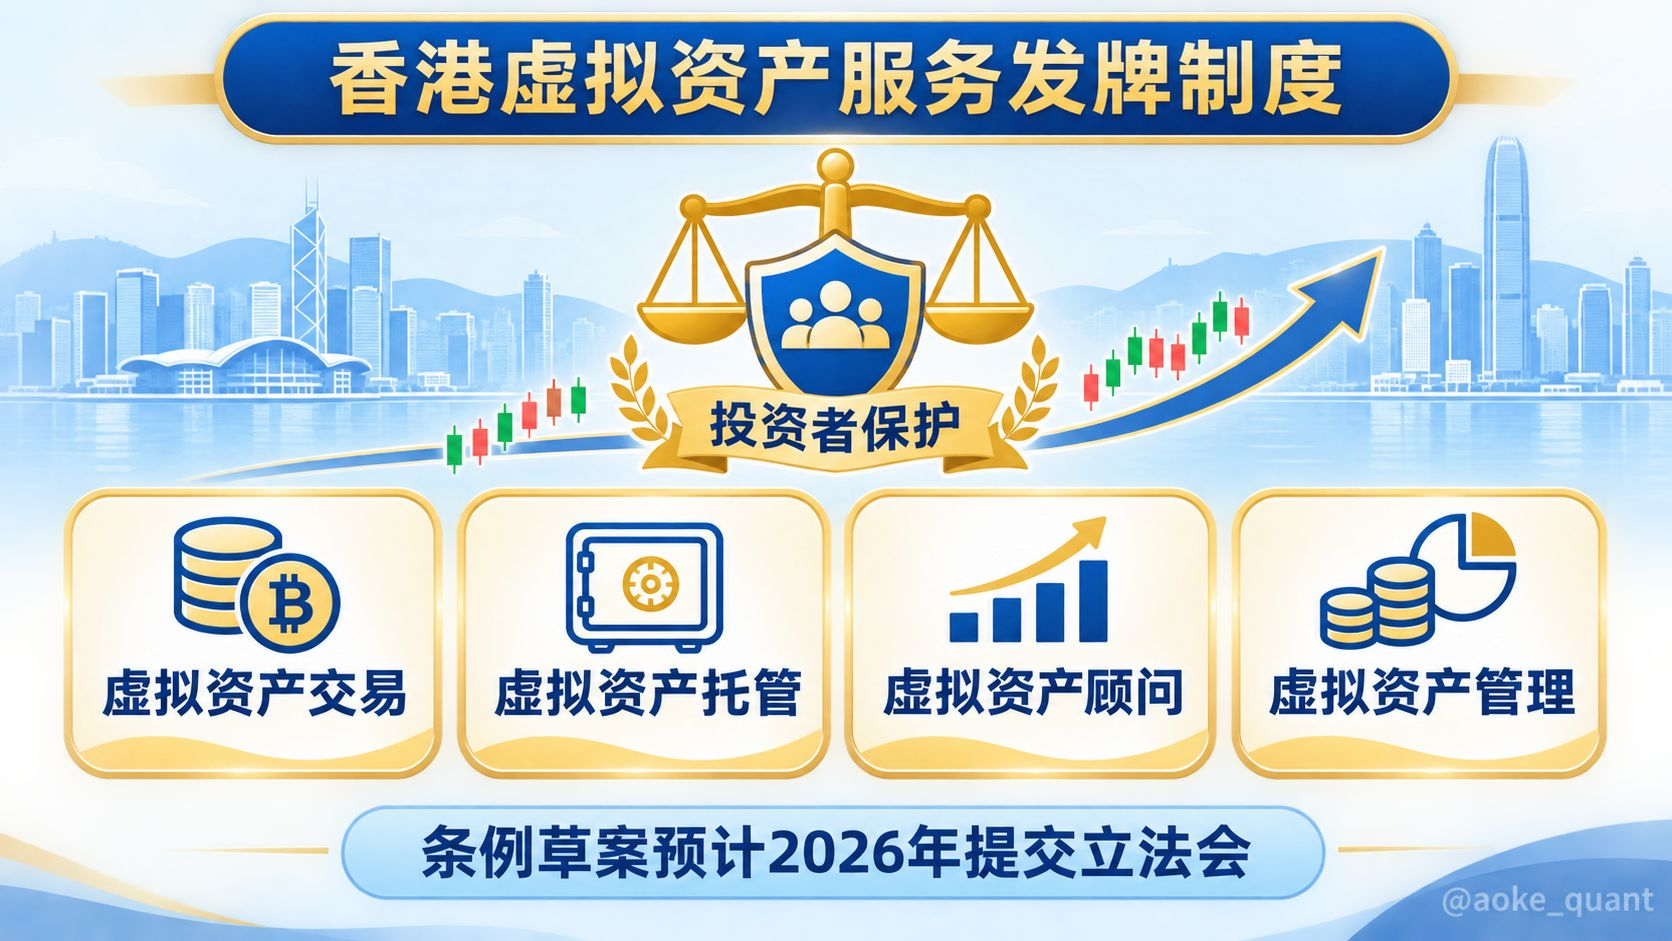
Гонконг планирует лицензировать четыре вида услуг с виртуальными активами: торговлю, хранение, консультирование и управление активами
Регулирование виртуальных активов в Гонконге переходит от точечного контроля бирж к охвату всей цепочки услуг. Для начала — предыстория: в 2021 году Бюро финансовых услуг и казначейства провело консультации по вопросу лицензирования поставщиков услуг с виртуальными активами. Соответствующий режим вступил в силу 1 июня 2023 года в рамках Постановления о борьбе с отмыванием денег и финансированием терроризма. Биржи обязаны получать лицензию Комиссии по ценным бумагам и фьючерсам; последующие поправки также позволили обращаться за лицензией зарубежным компаниям, зарегистрированным в соответствии с Постановлением о компаниях. Посредники расширяют деятельность на основании лицензий категорий 1, 4 и 9, выданных в соответствии с Постановлением о ценных бумагах и фьючерсах. При этом для организаций, занимающихся внебиржевым обменом, исследованиями и управлением активами, которые работают исключительно с виртуальными активами и не затрагивают ценные бумаги, долгое время сохранялся регуляторный пробел. Ключевые факты таковы: 24 декабря 2025 года Бюро финансовых услуг и казначейства и Комиссия по ценным бумагам и фьючерсам опубликовали итоги консультаций по лицензированию торговли виртуальными активами и одновременно начали новые консультации по двум лицензиям — на предоставление консультаций по виртуальным активам и на управление виртуальными активами. С учётом уже опубликованных итогов консультаций по услугам хранения виртуальных активов Гонконг планирует ввести отдельные лицензии для четырёх видов услуг: торговли, хранения, консультирования и управления активами. Ожидается, что законопроект будет представлен Законодательному совету в 2026 году. В конструкции режима стоит выделить три момента. Во-первых, чётко очерчена сфера действия: производные финансовые инструменты и структурированные продукты, связанные с виртуальными активами, а также токенизированные ценные бумаги не подпадают под действие новых лицензий и по-прежнему регулируются в рамках категорий 1, 2 и 11 Постановления о ценных бумагах и фьючерсах, что позволяет избежать двойного лицензирования. Во-вторых, ужесточаются требования к хранению: торговцы обязаны передавать активы клиентов на хранение кастодиану, находящемуся под надзором Комиссии по ценным бумагам и фьючерсам. В-третьих, закрываются возможности для регуляторного арбитража: для управления виртуальными активами планируется не предусматривать исключение по минимальной доле инвестиций, поэтому лицензия потребуется независимо от размера подверженности виртуальным активам — это должно помешать организациям намеренно занижать долю таких активов, чтобы обходить регулирование. При этом для всех трёх новых лицензий не предусматриваются ни переходный период, ни режим признания лицензии по умолчанию. Организации, уже имеющие лицензии категорий 1, 4 или 9, а также связанные с лицензированными платформами компании смогут воспользоваться ускоренной процедурой рассмотрения заявок. Последствия для крипторынка можно разделить на два уровня. На уровне фактов: признанные учреждения, включая банки, не освобождаются от требований — они должны зарегистрироваться в Комиссии по ценным бумагам и фьючерсам и находиться под надзором Управления денежного обращения Гонконга. Уличные обменные пункты, платформы внебиржевого обмена, организации, занимающиеся исключительно исследованиями отдельных криптовалют, и управляющие активами, полностью состоящими из цифровых активов, прямо включены в сферу лицензирования. На уровне предположений: высокие лицензионные требования могут привести к уходу с рынка небольших поставщиков услуг и усилению концентрации вокруг крупнейших игроков. Спрос на специализированные решения — соответствующие требованиям услуги хранения, системы противодействия отмыванию денег и прочую инфраструктуру — вероятно, вырастет в первую очередь. Если разрешённые каналы исполнения сделок будут распространены и на проверенные платформы за пределами лицензированных бирж, это может улучшить ликвидность и снизить стоимость услуг. Однако всё зависит от оценки надёжности зарубежных платформ, поэтому этот вопрос пока остаётся открытым. Редакционная оценка: эта система продолжает следовать принципу «одинаковая деятельность — одинаковые риски — одинаковые правила». В краткосрочной перспективе это станет для отрасли проверкой на соответствие требованиям, а в долгосрочной — необходимым институциональным условием для упорядоченного прихода институционального капитала. Главные переменные — темпы законодательного процесса и практическая реализация детальных правил. Следует ориентироваться на оригинальные документы регуляторов и отделять уже утверждённые положения от вопросов, которые всё ещё обсуждаются.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB
Регулирование виртуальных активов в Гонконге переходит от точечного контроля бирж к охвату всей цепочки услуг. Для начала — предыстория: в 2021 году Бюро финансовых услуг и казначейства провело консультации по вопросу лицензирования поставщиков услуг с виртуальными активами. Соответствующий режим вступил в силу 1 июня 2023 года в рамках Постановления о борьбе с отмыванием денег и финансированием терроризма. Биржи обязаны получать лицензию Комиссии по ценным бумагам и фьючерсам; последующие поправки также позволили обращаться за лицензией зарубежным компаниям, зарегистрированным в соответствии с Постановлением о компаниях. Посредники расширяют деятельность на основании лицензий категорий 1, 4 и 9, выданных в соответствии с Постановлением о ценных бумагах и фьючерсах. При этом для организаций, занимающихся внебиржевым обменом, исследованиями и управлением активами, которые работают исключительно с виртуальными активами и не затрагивают ценные бумаги, долгое время сохранялся регуляторный пробел. Ключевые факты таковы: 24 декабря 2025 года Бюро финансовых услуг и казначейства и Комиссия по ценным бумагам и фьючерсам опубликовали итоги консультаций по лицензированию торговли виртуальными активами и одновременно начали новые консультации по двум лицензиям — на предоставление консультаций по виртуальным активам и на управление виртуальными активами. С учётом уже опубликованных итогов консультаций по услугам хранения виртуальных активов Гонконг планирует ввести отдельные лицензии для четырёх видов услуг: торговли, хранения, консультирования и управления активами. Ожидается, что законопроект будет представлен Законодательному совету в 2026 году. В конструкции режима стоит выделить три момента. Во-первых, чётко очерчена сфера действия: производные финансовые инструменты и структурированные продукты, связанные с виртуальными активами, а также токенизированные ценные бумаги не подпадают под действие новых лицензий и по-прежнему регулируются в рамках категорий 1, 2 и 11 Постановления о ценных бумагах и фьючерсах, что позволяет избежать двойного лицензирования. Во-вторых, ужесточаются требования к хранению: торговцы обязаны передавать активы клиентов на хранение кастодиану, находящемуся под надзором Комиссии по ценным бумагам и фьючерсам. В-третьих, закрываются возможности для регуляторного арбитража: для управления виртуальными активами планируется не предусматривать исключение по минимальной доле инвестиций, поэтому лицензия потребуется независимо от размера подверженности виртуальным активам — это должно помешать организациям намеренно занижать долю таких активов, чтобы обходить регулирование. При этом для всех трёх новых лицензий не предусматриваются ни переходный период, ни режим признания лицензии по умолчанию. Организации, уже имеющие лицензии категорий 1, 4 или 9, а также связанные с лицензированными платформами компании смогут воспользоваться ускоренной процедурой рассмотрения заявок. Последствия для крипторынка можно разделить на два уровня. На уровне фактов: признанные учреждения, включая банки, не освобождаются от требований — они должны зарегистрироваться в Комиссии по ценным бумагам и фьючерсам и находиться под надзором Управления денежного обращения Гонконга. Уличные обменные пункты, платформы внебиржевого обмена, организации, занимающиеся исключительно исследованиями отдельных криптовалют, и управляющие активами, полностью состоящими из цифровых активов, прямо включены в сферу лицензирования. На уровне предположений: высокие лицензионные требования могут привести к уходу с рынка небольших поставщиков услуг и усилению концентрации вокруг крупнейших игроков. Спрос на специализированные решения — соответствующие требованиям услуги хранения, системы противодействия отмыванию денег и прочую инфраструктуру — вероятно, вырастет в первую очередь. Если разрешённые каналы исполнения сделок будут распространены и на проверенные платформы за пределами лицензированных бирж, это может улучшить ликвидность и снизить стоимость услуг. Однако всё зависит от оценки надёжности зарубежных платформ, поэтому этот вопрос пока остаётся открытым. Редакционная оценка: эта система продолжает следовать принципу «одинаковая деятельность — одинаковые риски — одинаковые правила». В краткосрочной перспективе это станет для отрасли проверкой на соответствие требованиям, а в долгосрочной — необходимым институциональным условием для упорядоченного прихода институционального капитала. Главные переменные — темпы законодательного процесса и практическая реализация детальных правил. Следует ориентироваться на оригинальные документы регуляторов и отделять уже утверждённые положения от вопросов, которые всё ещё обсуждаются.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB