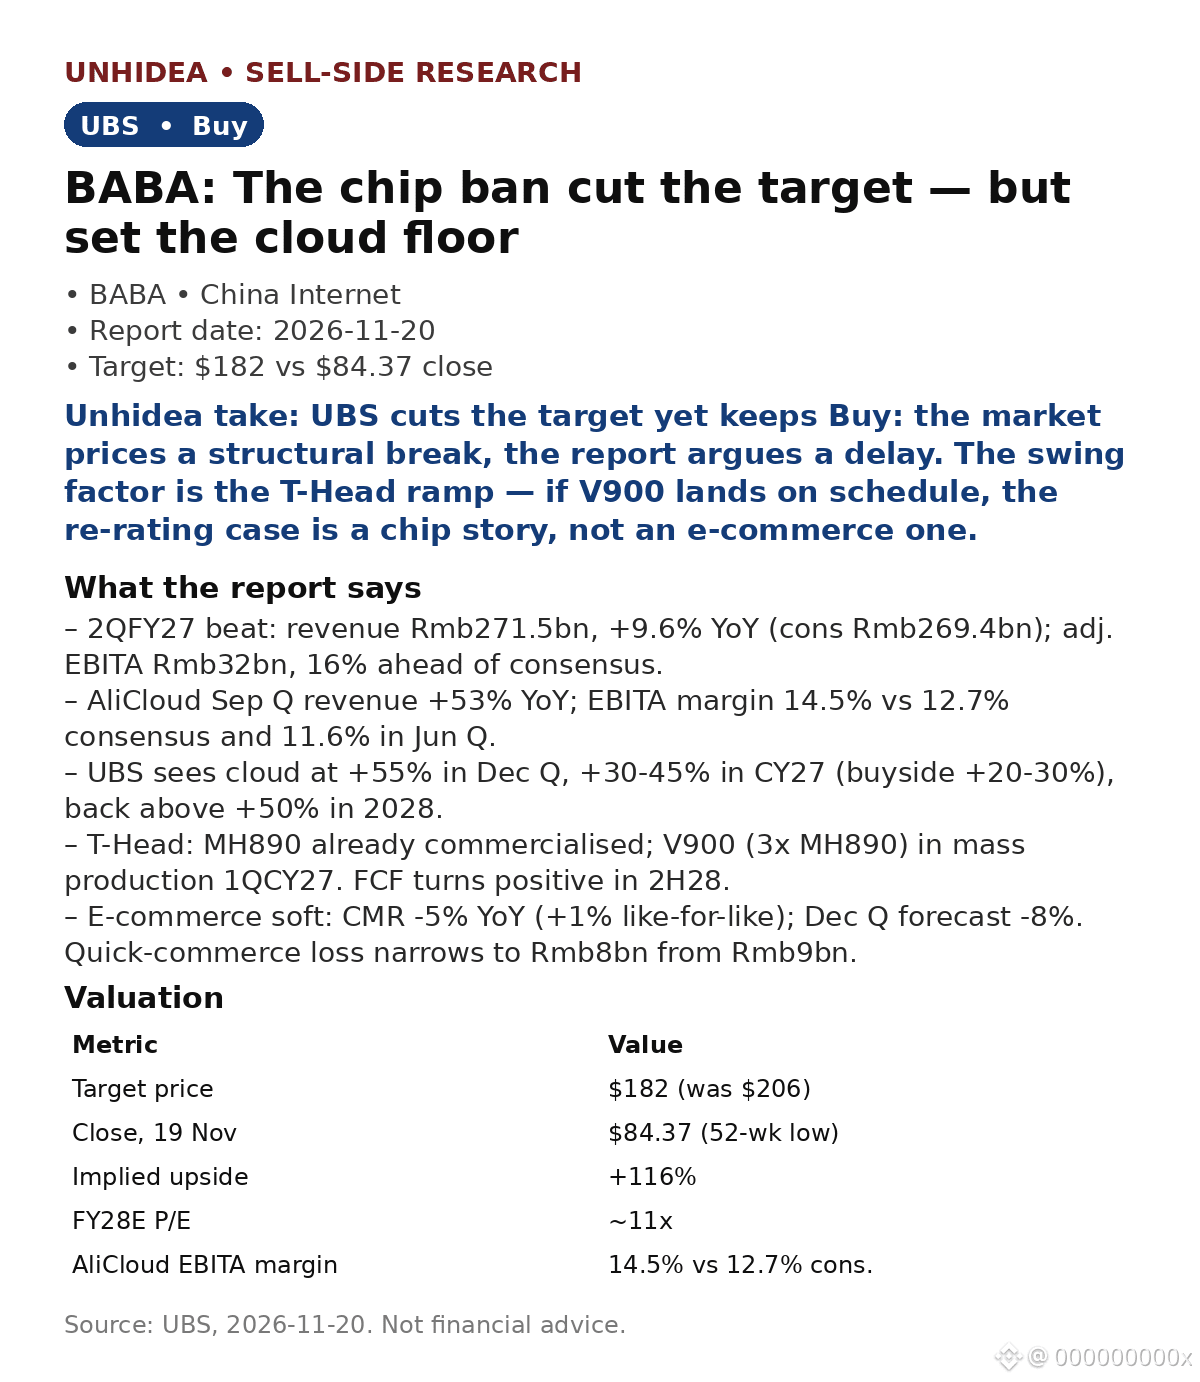
$BABA: UBS снизил целевую цену с $206 до $182, но сохранил рекомендацию Buy. Акции торгуются по $84.37 — на минимуме за 52 недели после коррекции примерно на 15%. По мнению UBS, рынок закладывает структурный спад, тогда как, согласно отчёту, речь идёт лишь об отсрочке.
- Результаты за 2-й квартал 2027 финансового года превзошли ожидания: выручка — 271,5 млрд юаней, +9,6% год к году (консенсус — 269,4 млрд юаней); скорректированная EBITA — 32 млрд юаней, на 16% выше прогноза.
- AliCloud: в сентябрьском квартале рост год к году составил 53%, рентабельность — 14,5% против 12,7% по консенсусу и 11,6% в июньском квартале. UBS прогнозирует рост на 55% в декабрьском квартале, на 30–45% в 2027 календарном году (инвесторы на стороне покупателей ожидают 20–30%) и более чем на 50% в 2028 году.
- Чипы T-Head: MH890 уже поступил в коммерческую эксплуатацию; V900 (в 3 раза мощнее MH890) перейдёт в массовое производство в 1-м квартале 2027 календарного года. Свободный денежный поток станет положительным во 2-й половине 2028 года.
- Электронная коммерция слабеет: выручка от маркетинговых услуг (CMR) снизилась на 5% год к году (+1% при сопоставимом расчёте); прогноз на декабрьский квартал — падение на 8%. Убыток направления быстрой доставки сократился до 8 млрд юаней с 9 млрд.
Мнение Unhidea: дефицит играет на руку Alibaba в ценообразовании — нехватка графических процессоров повышает маржу облачного бизнеса. Поэтому запрет на поставки чипов — это попутный ветер для маржи действующего лидера со своими чипами, а не просто ограничение роста.
Мнение Unhidea: при коэффициенте P/E около 11x по прогнозу на 2028 финансовый год рынок оценивает Alibaba как угасающий бизнес электронной коммерции. На облачный бизнес приходится около 35% прогнозной EBITA за 2027 финансовый год, а отставание облачного сегмента от плана на 10% сокращает EBITA группы лишь примерно на 4%. Разница между этими двумя оценками и создаёт торговую возможность.
Оценка: $182 по методу SOTP (ранее $206); прогноз скорректированной EBITA на 2027–2029 финансовые годы снижен на 3–6%.
Риски: ограничения BIS ужесточатся; наращивание производства T-Head задержится; макроэкономическая ситуация ударит по электронной коммерции.
Источник: UBS, 20 ноября 2026 года. Не является финансовой рекомендацией.
- Результаты за 2-й квартал 2027 финансового года превзошли ожидания: выручка — 271,5 млрд юаней, +9,6% год к году (консенсус — 269,4 млрд юаней); скорректированная EBITA — 32 млрд юаней, на 16% выше прогноза.
- AliCloud: в сентябрьском квартале рост год к году составил 53%, рентабельность — 14,5% против 12,7% по консенсусу и 11,6% в июньском квартале. UBS прогнозирует рост на 55% в декабрьском квартале, на 30–45% в 2027 календарном году (инвесторы на стороне покупателей ожидают 20–30%) и более чем на 50% в 2028 году.
- Чипы T-Head: MH890 уже поступил в коммерческую эксплуатацию; V900 (в 3 раза мощнее MH890) перейдёт в массовое производство в 1-м квартале 2027 календарного года. Свободный денежный поток станет положительным во 2-й половине 2028 года.
- Электронная коммерция слабеет: выручка от маркетинговых услуг (CMR) снизилась на 5% год к году (+1% при сопоставимом расчёте); прогноз на декабрьский квартал — падение на 8%. Убыток направления быстрой доставки сократился до 8 млрд юаней с 9 млрд.
Мнение Unhidea: дефицит играет на руку Alibaba в ценообразовании — нехватка графических процессоров повышает маржу облачного бизнеса. Поэтому запрет на поставки чипов — это попутный ветер для маржи действующего лидера со своими чипами, а не просто ограничение роста.
Мнение Unhidea: при коэффициенте P/E около 11x по прогнозу на 2028 финансовый год рынок оценивает Alibaba как угасающий бизнес электронной коммерции. На облачный бизнес приходится около 35% прогнозной EBITA за 2027 финансовый год, а отставание облачного сегмента от плана на 10% сокращает EBITA группы лишь примерно на 4%. Разница между этими двумя оценками и создаёт торговую возможность.
Оценка: $182 по методу SOTP (ранее $206); прогноз скорректированной EBITA на 2027–2029 финансовые годы снижен на 3–6%.
Риски: ограничения BIS ужесточатся; наращивание производства T-Head задержится; макроэкономическая ситуация ударит по электронной коммерции.
Источник: UBS, 20 ноября 2026 года. Не является финансовой рекомендацией.