SNDK по 90 долларов — выгодная покупка или ловушка?
Сегодня SNDK завершила сплит 8 к 1: цена рухнула с 800 до 90 долларов за акцию. Розничные инвесторы решили, что акции обвалились на 90%, и в панике начали продавать. А институционалы видят другое: выручка от продаж центрам обработки данных выросла год к году на 1700%, а долгосрочные контракты закрепили за компанией половину мощностей на 2027 год. Так что это — распродажа века или крупные игроки используют сплит, чтобы выйти из акций?
Сначала о том, что на поверхности: сплит обрушил цену, зато объём торгов взлетел.
До сплита акции стоили 750–850 долларов, а сегодня открылись примерно по 90. Похоже на обвал на 90%? Очнитесь, это всего лишь игра с цифрами. Но розничным инвесторам всё равно: увидели «90» — решили, что дёшево, увидели «с 800 до 90» — решили, что крах. За 24 часа наторговали на десятки, а то и сотни миллиардов долларов. Ликвидность зашкаливает, но продавцы всё ещё преобладают.
Первое: сплит — это не позитивный фактор, а лакмусовая бумажка.
Сплит 8 к 1: дата фиксации реестра — 9 ноября, дополнительные акции зачислили после закрытия торгов вчера, а сегодня торги официально начались уже по цене после сплита.
Звучит как щедрый подарок? Вот вам правда: сплит не создаёт никакой ценности, он просто разрезает пиццу на 8 кусков, чтобы вам казалось, что она стала дешевле.
Но рынок смотрит на это иначе. Розничные инвесторы видят цену 90 долларов, думают: «Куда дешевле, чем по 800», — и бросаются покупать. Институционалы понимают, что после сплита ликвидность улучшится и опционами будет удобнее торговать, — и тоже заходят. Обе стороны считают себя умнее остальных, но кому-то в итоге придётся платить.
Второе: не забывайте, что SNDK уже не та компания, что раньше.
Все ругают цикл NAND, но никто не говорит вам, что:
Выручка от NAND для центров обработки данных выросла год к году на 1700% и уже составляет почти половину бизнеса.
С крупными облачными провайдерами заключены долгосрочные контракты, покрывающие около 50% поставок битов в FY2027 и примерно 2/3 — в FY2028.
Целевой уровень валовой маржи — 80%+, CEO с оптимизмом смотрит на 2027 год, спрос на память для ИИ продолжает расти.
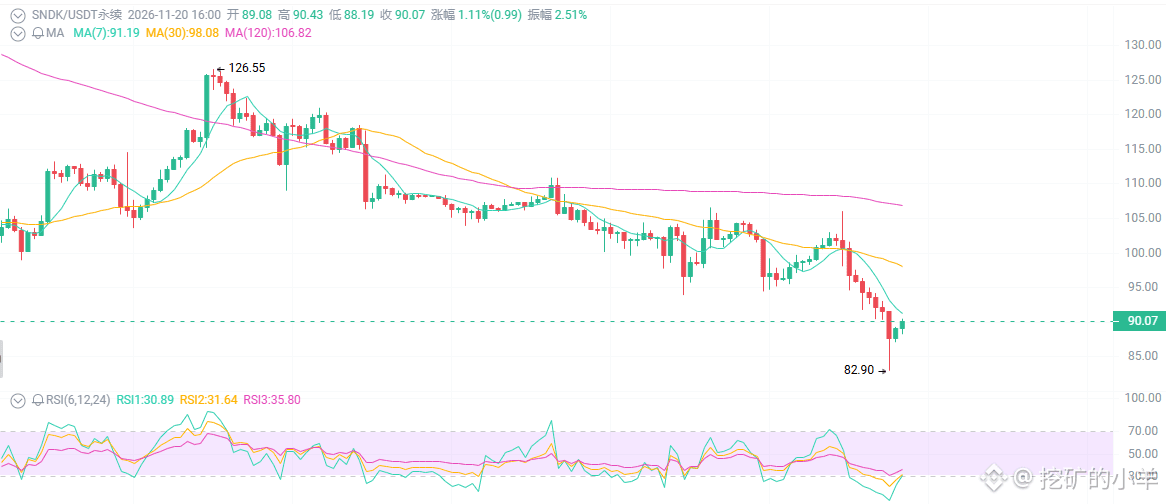
Третье: на графике появился сигнал, который нельзя игнорировать.
Уровень 90 долларов — это психологическая отметка после сплита, а также нижняя граница района предыдущего минимума около 93,6.
RSI восстановился после зоны перепроданности, но тренд всё ещё скорее медвежий. Ставка финансирования в последнее время нейтральная или слегка отрицательная: шортисты платят лонгистам. Это говорит о том, что большую часть лонгистов уже выбило, но и шортисты пока не настолько перегнули палку, чтобы начался шорт-сквиз.
Поддержка: 88–90 → 85–87 → 80 (психологическая отметка)
Сопротивление: 94–97 → 100–105 → 110+
Уровень 90 — водораздел между быками и медведями.
Если цена на повышенном объёме пробьёт 88, в краткосрочной перспективе продолжится поиск дна. Если быстро вернётся выше 95 и закрепится там, начнётся технический отскок.
Сегодня SNDK завершила сплит 8 к 1: цена рухнула с 800 до 90 долларов за акцию. Розничные инвесторы решили, что акции обвалились на 90%, и в панике начали продавать. А институционалы видят другое: выручка от продаж центрам обработки данных выросла год к году на 1700%, а долгосрочные контракты закрепили за компанией половину мощностей на 2027 год. Так что это — распродажа века или крупные игроки используют сплит, чтобы выйти из акций?
Сначала о том, что на поверхности: сплит обрушил цену, зато объём торгов взлетел.
До сплита акции стоили 750–850 долларов, а сегодня открылись примерно по 90. Похоже на обвал на 90%? Очнитесь, это всего лишь игра с цифрами. Но розничным инвесторам всё равно: увидели «90» — решили, что дёшево, увидели «с 800 до 90» — решили, что крах. За 24 часа наторговали на десятки, а то и сотни миллиардов долларов. Ликвидность зашкаливает, но продавцы всё ещё преобладают.
Первое: сплит — это не позитивный фактор, а лакмусовая бумажка.
Сплит 8 к 1: дата фиксации реестра — 9 ноября, дополнительные акции зачислили после закрытия торгов вчера, а сегодня торги официально начались уже по цене после сплита.
Звучит как щедрый подарок? Вот вам правда: сплит не создаёт никакой ценности, он просто разрезает пиццу на 8 кусков, чтобы вам казалось, что она стала дешевле.
Но рынок смотрит на это иначе. Розничные инвесторы видят цену 90 долларов, думают: «Куда дешевле, чем по 800», — и бросаются покупать. Институционалы понимают, что после сплита ликвидность улучшится и опционами будет удобнее торговать, — и тоже заходят. Обе стороны считают себя умнее остальных, но кому-то в итоге придётся платить.
Второе: не забывайте, что SNDK уже не та компания, что раньше.
Все ругают цикл NAND, но никто не говорит вам, что:
Выручка от NAND для центров обработки данных выросла год к году на 1700% и уже составляет почти половину бизнеса.
С крупными облачными провайдерами заключены долгосрочные контракты, покрывающие около 50% поставок битов в FY2027 и примерно 2/3 — в FY2028.
Целевой уровень валовой маржи — 80%+, CEO с оптимизмом смотрит на 2027 год, спрос на память для ИИ продолжает расти.
Третье: на графике появился сигнал, который нельзя игнорировать.
Уровень 90 долларов — это психологическая отметка после сплита, а также нижняя граница района предыдущего минимума около 93,6.
RSI восстановился после зоны перепроданности, но тренд всё ещё скорее медвежий. Ставка финансирования в последнее время нейтральная или слегка отрицательная: шортисты платят лонгистам. Это говорит о том, что большую часть лонгистов уже выбило, но и шортисты пока не настолько перегнули палку, чтобы начался шорт-сквиз.
Поддержка: 88–90 → 85–87 → 80 (психологическая отметка)
Сопротивление: 94–97 → 100–105 → 110+
Уровень 90 — водораздел между быками и медведями.
Если цена на повышенном объёме пробьёт 88, в краткосрочной перспективе продолжится поиск дна. Если быстро вернётся выше 95 и закрепится там, начнётся технический отскок.