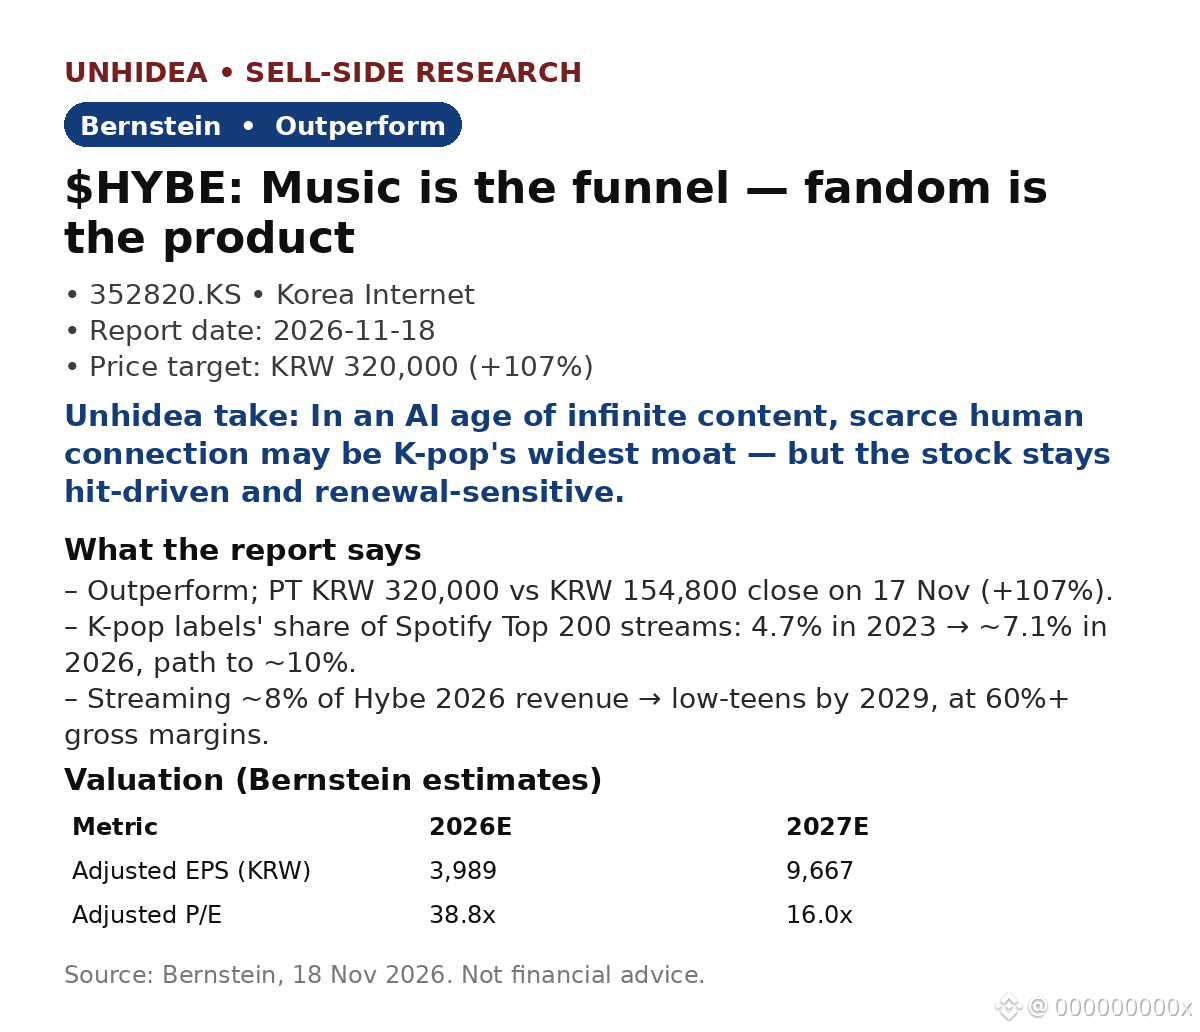
$HYBE: долгосрочный взгляд Bernstein на K-pop — музыка привлекает аудиторию, а фандом и есть продукт. Рекомендация «Выше рынка», целевая цена — 320 000 KRW, потенциал роста +107% к цене закрытия 154 800 KRW на 17 ноября.
- K-pop монетизирует отношения, а не песни: фанаты платят за концерты, мерч, членство и VIP-доступ — это регулярные расходы, а эмоциональная привязанность затрудняет переход к конкурентам.
- Модель смещается от количества релизов к ярким событиям: продуктом становится ограниченное время артиста; в III квартале увеличение доли мерча повысило маржинальность концертов.
- Стриминг — источник регулярной выручки: доля K-pop-лейблов в прослушиваниях Spotify Top 200 выросла с 4,7% (2023) примерно до 7,1% (2026), и за пять лет может достичь ~10%; в 2026 году стриминг обеспечит около 8% выручки Hybe, а к 2029 году — низкие двузначные значения, при валовой марже свыше 60%.
- Прибыль на акцию: 3 989 KRW в 2026E, 9 667 KRW в 2027E (+142% год к году); P/E снизится с 38,8x до 16,0x. Прогнозы повышены на 1–3%; целевая цена сохранена на уровне 320 000 KRW (DCF, 30x прогнозной P/E).
Вывод Unhidea: в эпоху ИИ и бесконечного потока контента дефицитная человеческая связь — это защитный барьер бизнеса; семь лет общей истории не сгенерировать.
Вывод Unhidea: следите за Китаем — дальнейшее развитие соглашения о свободной торговле между Кореей и Китаем может вновь открыть крупнейший рынок фандома K-pop, а Hybe станет главным бенефициаром оптимистичного сценария. Но концертов в материковом Китае пока нет, поэтому считайте это возможностью, а не свершившимся фактом.
Риски: зависимость от хитов; условия продления контракта BTS; давление долей в доходах от интеллектуальной собственности на маржу.
Источник: Bernstein, 18 ноября 2026 года. Не является инвестиционной рекомендацией.
- K-pop монетизирует отношения, а не песни: фанаты платят за концерты, мерч, членство и VIP-доступ — это регулярные расходы, а эмоциональная привязанность затрудняет переход к конкурентам.
- Модель смещается от количества релизов к ярким событиям: продуктом становится ограниченное время артиста; в III квартале увеличение доли мерча повысило маржинальность концертов.
- Стриминг — источник регулярной выручки: доля K-pop-лейблов в прослушиваниях Spotify Top 200 выросла с 4,7% (2023) примерно до 7,1% (2026), и за пять лет может достичь ~10%; в 2026 году стриминг обеспечит около 8% выручки Hybe, а к 2029 году — низкие двузначные значения, при валовой марже свыше 60%.
- Прибыль на акцию: 3 989 KRW в 2026E, 9 667 KRW в 2027E (+142% год к году); P/E снизится с 38,8x до 16,0x. Прогнозы повышены на 1–3%; целевая цена сохранена на уровне 320 000 KRW (DCF, 30x прогнозной P/E).
Вывод Unhidea: в эпоху ИИ и бесконечного потока контента дефицитная человеческая связь — это защитный барьер бизнеса; семь лет общей истории не сгенерировать.
Вывод Unhidea: следите за Китаем — дальнейшее развитие соглашения о свободной торговле между Кореей и Китаем может вновь открыть крупнейший рынок фандома K-pop, а Hybe станет главным бенефициаром оптимистичного сценария. Но концертов в материковом Китае пока нет, поэтому считайте это возможностью, а не свершившимся фактом.
Риски: зависимость от хитов; условия продления контракта BTS; давление долей в доходах от интеллектуальной собственности на маржу.
Источник: Bernstein, 18 ноября 2026 года. Не является инвестиционной рекомендацией.