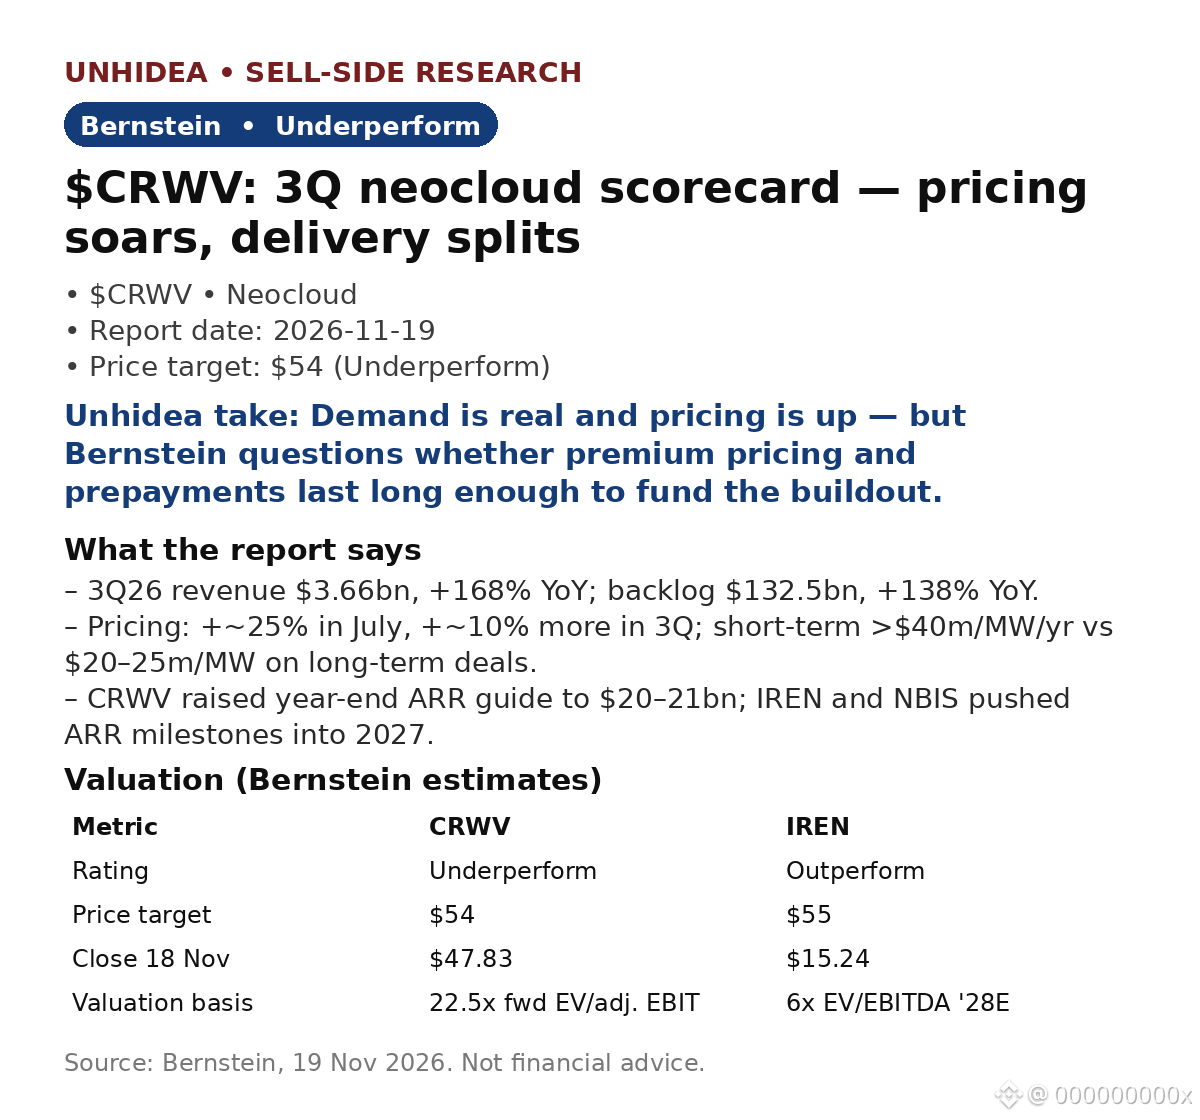
$CRWV: Bernstein сохраняет рекомендацию Underperform с целевой ценой $54 — несмотря на то, что цены на услуги неооблачных провайдеров в июле подскочили примерно на 25%, а в 3-м квартале — ещё примерно на 10%.
- Выручка $3.66bn, +168% г/г, выше прогноза $3.45–3.60bn; портфель заказов $132.5bn, +138% г/г; подтверждённый спрос примерно в 10 раз превышает доступные мощности до 2027 года.
- Скорректированная EBITDA $2.26bn, +169% г/г, маржа 62% (59% во 2-м квартале); скорректированная операционная прибыль $379m, маржа 10% против $128m / 5% во 2-м квартале — двузначная маржа достигнута на квартал раньше.
- Цены: краткосрочные контракты приносят >$40m/MW в год против $20–25m/MW при сроке 4–5 лет; цены на Ampere/Hopper выросли на 30–50% кв/кв.
- Сроки поставок: у CRWV в эксплуатации >1.7GW, прогноз ARR на конец года повышен до $20–21bn; IREN перенесла достижение операционного ARR в размере >$4bn на начало 2027 года; NBIS отложила достижение целевого ARR >$7bn до февраля 2027 года.
- Финансирование: CapEx CRWV на 2026 финансовый год составит $37–39bn, при этом около $9bn обеспечены предоплатами; IREN сократила расходы на 2027 финансовый год до примерно $15bn. Но процентные расходы в 3-м квартале составили $846m — более чем в 2 раза выше скорректированной операционной прибыли.
- Акции подешевели на 6.1% 19 ноября, до $44.91; NBIS — на 9.4%. (Данные рынка после публикации отчётности.)
Вывод Unhidea: портфель заказов — это обещание, а продукт — электроэнергия, поданная на площадку. CRWV справилась, IREN и NBIS отстают от графика. Следите за введёнными в эксплуатацию GW, а не за законтрактованными.
Вывод Unhidea: целевая цена $54, на 13% выше цены закрытия $47.83 18 ноября, при рекомендации Underperform — это относительная оценка. Акции CRWV могут расти и всё равно отставать от рынка, если преимущество в ценах исчезнет по мере наращивания предложения.
Риски: устойчивость цен и предоплат; модель финансирования; исполнение планов поставок.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка $3.66bn, +168% г/г, выше прогноза $3.45–3.60bn; портфель заказов $132.5bn, +138% г/г; подтверждённый спрос примерно в 10 раз превышает доступные мощности до 2027 года.
- Скорректированная EBITDA $2.26bn, +169% г/г, маржа 62% (59% во 2-м квартале); скорректированная операционная прибыль $379m, маржа 10% против $128m / 5% во 2-м квартале — двузначная маржа достигнута на квартал раньше.
- Цены: краткосрочные контракты приносят >$40m/MW в год против $20–25m/MW при сроке 4–5 лет; цены на Ampere/Hopper выросли на 30–50% кв/кв.
- Сроки поставок: у CRWV в эксплуатации >1.7GW, прогноз ARR на конец года повышен до $20–21bn; IREN перенесла достижение операционного ARR в размере >$4bn на начало 2027 года; NBIS отложила достижение целевого ARR >$7bn до февраля 2027 года.
- Финансирование: CapEx CRWV на 2026 финансовый год составит $37–39bn, при этом около $9bn обеспечены предоплатами; IREN сократила расходы на 2027 финансовый год до примерно $15bn. Но процентные расходы в 3-м квартале составили $846m — более чем в 2 раза выше скорректированной операционной прибыли.
- Акции подешевели на 6.1% 19 ноября, до $44.91; NBIS — на 9.4%. (Данные рынка после публикации отчётности.)
Вывод Unhidea: портфель заказов — это обещание, а продукт — электроэнергия, поданная на площадку. CRWV справилась, IREN и NBIS отстают от графика. Следите за введёнными в эксплуатацию GW, а не за законтрактованными.
Вывод Unhidea: целевая цена $54, на 13% выше цены закрытия $47.83 18 ноября, при рекомендации Underperform — это относительная оценка. Акции CRWV могут расти и всё равно отставать от рынка, если преимущество в ценах исчезнет по мере наращивания предложения.
Риски: устойчивость цен и предоплат; модель финансирования; исполнение планов поставок.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.