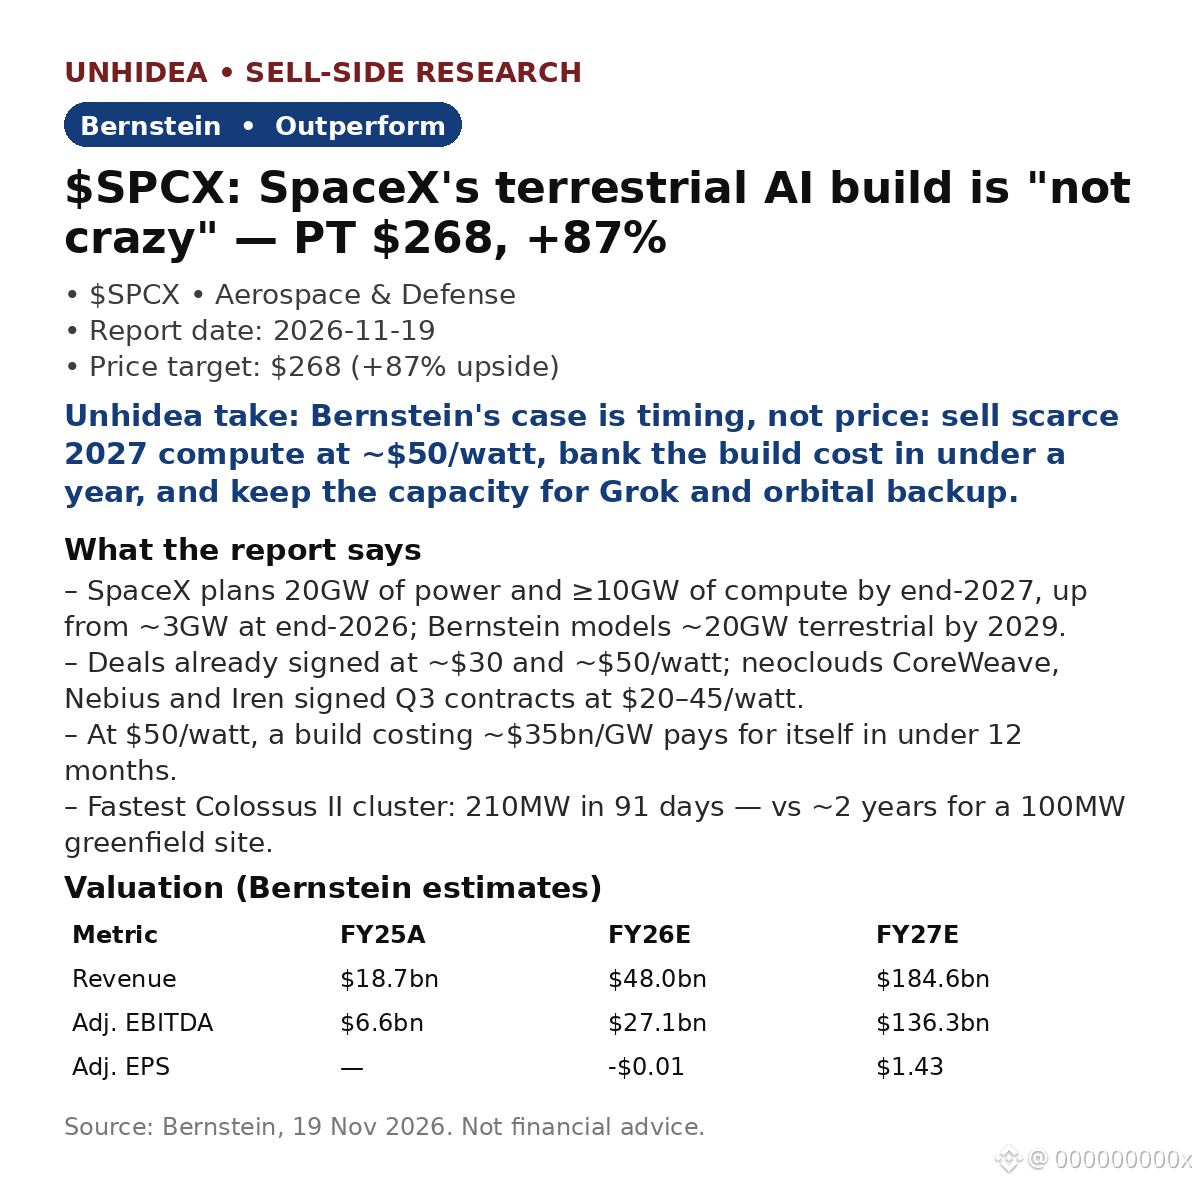
$SPCX: Bernstein заявляет, что «безумное» строительство наземной ИИ-инфраструктуры SpaceX — это план игры. Рейтинг «Выше рынка», целевая цена $268, потенциал роста +87% относительно цены закрытия $143.50 18 ноября.
- План: 20GW мощности и не менее 10GW вычислительных мощностей к концу 2027 года против примерно 3GW, запланированных на конец 2026 года. Bernstein прогнозирует около 20GW наземных мощностей к 2029 году.
- Борьба за цены: скептики указывают, что neocloud-компании предлагают цены ниже $15/watt. Но SpaceX уже заключила сделки примерно по $30 и $50/watt, а CoreWeave, Nebius и Iren подписали контракты в третьем квартале по $20–45/watt.
- Расчёты: при цене $50/watt строительство стоимостью около $35bn/GW окупится менее чем за 12 месяцев. Bernstein предполагает, что к 2030–31 годам цены снизятся до $13–15/watt, и отмечает, что такие мощности всё равно будут востребованы.
- Сроки: SpaceX построила свой самый быстро возведённый кластер Colossus II (210MW) за 91 день; отраслевой ориентир для новой площадки мощностью 100MW — около 2 лет. Задержка до середины 2028 года позволит выйти на рынок к появлению примерно 75GW мощностей гиперскейлеров.
- Показатели: выручка $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); скорректированная EBITDA $6.6bn → $27.1bn → $136.3bn. Целевая цена $268 сохраняется на основе терминального форвардного мультипликатора EV/EBITDA 17x для ИИ.
Мнение Unhidea: это арбитраж на сроках, а не ставка на цену — SpaceX продаёт дефицитные мощности в 2027 году, прежде чем в 2028 году появится предложение. Вопрос не в том, продержится ли цена $50/watt, а в том, сможет ли SpaceX построить всё достаточно быстро, чтобы успеть её получить.
Мнение Unhidea: главный приз — это набор опционов: 20GW, которые обучают Grok, служат резервом для орбитальных дата-центров (захват второй ступени во время 15-го полёта Starship повысил уверенность Bernstein) и при этом сохраняют перепродажную стоимость, если цены рухнут. У орбитальных стоек к концу срока службы нулевая стоимость.
Риски: задержки строительства; снижение цен к середине 2028 года по мере ввода в эксплуатацию примерно 55–75GW мощностей; дефицит лопаток турбин до 2028 года.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- План: 20GW мощности и не менее 10GW вычислительных мощностей к концу 2027 года против примерно 3GW, запланированных на конец 2026 года. Bernstein прогнозирует около 20GW наземных мощностей к 2029 году.
- Борьба за цены: скептики указывают, что neocloud-компании предлагают цены ниже $15/watt. Но SpaceX уже заключила сделки примерно по $30 и $50/watt, а CoreWeave, Nebius и Iren подписали контракты в третьем квартале по $20–45/watt.
- Расчёты: при цене $50/watt строительство стоимостью около $35bn/GW окупится менее чем за 12 месяцев. Bernstein предполагает, что к 2030–31 годам цены снизятся до $13–15/watt, и отмечает, что такие мощности всё равно будут востребованы.
- Сроки: SpaceX построила свой самый быстро возведённый кластер Colossus II (210MW) за 91 день; отраслевой ориентир для новой площадки мощностью 100MW — около 2 лет. Задержка до середины 2028 года позволит выйти на рынок к появлению примерно 75GW мощностей гиперскейлеров.
- Показатели: выручка $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); скорректированная EBITDA $6.6bn → $27.1bn → $136.3bn. Целевая цена $268 сохраняется на основе терминального форвардного мультипликатора EV/EBITDA 17x для ИИ.
Мнение Unhidea: это арбитраж на сроках, а не ставка на цену — SpaceX продаёт дефицитные мощности в 2027 году, прежде чем в 2028 году появится предложение. Вопрос не в том, продержится ли цена $50/watt, а в том, сможет ли SpaceX построить всё достаточно быстро, чтобы успеть её получить.
Мнение Unhidea: главный приз — это набор опционов: 20GW, которые обучают Grok, служат резервом для орбитальных дата-центров (захват второй ступени во время 15-го полёта Starship повысил уверенность Bernstein) и при этом сохраняют перепродажную стоимость, если цены рухнут. У орбитальных стоек к концу срока службы нулевая стоимость.
Риски: задержки строительства; снижение цен к середине 2028 года по мере ввода в эксплуатацию примерно 55–75GW мощностей; дефицит лопаток турбин до 2028 года.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.