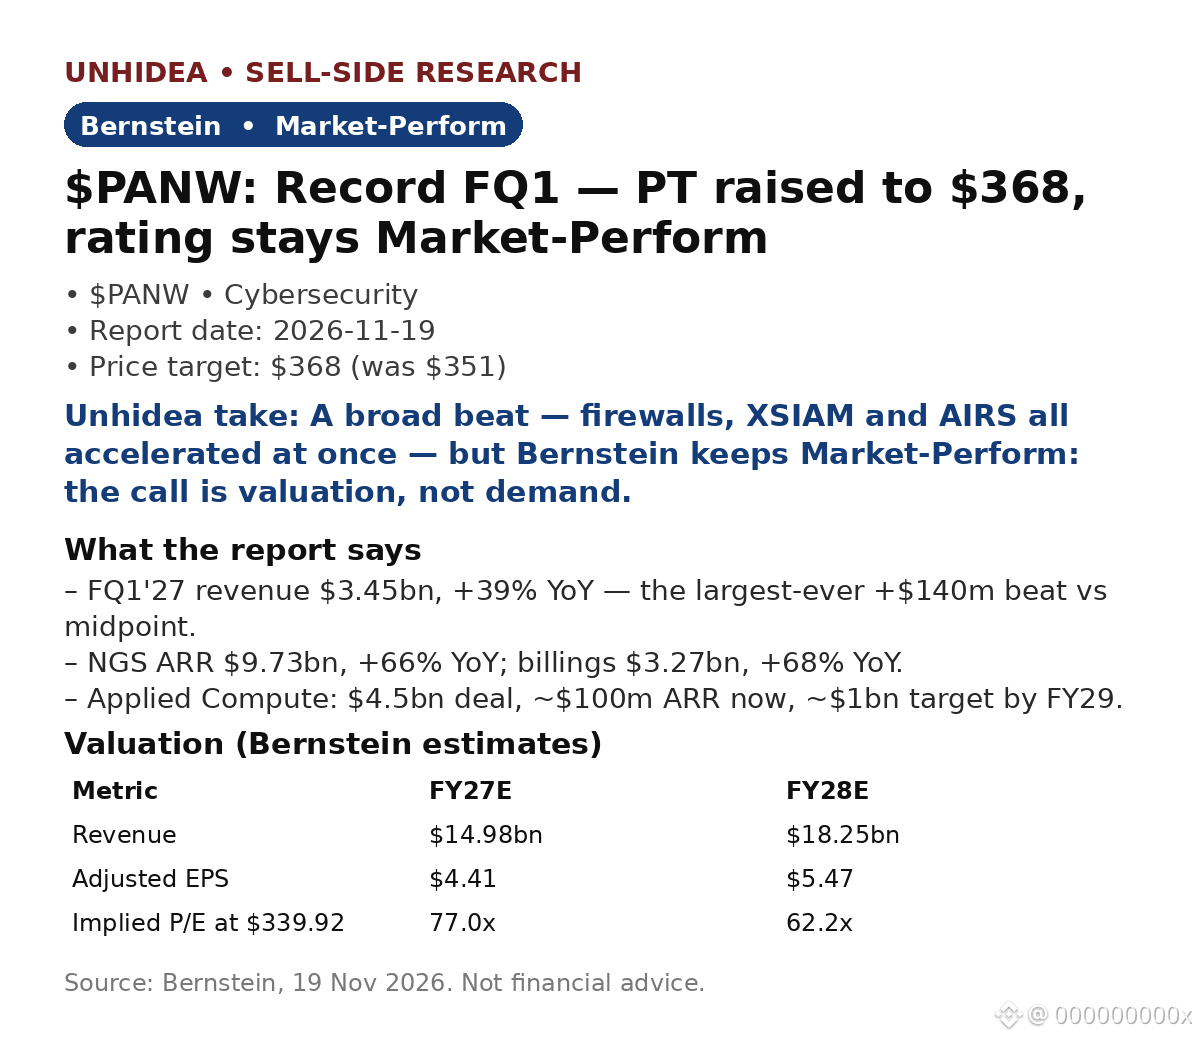
$PANW: Bernstein повышает целевую цену до $368 (+8% к цене закрытия $339.92 18 ноября) после рекордного FQ1'27, но сохраняет рейтинг Market-Perform — исключительно из-за высоких мультипликаторов в кибербезопасности.
- Выручка — $3.45 млрд, +39% год к году; превысила консенсус-прогноз $3.31 млрд примерно на 4% — это крупнейшее в истории превышение середины диапазона на $140 млн. Скорректированная прибыль на акцию по non-GAAP — $1.05, +13% год к году, против консенсус-прогноза $0.97.
- NGS ARR — $9.73 млрд, +66% год к году; биллинги — $3.27 млрд, +68% год к году, против консенсус-прогноза $2.67 млрд.
- Заказы на межсетевые экраны выросли на 28%; Prisma AIRS прибавил $50 млн ARR за квартал, достигнув $170 млн; XSIAM вырос более чем на 65%, а ARR превысил $700 млн.
- Applied Compute: сделка за $4.5 млрд акциями ради примерно $100 млн ARR на сегодня; цель — около $1 млрд к FY29. В прогнозы показатель не включат до закрытия сделки (надеются, что это произойдёт в FQ3).
- Palo Alto повысила прогноз на FY27: выручка $14.52–14.57 млрд (+26–27%) против прежних $14.10–14.20 млрд; скорректированная прибыль на акцию — $4.26–4.30. 19 ноября акции выросли на 6.4%, до $361.73. (Рыночные данные после публикации отчёта.)
Мнение Unhidea: превышение прогнозов было широким — межсетевые экраны, XSIAM и AIRS ускорились одновременно. Это широта платформы, а не разовый скачок одного продукта. Проверка: сохранится ли рост NGS ARR на 60%+ после того, как в FQ2 Chronosphere начнёт учитываться в органических показателях?
Мнение Unhidea: главная ставка — Applied Compute: PANW инвестирует в защиту самого процесса создания моделей ИИ. Но при цене $4.5 млрд за примерно $100 млн ARR всё решит исполнение, а не объявление сделки: станет ли она вторым двигателем роста или дорогим опционом.
Риски: FCF не дотянул до консенсус-прогноза ($1.84 млрд против $1.94 млрд); давление на маржу из-за затрат на оборудование и облачные сервисы; исполнение сделки.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка — $3.45 млрд, +39% год к году; превысила консенсус-прогноз $3.31 млрд примерно на 4% — это крупнейшее в истории превышение середины диапазона на $140 млн. Скорректированная прибыль на акцию по non-GAAP — $1.05, +13% год к году, против консенсус-прогноза $0.97.
- NGS ARR — $9.73 млрд, +66% год к году; биллинги — $3.27 млрд, +68% год к году, против консенсус-прогноза $2.67 млрд.
- Заказы на межсетевые экраны выросли на 28%; Prisma AIRS прибавил $50 млн ARR за квартал, достигнув $170 млн; XSIAM вырос более чем на 65%, а ARR превысил $700 млн.
- Applied Compute: сделка за $4.5 млрд акциями ради примерно $100 млн ARR на сегодня; цель — около $1 млрд к FY29. В прогнозы показатель не включат до закрытия сделки (надеются, что это произойдёт в FQ3).
- Palo Alto повысила прогноз на FY27: выручка $14.52–14.57 млрд (+26–27%) против прежних $14.10–14.20 млрд; скорректированная прибыль на акцию — $4.26–4.30. 19 ноября акции выросли на 6.4%, до $361.73. (Рыночные данные после публикации отчёта.)
Мнение Unhidea: превышение прогнозов было широким — межсетевые экраны, XSIAM и AIRS ускорились одновременно. Это широта платформы, а не разовый скачок одного продукта. Проверка: сохранится ли рост NGS ARR на 60%+ после того, как в FQ2 Chronosphere начнёт учитываться в органических показателях?
Мнение Unhidea: главная ставка — Applied Compute: PANW инвестирует в защиту самого процесса создания моделей ИИ. Но при цене $4.5 млрд за примерно $100 млн ARR всё решит исполнение, а не объявление сделки: станет ли она вторым двигателем роста или дорогим опционом.
Риски: FCF не дотянул до консенсус-прогноза ($1.84 млрд против $1.94 млрд); давление на маржу из-за затрат на оборудование и облачные сервисы; исполнение сделки.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.