Основатель Anthropic не хочет стать вторым Дженсеном Хуаном: кто делает ставку и кто заплатит за крупнейшее IPO в истории
После недавних потрясений вокруг ухода Дженсена Хуанга из Nvidia и утраты им контроля над компанией, Anthropic ($ANT ), выйдя на Nasdaq 19 ноября, первым делом намертво закрепила контроль основателей.
I. Почему говорят, что компания не хочет стать вторым Дженсеном Хуаном
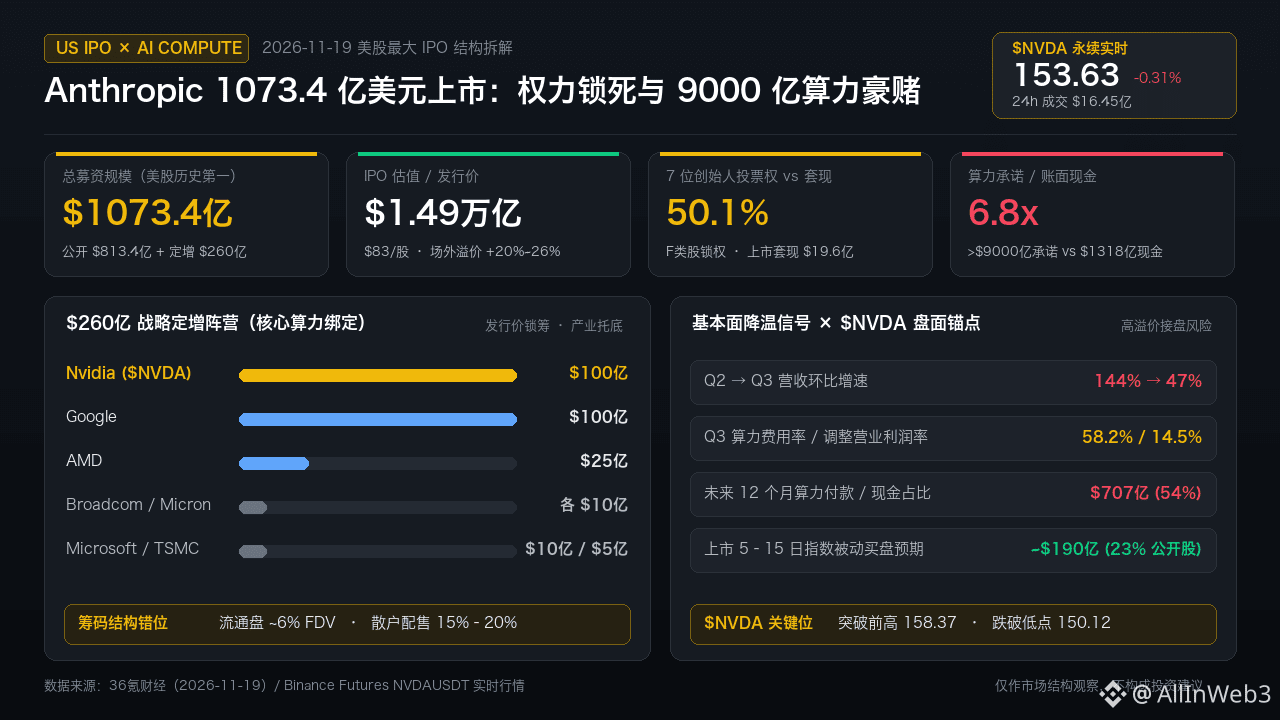
Семь сооснователей Anthropic с помощью акций класса F намертво закрепили за собой 50,1% голосов акционеров. Кроме того, долгосрочный траст в интересах компании дает им право назначать и смещать большинство членов совета директоров, не допуская внешний капитал с Уолл-стрит к управлению компанией. Но особенно разителен контраст: высоко подняв знамя миссии и контроля, семь основателей заодно воспользовались выходом на биржу, чтобы продать акции примерно на 1,96 млрд долларов.
II. Крупнейшее IPO в истории — 107,34 млрд долларов: на что делают ставку гиганты
Цена размещения установлена на уровне 83 долларов (выше диапазона 70–78 долларов). В рамках публичного размещения привлечено 81,34 млрд долларов, а с учетом стратегического размещения еще на 26 млрд долларов (Google и $NVDA вложили по 10 млрд, AMD — 2,5 млрд, Broadcom, Micron и Microsoft — по 1 млрд, TSMC — 500 млн) общий объем привлеченных средств составил около 107,34 млрд долларов. Так был побит исторический рекорд американского фондового рынка, ранее принадлежавший SpaceX. Оценка компании при размещении составила около 1,49 трлн долларов. Гиганты вычислительных мощностей коллективно поддержали размещение по цене 83 доллара — по сути, это замкнутый промышленный цикл: поставщики получают доли в компании, а она гарантирует им заказы.
III. Вычислительная бездна за впечатляющим ростом
Рост на бумаге действительно впечатляет: в октябре годовая выручка достигла 81 млрд долларов, чистый коэффициент удержания выручки — целых 900%, а клиентами компании стали более половины компаний из списка Fortune 500. Но уже заметны трещины в темпах роста и рентабельности: квартальный рост выручки замедлился со 144% во втором квартале до 47% в третьем; руководство заявило о долгосрочной цели скорректированной операционной маржи свыше 35%, однако в третьем квартале показатель составил лишь 14,5%. Доля расходов на вычислительные мощности, напротив, выросла до 58,2%, снова уведя прибыль по GAAP в минус, а выручка на каждый доллар затрат на вычисления упала с 2,08 до 1,72 доллара. Еще опаснее несоответствие денежных потоков: на конец сентября совокупные обязательства по вычислительным мощностям превысили 900 млрд долларов — в 6,8 раза больше 131,8 млрд долларов денежных средств на балансе. За следующие 12 месяцев предстоит выплатить 70,7 млрд долларов (54% имеющихся денежных средств), а Goldman Sachs ожидает, что свободный денежный поток останется отрицательным вплоть до 2030 года.
IV. Кто делает ставку и кто заплатит
На акции в свободном обращении приходится лишь около 6% общей оценки компании, однако беспрецедентные 15–20% размещения выделены для розничных инвесторов. Хотя через 5–15 торговых дней после выхода на биржу возможен пассивный спрос со стороны индексных фондов примерно на 19 млрд долларов, «проклятие победителя», который покупает акции с чрезмерной премией, проявилось уже в первый день: $ANT открылись на отметке 111,5, поднялись до 115,1, а затем рухнули до 92,72. Торги закрылись на уровне 97,17 (на 12,9% ниже цены открытия), а после закрытия рынка котировки упали еще на 2,7%.
Промышленные гиганты получили акции по низкой цене — 83 доллара — в обмен на заказы на вычислительные мощности; основатели закрепили за собой 50,1% голосов и заодно продали акции на 1,96 млрд долларов. А последнюю эстафетную палочку в зоне завышенной оценки неизменно принимает на себя ажиотажный спрос. В дальнейшем история об оценке в триллион долларов устоит, только если $ANT закрепятся выше отметки 100 при высоких объемах торгов, а отчетность докажет, что отдача от вложений в вычислительные мощности опережает рост расходов. Если же при высоких объемах торгов цена опустится ниже минимума первого дня в 92,72 доллара, она продолжит возвращаться к цене размещения в 83 доллара.
После недавних потрясений вокруг ухода Дженсена Хуанга из Nvidia и утраты им контроля над компанией, Anthropic ($ANT ), выйдя на Nasdaq 19 ноября, первым делом намертво закрепила контроль основателей.
I. Почему говорят, что компания не хочет стать вторым Дженсеном Хуаном
Семь сооснователей Anthropic с помощью акций класса F намертво закрепили за собой 50,1% голосов акционеров. Кроме того, долгосрочный траст в интересах компании дает им право назначать и смещать большинство членов совета директоров, не допуская внешний капитал с Уолл-стрит к управлению компанией. Но особенно разителен контраст: высоко подняв знамя миссии и контроля, семь основателей заодно воспользовались выходом на биржу, чтобы продать акции примерно на 1,96 млрд долларов.
II. Крупнейшее IPO в истории — 107,34 млрд долларов: на что делают ставку гиганты
Цена размещения установлена на уровне 83 долларов (выше диапазона 70–78 долларов). В рамках публичного размещения привлечено 81,34 млрд долларов, а с учетом стратегического размещения еще на 26 млрд долларов (Google и $NVDA вложили по 10 млрд, AMD — 2,5 млрд, Broadcom, Micron и Microsoft — по 1 млрд, TSMC — 500 млн) общий объем привлеченных средств составил около 107,34 млрд долларов. Так был побит исторический рекорд американского фондового рынка, ранее принадлежавший SpaceX. Оценка компании при размещении составила около 1,49 трлн долларов. Гиганты вычислительных мощностей коллективно поддержали размещение по цене 83 доллара — по сути, это замкнутый промышленный цикл: поставщики получают доли в компании, а она гарантирует им заказы.
III. Вычислительная бездна за впечатляющим ростом
Рост на бумаге действительно впечатляет: в октябре годовая выручка достигла 81 млрд долларов, чистый коэффициент удержания выручки — целых 900%, а клиентами компании стали более половины компаний из списка Fortune 500. Но уже заметны трещины в темпах роста и рентабельности: квартальный рост выручки замедлился со 144% во втором квартале до 47% в третьем; руководство заявило о долгосрочной цели скорректированной операционной маржи свыше 35%, однако в третьем квартале показатель составил лишь 14,5%. Доля расходов на вычислительные мощности, напротив, выросла до 58,2%, снова уведя прибыль по GAAP в минус, а выручка на каждый доллар затрат на вычисления упала с 2,08 до 1,72 доллара. Еще опаснее несоответствие денежных потоков: на конец сентября совокупные обязательства по вычислительным мощностям превысили 900 млрд долларов — в 6,8 раза больше 131,8 млрд долларов денежных средств на балансе. За следующие 12 месяцев предстоит выплатить 70,7 млрд долларов (54% имеющихся денежных средств), а Goldman Sachs ожидает, что свободный денежный поток останется отрицательным вплоть до 2030 года.
IV. Кто делает ставку и кто заплатит
На акции в свободном обращении приходится лишь около 6% общей оценки компании, однако беспрецедентные 15–20% размещения выделены для розничных инвесторов. Хотя через 5–15 торговых дней после выхода на биржу возможен пассивный спрос со стороны индексных фондов примерно на 19 млрд долларов, «проклятие победителя», который покупает акции с чрезмерной премией, проявилось уже в первый день: $ANT открылись на отметке 111,5, поднялись до 115,1, а затем рухнули до 92,72. Торги закрылись на уровне 97,17 (на 12,9% ниже цены открытия), а после закрытия рынка котировки упали еще на 2,7%.
Промышленные гиганты получили акции по низкой цене — 83 доллара — в обмен на заказы на вычислительные мощности; основатели закрепили за собой 50,1% голосов и заодно продали акции на 1,96 млрд долларов. А последнюю эстафетную палочку в зоне завышенной оценки неизменно принимает на себя ажиотажный спрос. В дальнейшем история об оценке в триллион долларов устоит, только если $ANT закрепятся выше отметки 100 при высоких объемах торгов, а отчетность докажет, что отдача от вложений в вычислительные мощности опережает рост расходов. Если же при высоких объемах торгов цена опустится ниже минимума первого дня в 92,72 доллара, она продолжит возвращаться к цене размещения в 83 доллара.