Оправдана ли капитализация Anthropic в $1,5 трлн?
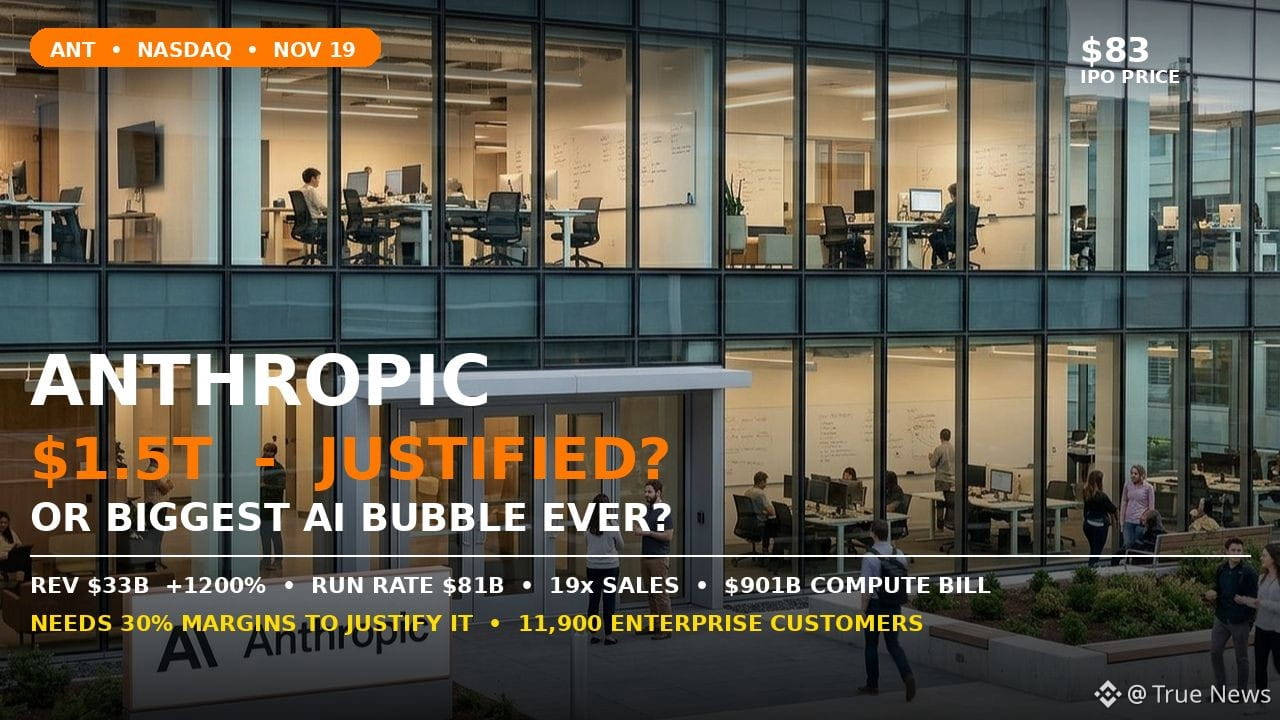
Anthropic только что вошла в историю. Компания установила цену IPO на уровне $83, привлекла около $81 млрд, а также получила $26 млрд в рамках частного размещения, после чего начала торговаться на Nasdaq под тикером $ANT с оценкой в $1,5 трлн.
Это крупнейшее IPO в истории. Но за этой оценкой стоит реальная ценность или просто шумиха?
Сначала рассмотрим оптимистичный сценарий. С января по сентябрь выручка достигла $33,2 млрд — рост на 1 200%. К октябрю годовой темп выручки достиг $81 млрд. У компании 11 900 клиентов, которые платят более $100 тыс. в год. При оценке в $1,5 трлн акции торгуются примерно по 19 годовым выручкам, рассчитанным по этому темпу. Оптимисты считают, что для компании, растущей так быстро, это не безумная оценка.
Теперь пессимистичный сценарий. Anthropic всё ещё убыточна. У неё обязательства по будущим вычислительным мощностям на $901 млрд, а денежных средств — всего около $132 млрд. Дамодаран считает, что для обоснования оценки в $1,5 трлн компании нужны маржа в 30% и рост выручки примерно на 60% в год — до $363 млрд к 2030 году. Преодолеть такую планку будет непросто.
Так что вопрос не в том, реален ли ИИ. Вопрос в том, сможет ли Anthropic превратить рост в прибыль, прежде чем расходы на вычисления её погубят.
Как вы считаете: ОПРАВДАНА или ПУЗЫРЬ? Напишите в комментариях «ОПРАВДАНА» или «ПУЗЫРЬ». Сохраните, поделитесь и подпишитесь, чтобы следить за $ANT в реальном времени.
#ОправданаликапитализацияAnthropicв$1,5трлн? #Anthropic
Anthropic только что вошла в историю. Компания установила цену IPO на уровне $83, привлекла около $81 млрд, а также получила $26 млрд в рамках частного размещения, после чего начала торговаться на Nasdaq под тикером $ANT с оценкой в $1,5 трлн.
Это крупнейшее IPO в истории. Но за этой оценкой стоит реальная ценность или просто шумиха?
Сначала рассмотрим оптимистичный сценарий. С января по сентябрь выручка достигла $33,2 млрд — рост на 1 200%. К октябрю годовой темп выручки достиг $81 млрд. У компании 11 900 клиентов, которые платят более $100 тыс. в год. При оценке в $1,5 трлн акции торгуются примерно по 19 годовым выручкам, рассчитанным по этому темпу. Оптимисты считают, что для компании, растущей так быстро, это не безумная оценка.
Теперь пессимистичный сценарий. Anthropic всё ещё убыточна. У неё обязательства по будущим вычислительным мощностям на $901 млрд, а денежных средств — всего около $132 млрд. Дамодаран считает, что для обоснования оценки в $1,5 трлн компании нужны маржа в 30% и рост выручки примерно на 60% в год — до $363 млрд к 2030 году. Преодолеть такую планку будет непросто.
Так что вопрос не в том, реален ли ИИ. Вопрос в том, сможет ли Anthropic превратить рост в прибыль, прежде чем расходы на вычисления её погубят.
Как вы считаете: ОПРАВДАНА или ПУЗЫРЬ? Напишите в комментариях «ОПРАВДАНА» или «ПУЗЫРЬ». Сохраните, поделитесь и подпишитесь, чтобы следить за $ANT в реальном времени.
#ОправданаликапитализацияAnthropicв$1,5трлн? #Anthropic