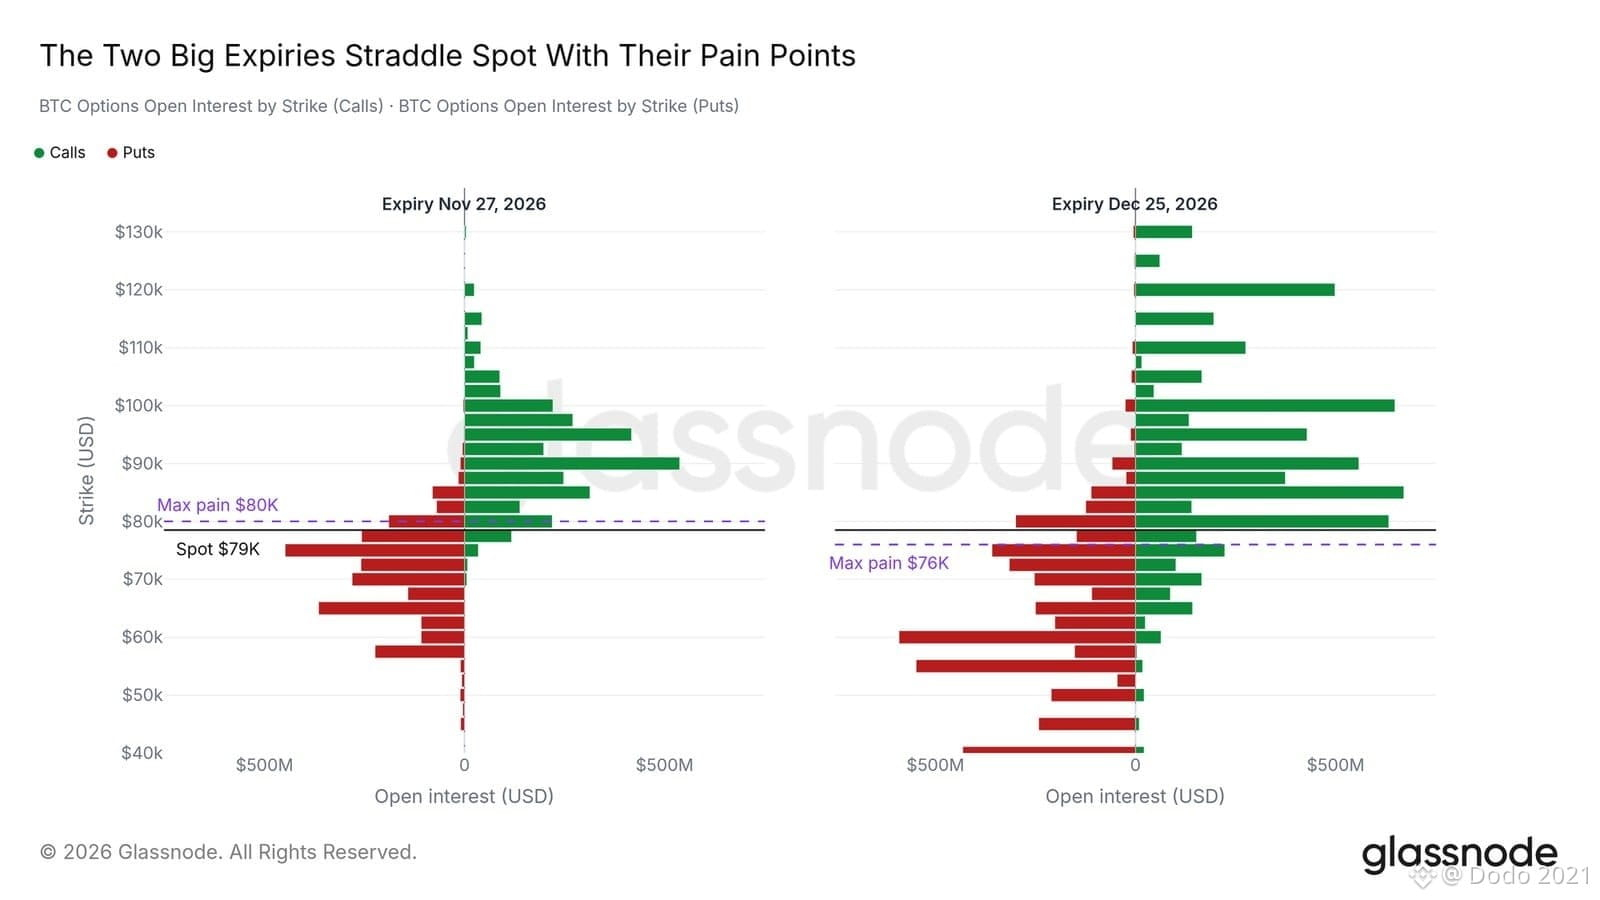
Два крупнейших ожидаемых срока истечения опционов — 27 ноября и 25 декабря — предполагают соответственно US$ 5,7 млрд и US$ 12,5 млрд открытых контрактов (*open interest*). Уровни «максимальной боли» (*max pain*) — цена, при которой наибольшая часть открытых опционов истекает без стоимости, — составляют US$ 80 тыс. и US$ 76 тыс. соответственно и находятся по обе стороны от спотовой цены (*spot*); таким образом, рынок опционов не оказывает явного давления ни в одном направлении.
По всем срокам истечения инвесторы держат около US$ 18 млрд опционов колл (*calls*) против US$ 13 млрд опционов пут (*puts*). Крупнейшие позиции по *calls* с истечением в декабре сосредоточены на уровнях US$ 80 тыс., US$ 90 тыс., US$ 100 тыс. и US$ 120 тыс., тогда как крупнейшие позиции по *puts* находятся на уровне US$ 60 тыс. или ниже, служа защитой от резкого падения. Это указывает на позиционирование в расчёте на рост до конца года. Стоит отметить, что объём открытых контрактов не показывает, кто покупал, а кто продавал: часть открытых *calls* могла быть продана самими их держателями ради получения премии; следовательно, не каждый *call* обязательно является ставкой на рост цен.
По всем срокам истечения инвесторы держат около US$ 18 млрд опционов колл (*calls*) против US$ 13 млрд опционов пут (*puts*). Крупнейшие позиции по *calls* с истечением в декабре сосредоточены на уровнях US$ 80 тыс., US$ 90 тыс., US$ 100 тыс. и US$ 120 тыс., тогда как крупнейшие позиции по *puts* находятся на уровне US$ 60 тыс. или ниже, служа защитой от резкого падения. Это указывает на позиционирование в расчёте на рост до конца года. Стоит отметить, что объём открытых контрактов не показывает, кто покупал, а кто продавал: часть открытых *calls* могла быть продана самими их держателями ради получения премии; следовательно, не каждый *call* обязательно является ставкой на рост цен.