

Если вы создаёте продукты на основе ИИ, ведёте SaaS-бизнес или инвестируете в цепочку поставок ИИ, сегодняшнее дебютное размещение акций Anthropic на Nasdaq заслуживает большего внимания, чем просто взгляда на цену открытия. В проспекте эмиссии есть раздел, которому стоит уделить время: список контрактов на вычислительные мощности.
Начнём с того, что все могут увидеть. 18 ноября акции разместили по цене $83 — выше первоначального диапазона $70–78. Компания и её сооснователи продали 980 миллионов акций на общую сумму $81.34 миллиарда — это размещение широко называют крупнейшим IPO в истории. Кроме того, состоялось частное размещение на $26.0 миллиарда, которое выкупили семь компаний: Google, NVIDIA, AMD, Broadcom, Micron, Microsoft и TSMC. Сегодня акции открылись по цене $111.50 — на 34% выше цены размещения.
Что касается продукта, цифры подтверждают впечатление, которое сложилось у многих пользователей Claude, регулярно работающих с ним. Выручка в третьем квартале 2026 года составила $17,0 млрд, увеличившись на 1 127% год к году. Число клиентов, платящих более $100 000 в год, за двенадцать месяцев выросло чуть более чем с 950 до более чем 11 900. Чистое удержание выручки составило около 900%: по определению из проспекта, клиенты-компании, которые пользовались сервисом годом ранее, принесли в этом третьем квартале примерно в девять раз больше выручки, чем за тот же квартал прошлого года (индивидуальные подписчики не учитываются).
В том же проспекте есть ещё одна цифра. Anthropic подписала соглашения об использовании вычислительных мощностей и инфраструктуры примерно на $900,9 млрд — это более чем в 13 раз превышает её выручку за третий квартал в пересчёте на год.
Теперь посмотрим, с кем заключены эти контракты. Из $900,9 млрд контракты, связанные с Google, Amazon, Microsoft и Broadcom, составляют около $439,7 млрд — почти половину. Все четыре компании также являются акционерами Anthropic или её кредиторами.
Во-первых, цифру можно понять неправильно: 90% убытка в $104 млрд связано с ростом оценки компании
За первые девять месяцев 2026 года чистый убыток Anthropic составил $104,0 млрд. Эта цифра уже широко разошлась в соцсетях; обычно её трактуют так: «выручка — $33 млрд, убытки — $104 млрд, чем больше продаёт, тем больше теряет».
Если разобрать отчёт о прибылях и убытках, вывод будет противоположным:
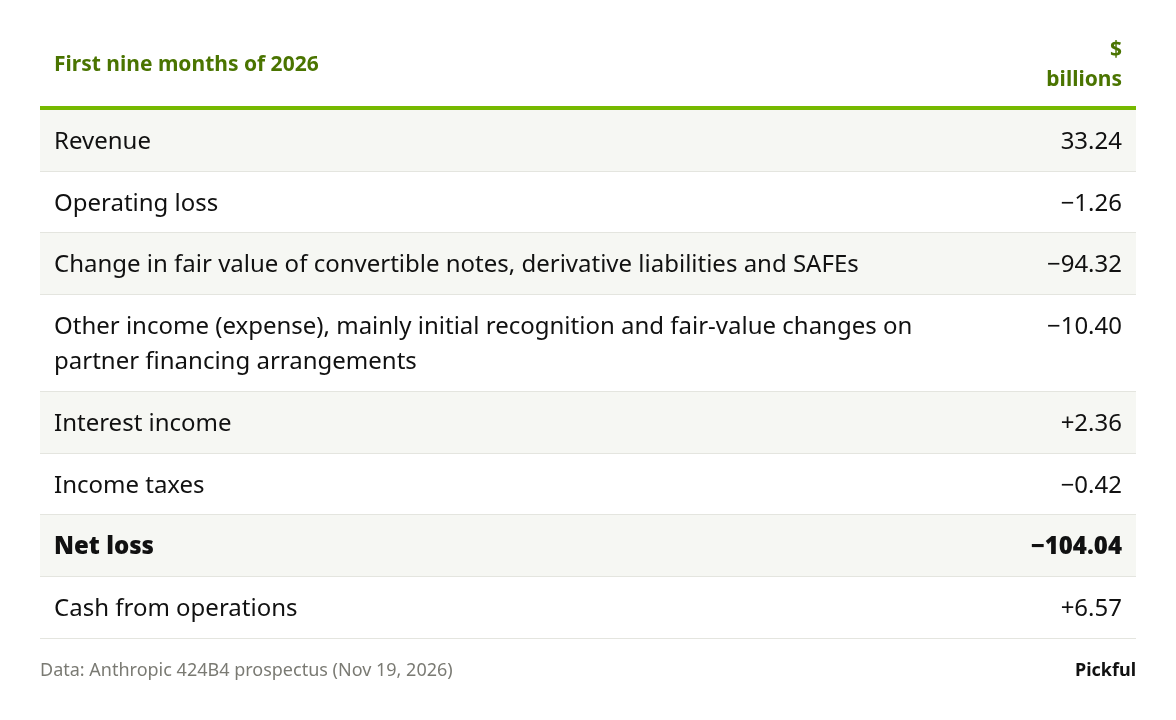
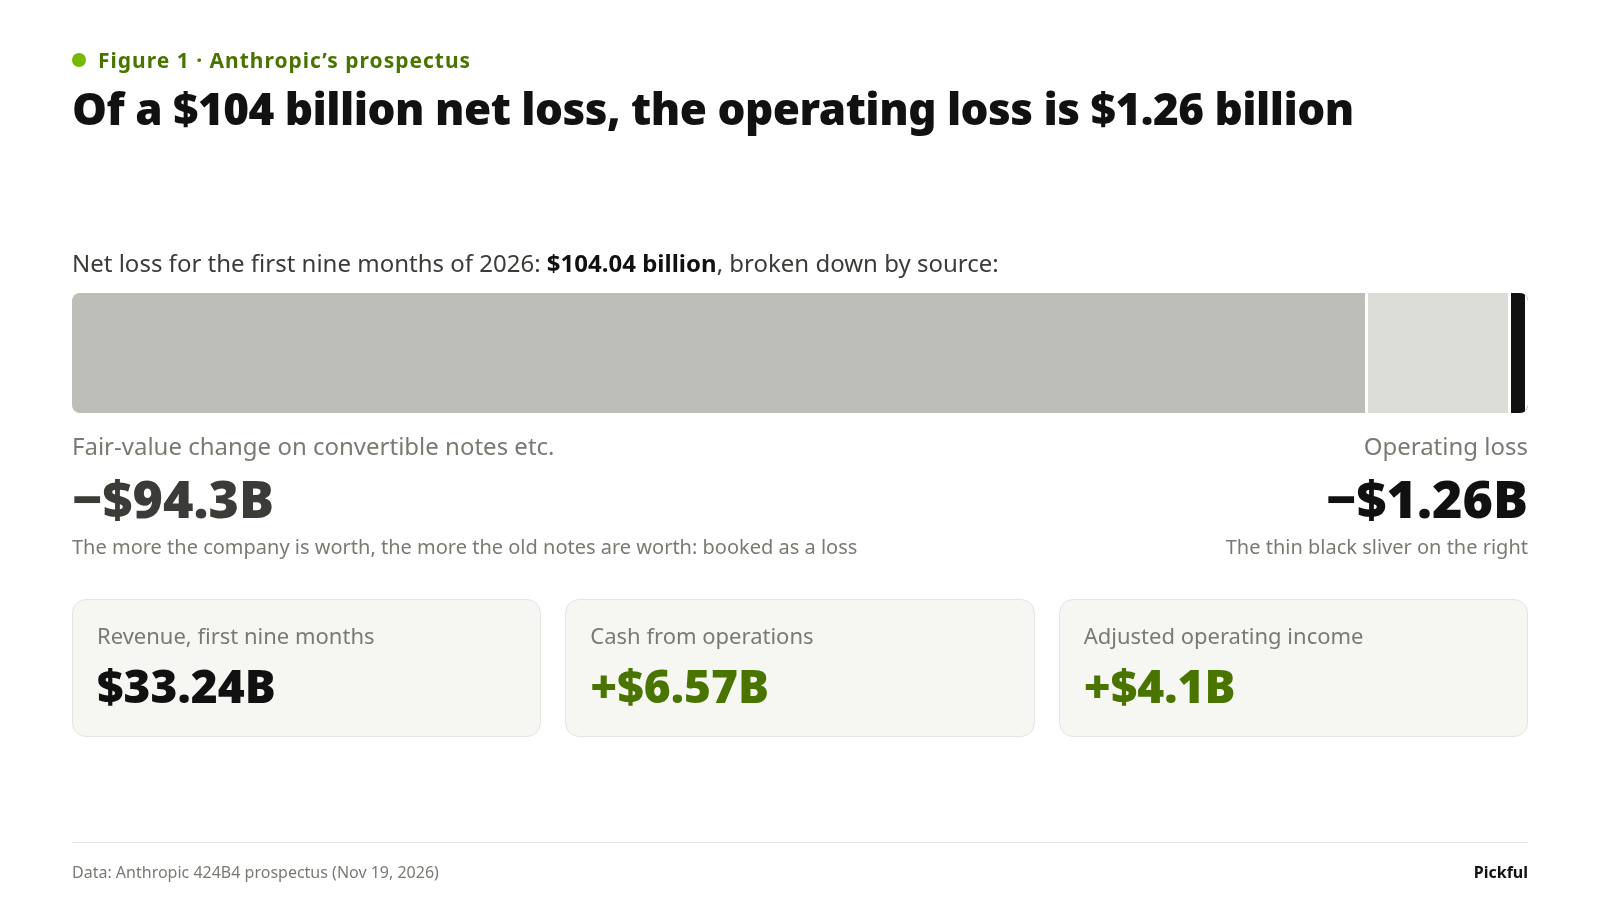
Рисунок 1. Из чистого убытка в $104 млрд на операционный убыток приходится $1,26 млрд
Изменение справедливой стоимости на $94,3 млрд связано с конвертируемыми векселями, выпущенными в прошлые годы. Эту строку легче всего неверно истолковать во всём отчёте о прибылях и убытках, поэтому разберём её на примере Amazon.
Суть такова: Amazon одолжила Anthropic деньги и впоследствии может обменять их на акции. В 2023 и 2024 годах Amazon предоставила Anthropic займы и получила конвертируемые долговые расписки, а не обычные долговые обязательства. Проценты по ним не начисляются, срок погашения наступает в 2034–2035 годах. Главное условие — конвертация: Amazon может обменять основную сумму долга на акции Anthropic по фиксированной цене: $2,09 за акцию по векселям 2023 года и $5,05 по векселям 2024 года. Никакого залога не предоставлялось, и речь не о капитале, который впоследствии превращается в долг. Сначала был выдан заём; акции появятся позже.
Стоимость долговой расписки зависит от стоимости Anthropic. Непогашенная и ещё не конвертированная основная сумма составляет $6,2 млрд. Если не учитывать ограничение на долю владения, она конвертируется примерно в 1,84 млрд акций. Цена предложения $83 в 16–40 раз выше цен конвертации, что соответствует примерно $152,8 млрд за эти акции по цене предложения. Amazon не станет требовать вернуть $6,2 млрд наличными. Она конвертирует долг в акции.
Почему это отражается как убыток. По правилам бухгалтерского учёта эти векселя учитываются как обязательство по справедливой стоимости, которую пересчитывают в каждом периоде. Когда оценка компании растёт, вместе с ней растёт и обязательство, а увеличение отражается как убыток. В проспекте сказано прямо: изменения были «в первую очередь вызваны ростом справедливой стоимости непогашенных конвертируемых долговых расписок вследствие увеличения стоимости нашего предприятия». Так и возникли $94,3 млрд за девять месяцев. Отражённая сумма рассчитывается по модели оценки отдельно для каждого периода и не равна разнице между $152,8 млрд и $6,2 млрд, но динамика у неё та же: чем быстрее растёт оценка, тем больше этот «убыток».
Кто на самом деле несёт эти затраты. Anthropic не теряет на этом денежных средств: операционный денежный поток за девять месяцев составил положительные $6,57 млрд. Затраты ложатся на других акционеров. Amazon получает акции по цене от $2 до $5 за штуку, число акций растёт, а доли всех остальных сокращаются. Есть ограничение: после конвертации доля Amazon не может превышать 12% капитализации согласно определению в проспекте; излишек переносится на последующие кварталы. Именно поэтому на момент IPO неконвертированными оставались примерно 1,55 млрд акций.
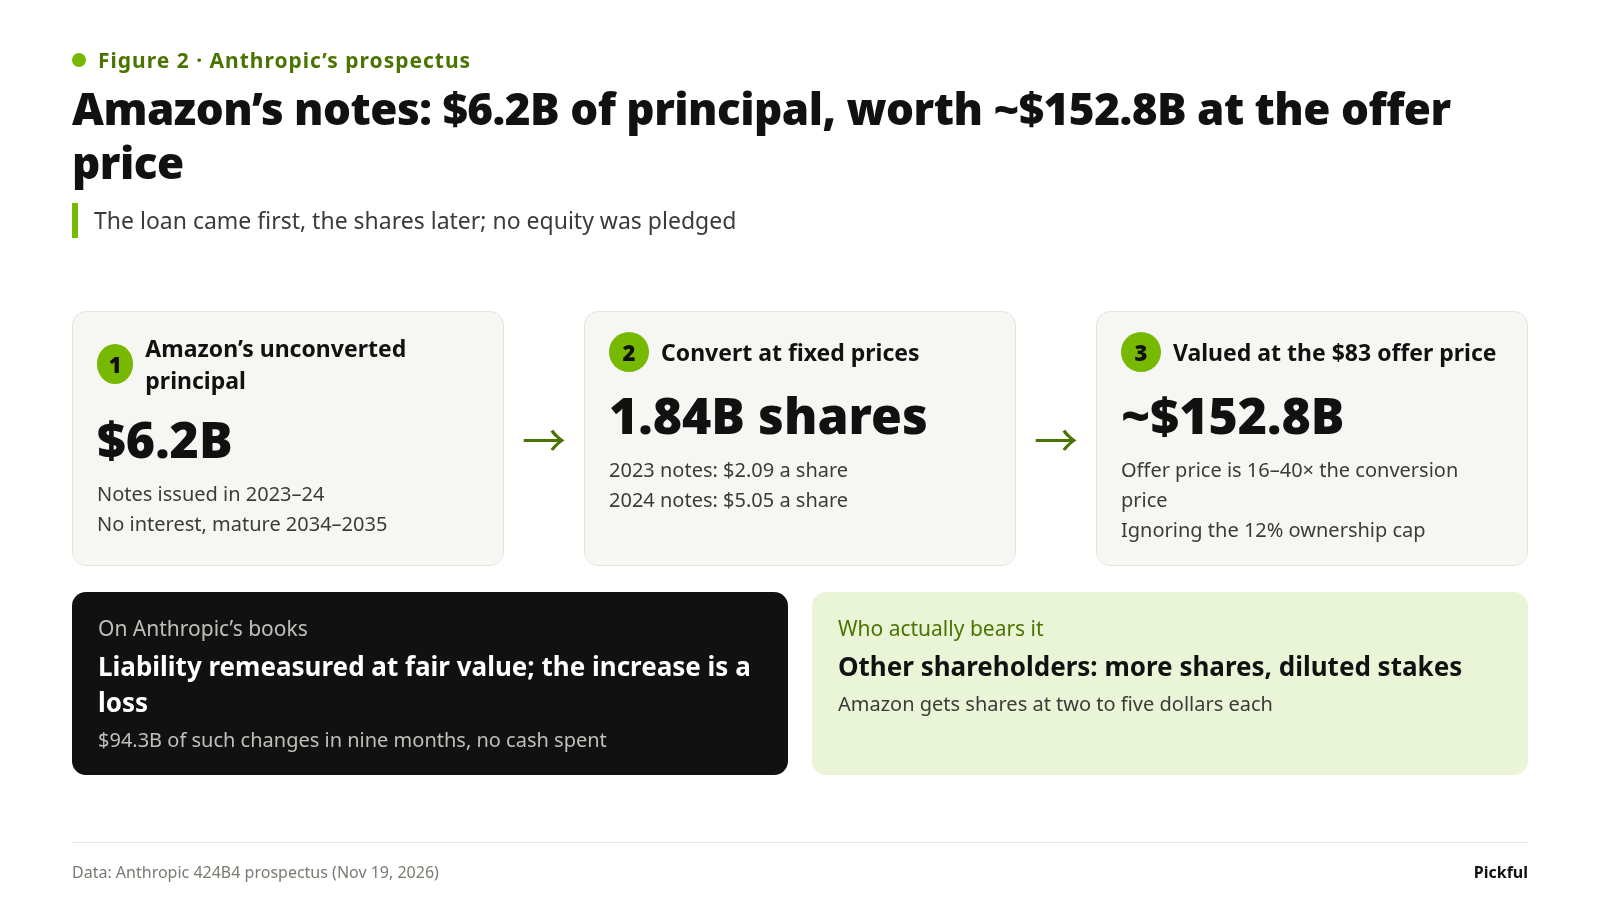
Рисунок 2. Конвертируемые векселя Amazon: основная сумма — $6,2 млрд, стоимость по цене предложения — около $152,8 млрд
Иными словами, $94,3 млрд в отчёте о прибылях и убытках — это, с одной стороны, очень быстрый рост оценки Anthropic, а с другой — фиксация ранними инвесторами прибыли по старым ценам, причём затраты распределяются между другими акционерами.
Поэтому важна именно операционная строка. За девять месяцев операционный убыток составил $1,26 млрд, а скорректированная операционная прибыль, без расходов на компенсации акциями и нескольких других статей, — $4,1 млрд. Расходы на вычислительные мощности и инфраструктуру составили $18,8 млрд, или 57% выручки. Годом ранее это соотношение было 172%: расходы превышали доходы.
Экономика Claude на уровне продукта улучшается. Вопрос в том, что происходит уровнем ниже: сколько контрактов Anthropic подписала, чтобы поддержать этот рост, и с кем?
Обязательства по вычислительным мощностям на $900,9 млрд: с кем заключены контракты
В проспекте общая сумма указана примерно как $900,9 млрд; почти вся она приходится на вычислительные мощности и инфраструктуру. Около $451,6 млрд подлежит выплате до конца 2030 года; большая часть остального — в период с 2031 по 2045 год. Около $70,7 млрд необходимо выплатить за 12 месяцев с 30 сентября — примерно столько же, сколько составляет годовая выручка третьего квартала в пересчёте на год, — $68 млрд.
Это ещё не всё. Есть и другая группа контрактов без фиксированной суммы; по оценке проспекта, дополнительные платежи по ним составят $150–175 млрд сверх $900,9 млрд.
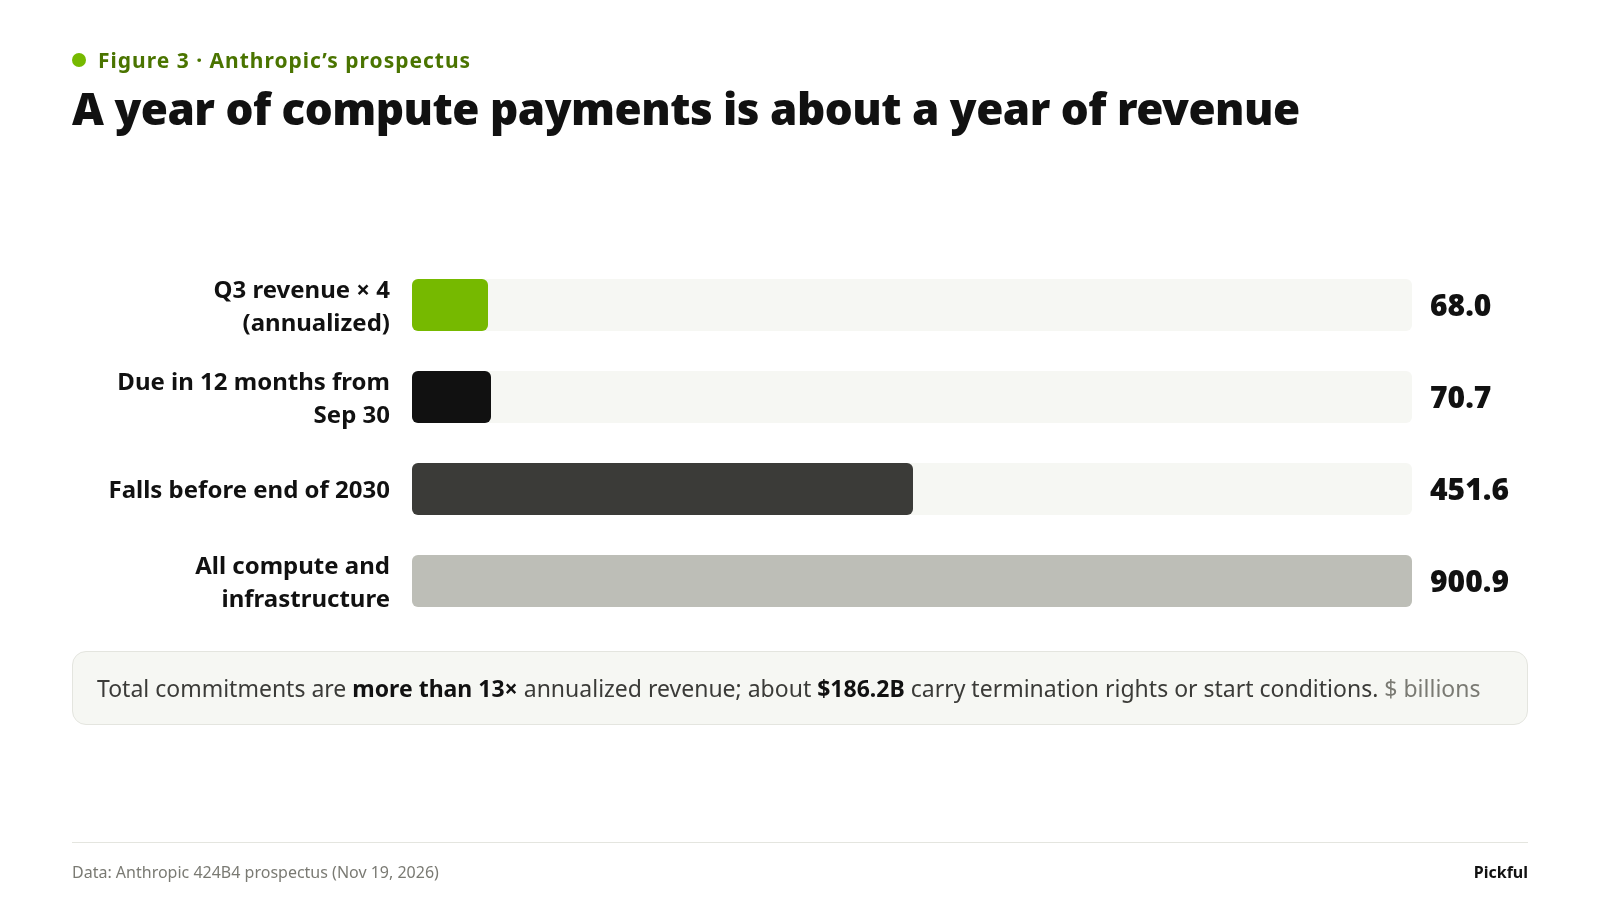
Рисунок 3. Год расходов на вычислительные мощности — примерно годовая выручка
Основные контракты, упомянутые в проспекте:
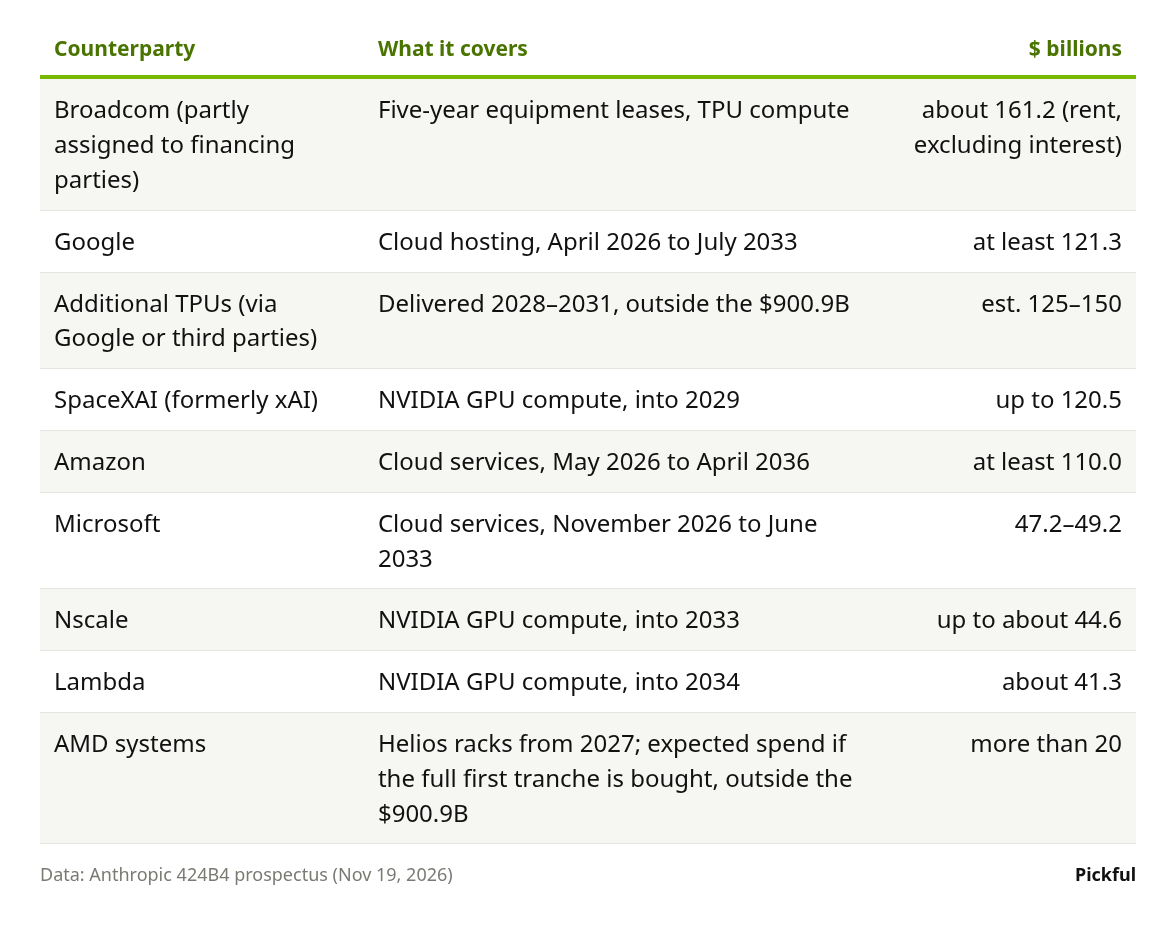
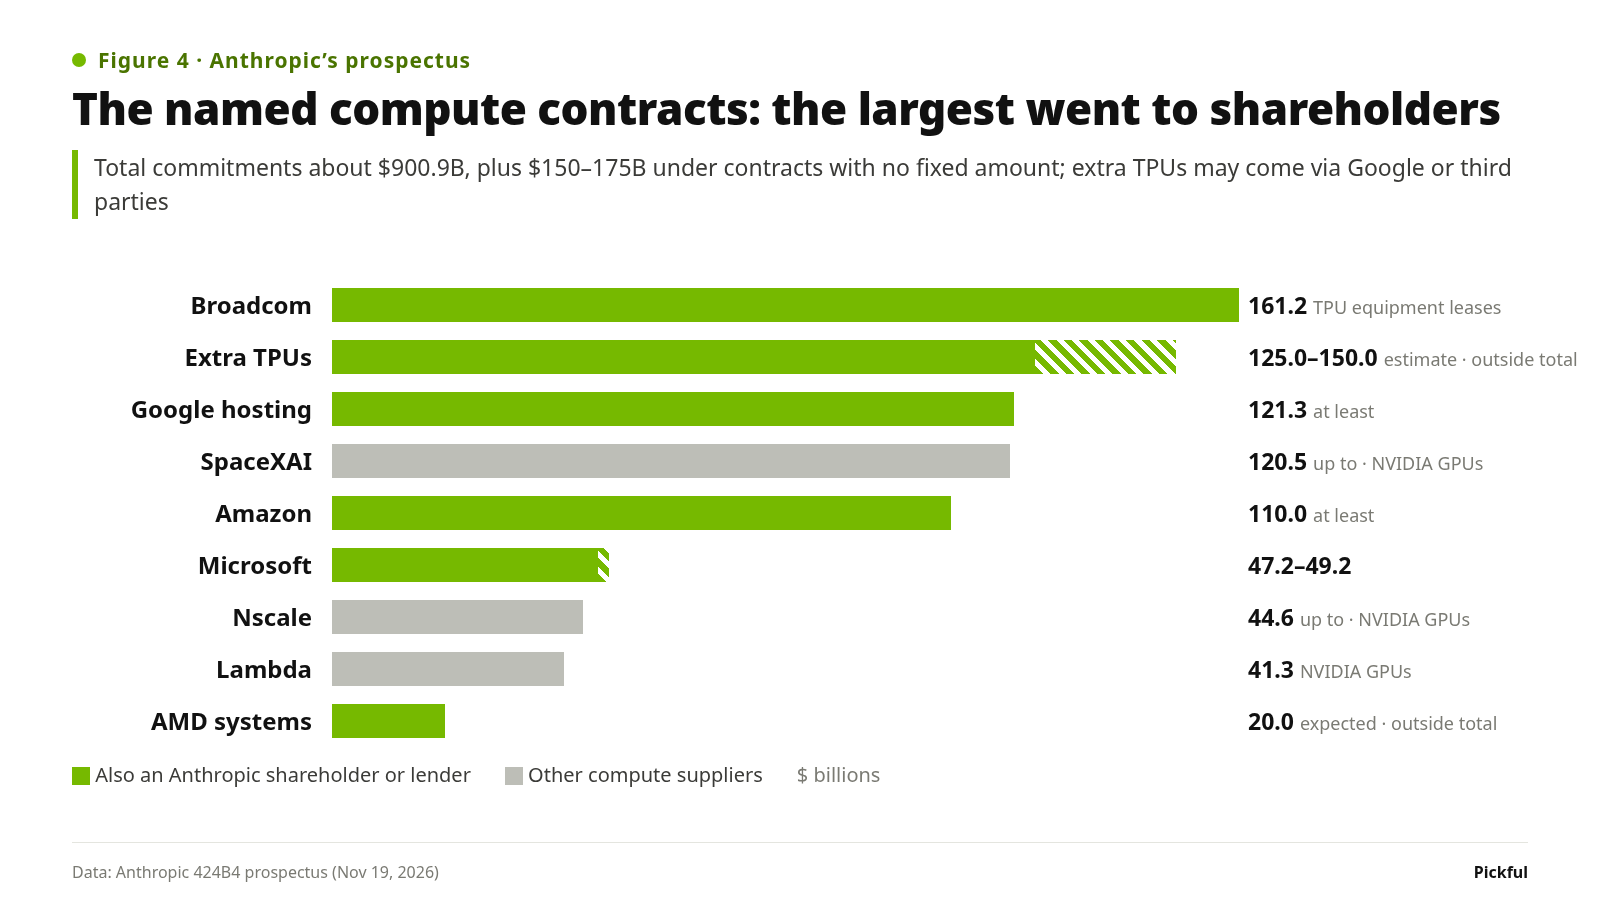
Рисунок 4. Указанные контракты на вычислительные мощности: крупнейшие заключены с акционерами
В этой таблице стоит обратить внимание на две вещи.
Во-первых, крупнейшие контрагенты одновременно являются конкурентами Anthropic. У Google есть Gemini, Microsoft связана с OpenAI, а SpaceXAI — это компания xAI, создавшая Grok. Сам проспект говорит об этом в разделе рисков: некоторые из этих облачных провайдеров и партнёров по производству чипов «предоставляют нам капитал или кредитную поддержку, выступают нашими поставщиками инфраструктуры, а также разрабатывают и предлагают модели и сервисы ИИ, конкурирующие с нашими», что может привести к конфликту интересов и повлиять на доступ к вычислительным мощностям, их стоимость и приоритетность рабочих нагрузок.
Во-вторых, некоторые контракты не так надёжны, как кажется. Примерно $186,2 млрд обязательств предусматривают право на расторжение или условия, которые должны быть выполнены до начала действия контракта, например возможность контрагента получить финансирование, помещения или необходимые разрешения. Самый наглядный пример — Lambda: соглашение примерно на $34,9 млрд, подписанное в августе, теперь может быть расторгнуто любой из сторон, поскольку Lambda не получила арендуемое помещение в согласованный срок. На момент публикации проспекта ни одна из сторон не направляла уведомление о расторжении.
Одни и те же компании в трёх ролях: акционер, кредитор, поставщик
Если добавить к этой картине сторону капитала, становится виден замкнутый круг.
Как акционеры. Все $26,0 млрд частного размещения выкупили поставщики. После IPO Google владеет примерно 1,77 млрд акций, а Amazon — примерно 1,94 млрд. По числу акций из проспекта это около 13,4% и 14,6% акций в обращении. После конвертации своих векселей Amazon получит ещё около 1,55 млрд акций. Обе компании владеют неголосующими акциями класса N, дающими право на дивиденды и долю при ликвидации, но не право голоса.
Как кредиторы. На конец сентября у Anthropic было $77 млрд невыбранного лимита по конвертируемым векселям: $20 млрд от Google (сокращается до $10 млрд после закрытия частного размещения), $15 млрд от Amazon и $42 млрд от Broadcom. Большую часть этих средств можно погасить новыми акциями или конвертировать по выбору держателя по ценам, привязанным к цене акций после IPO. Условия соглашений различаются; некоторые предусматривают возможность погашения денежными средствами.
Как поставщики. В таблице контрактов выше самые крупные позиции приходятся на те же компании.
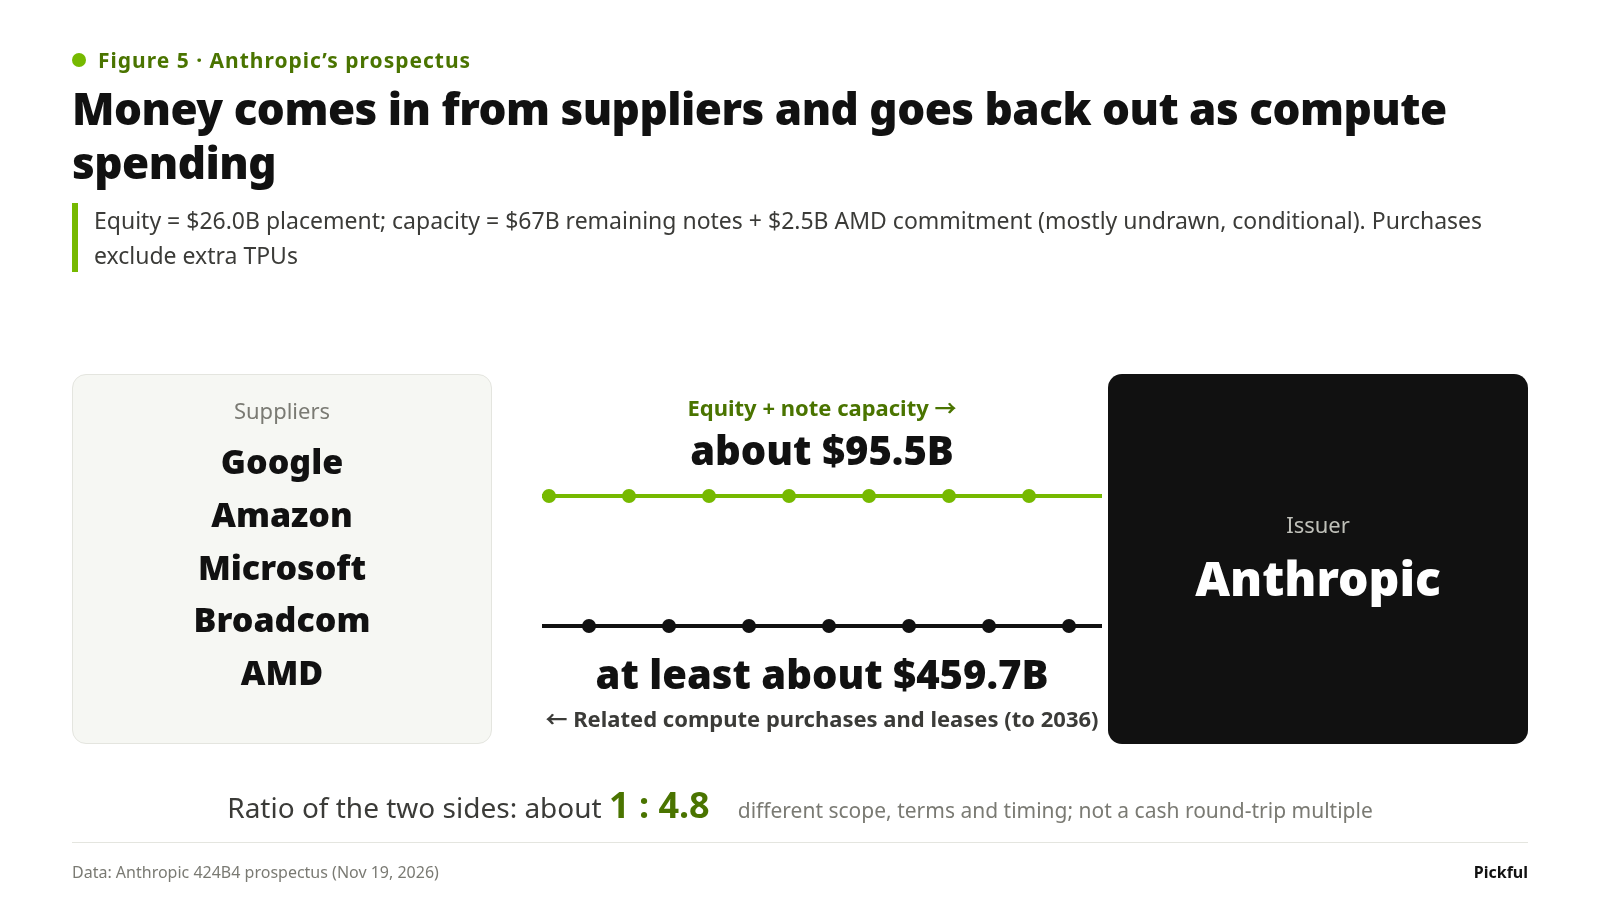
Рисунок 5. Деньги поступают от поставщиков, а затем уходят на вычислительные мощности
AMD — самый наглядный пример. По соглашению о поставках оборудования, подписанному в июле, AMD обязалась купить акции Anthropic на сумму до $5 млрд, но не единовременно: Anthropic может использовать эти средства по мере достижения AMD GPU этапов поставки и внедрения. На $2,5 млрд акций AMD, приобретённых в рамках этого частного размещения, приходится половина обязательства. Оставшиеся $2,5 млрд станут доступны, только когда сумма, соответствующая достигнутым этапам, превысит уже выплаченные $2,5 млрд. В пределах этого лимита Anthropic сможет запросить покупку тем большего количества акций AMD, чем больше чипов AMD она развернёт.
С Broadcom механизм такой же. В проспекте говорится, что кредитная линия на $42 млрд при необходимости может покрывать часть ежеквартальной арендной платы за оборудование TPU; это оборудование сдают в аренду Broadcom и её финансовые партнёры. По векселям выплачивается 9% годовых, а держатель может конвертировать их по цене, равной 90% средневзвешенной по объёму цены за 30 дней (VWAP). Если определённые условия по выручке не будут выполнены, ставка вырастет до 13%, а цена конвертации снизится до 85%.
Грубое сопоставление двух сторон: размещение на $26,0 млрд, плюс оставшийся лимит по векселям в $67 млрд и оставшееся обязательство AMD по покупке акций на $2,5 млрд — всего около $95,5 млрд. Объём закупок и аренды Anthropic по контрактам с Google, Amazon, Microsoft, Broadcom и AMD составляет не менее примерно $459,7 млрд, не считая дополнительных TPU. Соотношение — около 1 : 4,8.
Это соотношение не означает, что «каждый доллар, вложенный поставщиком, возвращается в размере $4,8». Большая часть из $95,5 млрд — невыбранные условные лимиты. Сумма $459,7 млрд включает фиксированные обязательства, аренду без процентов и ожидаемые расходы AMD, охватывает период до 2036 года, причём часть платежей пойдёт финансовым партнёрам, а не самим поставщикам. Эта цифра показывает, насколько глубоки взаимосвязи: часть выручки этих компаний в следующем десятилетии зависит от дальнейшего роста Anthropic, а сами они, в свою очередь, владеют значительной долей её капитала и предоставляют ей финансирование.
После IPO цена акций начинает влиять на финансирование вычислительных мощностей
На мой взгляд, именно это изменение после IPO важнее всего для индустрии ИИ.
Пока Anthropic оставалась частной компанией, эти соглашения об обмене акций на вычислительные мощности оценивались исходя из стоимости компании в каждом раунде финансирования и пересматривались раз в несколько месяцев. После IPO значительная их часть напрямую привязана к рыночной цене:
Дополнительные покупки акций AMD рассчитываются по VWAP за 30 торговых дней до каждого закрытия сделки.
Лимит Amazon на $15 млрд, открытый в 2026 году, конвертируется по VWAP за 30 дней на дату достижения соответствующего этапа по вычислительным мощностям.
Векселя Broadcom конвертируются по цене, равной 90% (или 85%) VWAP за 30 дней.
Оставшиеся старые векселя Amazon конвертируются в конце каждого квартала по наименьшей из трёх цен: фиксированной, цене IPO и VWAP за 10 дней. При фиксированной цене $2–5 цена акций почти не влияет на условия их конвертации.
Так возникает ранее не существовавшая цепочка передачи влияния. В соглашениях, использующих рыночные цены, высокая цена акций ANT означает, что для финансирования того же объёма вычислительных мощностей нужно выпустить меньше новых акций. Если цена падает, акций потребуется больше, доли существующих владельцев размываются сильнее, а возможности и дальше оплачивать вычислительные мощности таким способом сокращаются.
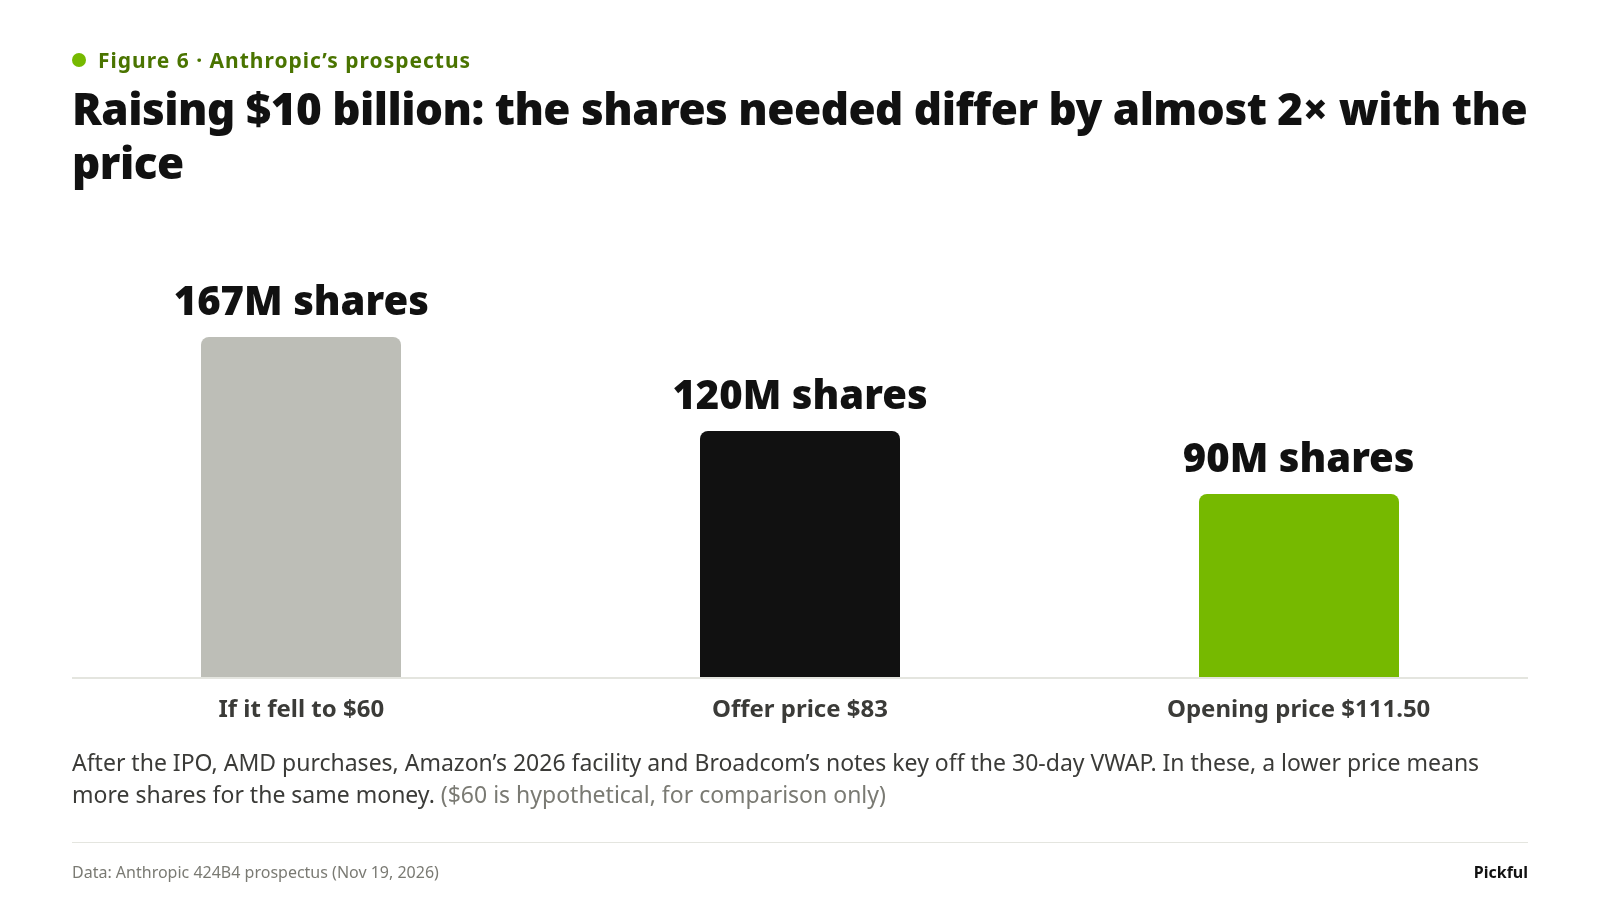
Рисунок 6. Привлечение $10 млрд: необходимое число акций зависит от их цены и может различаться почти вдвое
Конечно, у Anthropic есть и другие источники средств: $131,8 млрд денежных средств и краткосрочных инвестиций на конец сентября, положительный операционный денежный поток и возобновляемая кредитная линия на $15 млрд. Но финансирование от поставщиков имеет большое значение. Раньше прогнозы по NVIDIA, Broadcom, AMD и TSMC начинались с капитальных расходов облачных провайдеров; теперь в расчётах нужно учитывать и цену акций ANT.
Как выглядит хороший продукт в проспекте и что помогает ему оставаться хорошим
Вернёмся к исходной мысли: Claude очень хорош и у него большой потенциал для роста. Это подтверждают три группы цифр из проспекта.
Клиенты не просто становятся многочисленнее — они используют больше продуктов: в третьем квартале более половины клиентов, платящих свыше $100 000 в год, пользовались и платформой API, и как минимум одним собственным приложением компании (Claude Code, Claude Cowork и другими). В конце прошлого года таких было около 30%.
Выручка распределяется между клиентами равномернее: доля пяти крупнейших клиентов снизилась с примерно 64% в первом квартале до около 79% в третьем.
Эффективность растёт: выручка третьего квартала увеличилась на 1 127% год к году, тогда как расходы на вычислительные мощности выросли на 382%.
Одна цифра показывает и силу, и уязвимость бизнеса: более 80% выручки третьего квартала пришлось на версии моделей, выпущенные за предыдущие шесть месяцев. Выручка сильно зависит от постоянного выпуска более мощных моделей. Пока Claude лидирует, это обеспечивает быстрый рост выручки; если очередное поколение отстанет, рост пострадает в первую очередь. Эта цифра не позволяет понять, насколько быстро клиенты перейдут к другому поставщику; для этого понадобятся данные об удержании клиентов за последующие кварталы.
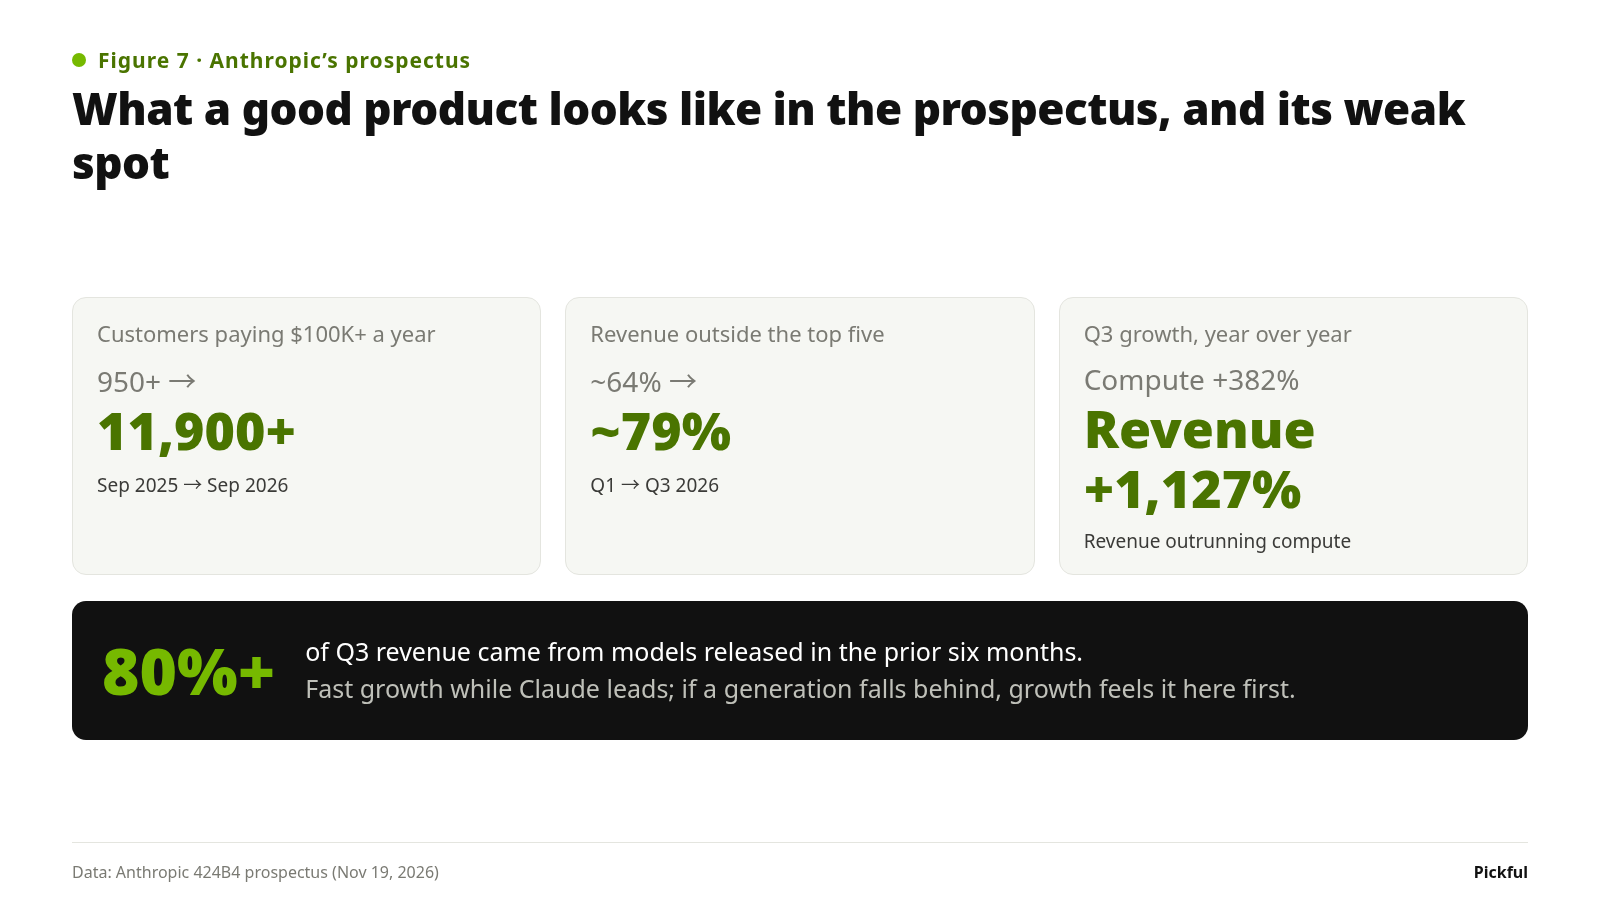
Рисунок 7. Как выглядит хороший продукт в проспекте и где его слабое место
Ещё один показатель, за которым стоит следить, — краткосрочные вычислительные мощности. В третьем квартале $5,0 млрд расходов Anthropic на вычислительные мощности пришлось на краткосрочные контракты, обходящиеся гораздо дороже многолетних. Скорректированная операционная маржа из-за этого снизилась с 19% во втором квартале до 15%. Если добавить около $2,0 млрд неденежных расходов по программе софинансирования пожертвований, операционный результат по GAAP изменился с прибыли в $974 млн в прошлом квартале на убыток в $567 млн. Долгосрочные контракты обычно заключаются за 12–18 месяцев; когда спрос превышает предусмотренные ими объёмы, недостающее приходится закупать с наценкой. В проспекте ожидается, что в ближайшее время использование краткосрочных вычислительных мощностей продолжит расти.
Четыре показателя, за которыми стоит следить каждый квартал
Будучи публичной компанией, Anthropic будет отчитываться каждый квартал. Впервые внешние наблюдатели смогут следить за финансовыми показателями компании, разрабатывающей передовую модель, квартал за кварталом. С ними будут сравнивать оценку OpenAI, риск вытеснения SaaS-компаний искусственным интеллектом и прогнозы заказов производителей чипов.
Если отслеживать только четыре показателя:
Расходы на вычислительные мощности как доля выручки. За первые девять месяцев — 57%; этот показатель отражает общую нагрузку расходов на вычисления. На него влияют эффективность моделей, рост выручки и сроки ввода новых мощностей, поэтому его нужно рассматривать вместе с динамикой роста.
Расходы на краткосрочные вычислительные мощности. В третьем квартале — $5,0 млрд. Чем выше эта сумма, тем сильнее спрос или исследовательская нагрузка опережают долгосрочно доступные мощности и тем больше давление на маржу.
Доля выручки от новейших моделей. Сейчас превышает 80%; показатель отражает, насколько выручка зависит от постоянного выпуска новых моделей.
Выборка средств по кредитным линиям поставщиков и конвертация. Сколько средств будет выбрано из лимитов по векселям Broadcom, Amazon и Google и обязательства AMD по покупке акций; сколько акций будет фактически выпущено и какой объём долга останется неконвертированным. Чем больше выбрано средств, тем сильнее финансирование вычислительных мощностей зависит от поставщиков.
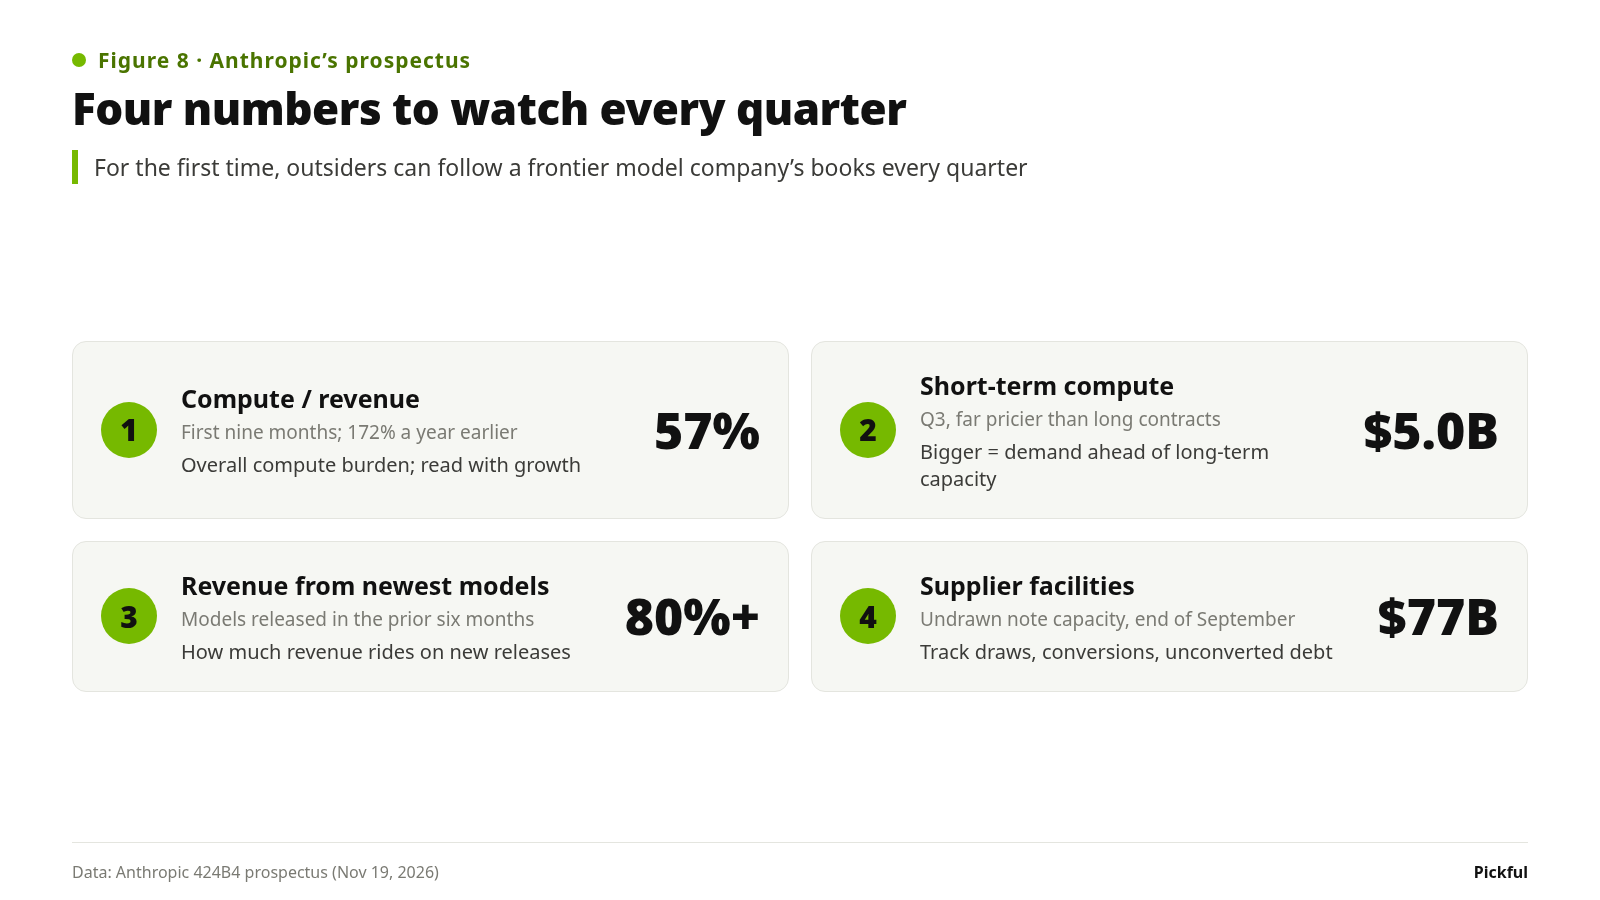
Рисунок 8. Четыре показателя, за которыми стоит следить каждый квартал
Продукт Claude определяет, насколько быстро может расти выручка, деньги поставщиков — сколько вычислительных мощностей можно создать, а цена акций ANT влияет на стоимость этих денег. Все три фактора тесно связаны, и отчёт за каждый квартал покажет, какой из них первым даст сбой.
Какой из этих четырёх показателей, по-вашему, первым даст сбой?
Источники
Проспект Anthropic по форме 424B4 (19 ноября 2026 года): выручка, отчёт о прибылях и убытках, денежные потоки, определение удержания чистой выручки, обязательства на $900,9 млрд и отдельные контракты, кредитные линии по конвертируемым векселям и условия конвертации, соглашение с AMD, доли Amazon и Google, концентрация клиентов и выручки, краткосрочные вычислительные мощности, денежные средства и кредитная линия.
Предварительный проспект Anthropic с ценой предложения (19 ноября 2026 года): цена размещения $83, 980 млн акций, $81,34 млрд, частное размещение на $26,0 млрд (313 253 007 акций).
Диапазон $70–78, «крупнейшее IPO в истории», цена открытия $111,50: публикации CNBC, CNN, StockTitan и Fortune в тот же день.
Проценты владения рассчитаны нами на основе числа акций после IPO, указанного в проспекте (7,583 млрд акций класса A плюс 5,637 млрд класса N, без учёта опциона андеррайтеров). Это экономическая доля в акциях в обращении, а не доля голосов и не доля с учётом полного размытия.
Соотношение 1 : 4,8 рассчитано нами. Сторона покупок: хостинг Google — 121,3 + Amazon — 110,0 + Microsoft — 47,2 (нижняя граница) + аренда у Broadcom — 161,2 + AMD — 20 (ожидаемая сумма, нижняя граница). Сторона капитала: размещение — 26,0 + оставшийся лимит по векселям — 67 + оставшееся обязательство AMD по покупке акций — 2,5. Масштаб, условия и сроки у этих двух сторон различаются.