
Последние 48 часов я изучал свежий протокол Федеральной резервной системы и пристально следил за стаканами заявок — и понял, что мы, возможно, совершенно неправильно трактуем этот откат. 📉
Честно говоря, первым делом мне захотелось открыть короткую позицию на отскоке — пока я не посмотрел данные по деривативам и не понял, что могу угодить прямиком в ловушку, в которую набилось слишком много участников.
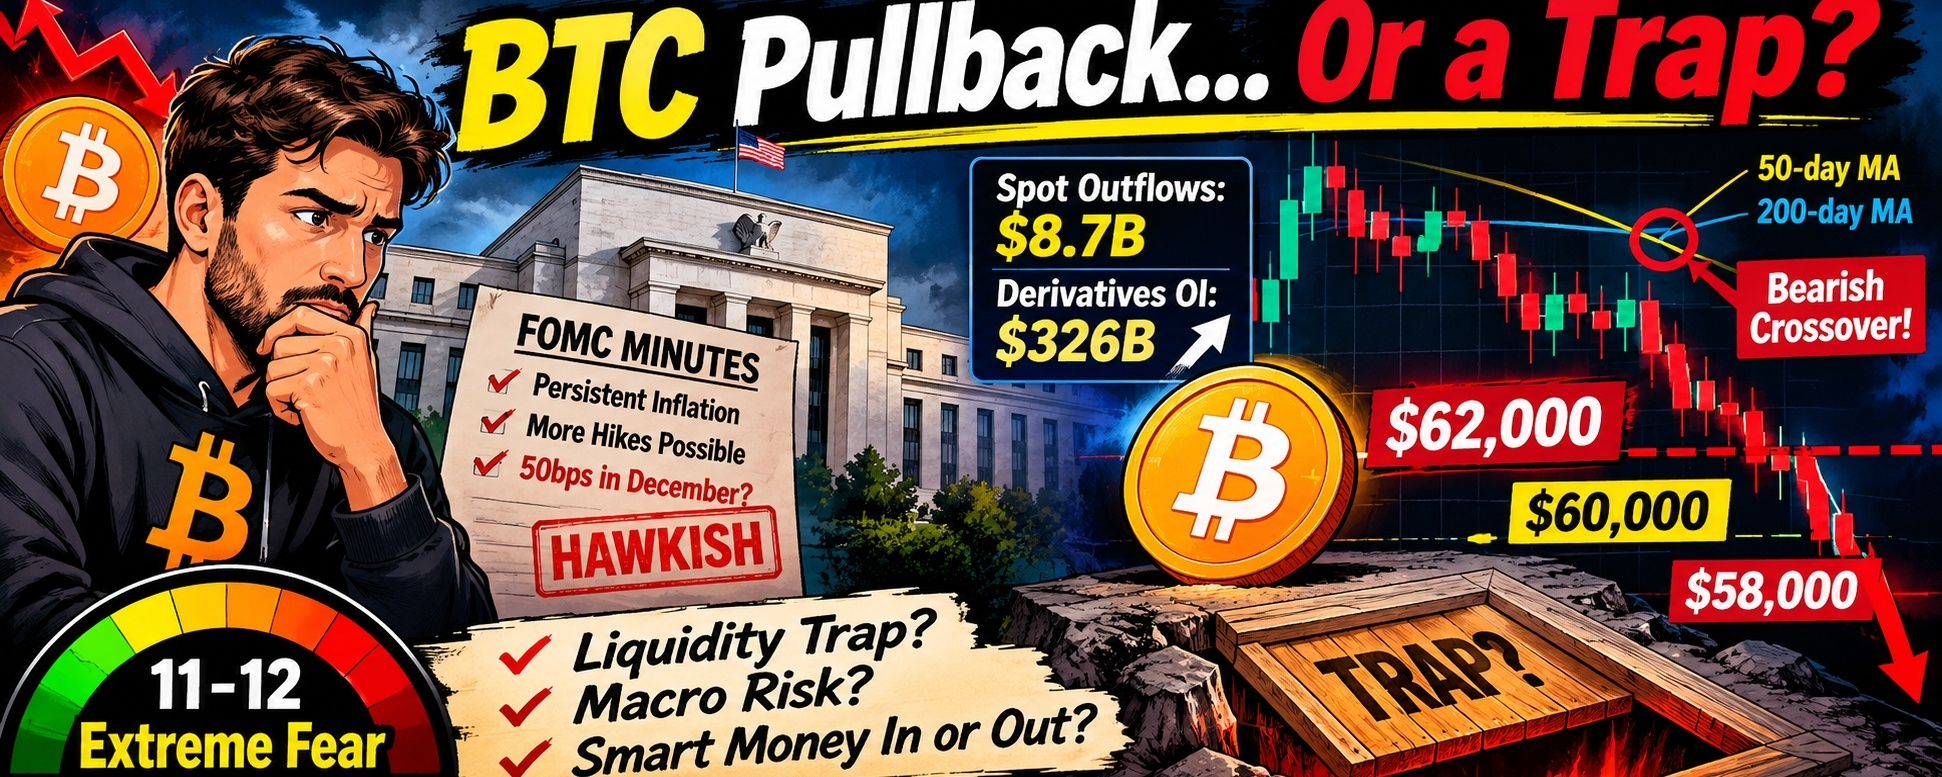
Все в моей ленте паникуют, потому что $BTC опустился ниже $63,000 сразу после публикации протокола заседания FOMC за октябрь.
Заголовки кричат о затяжной инфляции, новых опасениях по поводу повышения ставок и вероятности резкого повышения на 50 базисных пунктов в декабре.
На первый взгляд это выглядит как классический макроэкономический обвал.
Когда ФРС продолжает жать на тормоз, ликвидность иссякает, доллар США укрепляется, а рисковые активы обычно принимают на себя основной удар.
Но чем больше я сопоставлял реальную реакцию рынка с ончейн-потоками и позиционированием на рынке деривативов, тем меньше это походило на обычную распродажу. 🤔
«Ястребиный» шок уже был учтен в цене
Если прочитать протокол октябрьского заседания ФРС, тон там совершенно однозначно жесткий.
Почти все представители регулятора согласились, что дальнейшее повышение ставок по-прежнему возможно, если данные об инфляции продолжат показывать ее ускорение.
Обычно такие формулировки вызывают мгновенную лавину ликвидаций на крипторынке.
Однако $BTC просел всего примерно на 2–3%, до диапазона $62 000–$62 500, а крупные альткоины, такие как $BNB, ETH и SOL, в основном просто двигались вниз вслед за ним.
Не уверен, понимают ли люди, насколько это необычно, но трейдеры уже закладывали вероятность декабрьского повышения ставки выше 90% еще до публикации протокола.
Рынок не застали врасплох — он лишь получил подтверждение надвигающейся бури, за которой следил всю неделю.
Парадокс ликвидности: отток со спотового рынка против роста плеча
Вот какой рыночный цикл сейчас действительно привлекает мое внимание.
За последний месяц чистый отток средств со спотового рынка биткоина составил около $8,7 млрд: инвесторы в ETF и институциональные трейдинговые подразделения снижают риски перед декабрьским заседанием FOMC.
И все же, пока спрос на спотовом рынке остывает, совокупный открытый интерес по деривативам превысил $326 млрд.
Подумайте, что происходит, когда сталкиваются эти две силы:
Держатели спотовых активов отходят в сторону, пережидая макроэкономический шум → глубина книги ордеров сокращается → трейдеры бессрочных фьючерсов наращивают позиции, рассчитывая на волатильность → алгоритмы охотятся за стопами в диапазоне $62 000–$64 000.
Вот жесткое экономическое ограничение, которое никто не хочет признавать: плечо на рынке деривативов может усилить шорт-сквиз, но не способно поддерживать восходящий тренд без возобновления притока средств на спотовый рынок, который поглотил бы макроэкономические продажи.
Сейчас трейдеры фьючерсами пытаются удержать крышу, пока спотовая ликвидность незаметно уходит через черный ход.
Крайний страх против ончейн-реальности
Я всегда внимательно слежу за ситуациями, когда настроения розничных инвесторов полностью расходятся с активностью сети.
Индекс страха и жадности на крипторынке находится примерно на уровне 11–12 — глубоко в зоне «Крайнего страха». Это самое низкое значение за последние месяцы.
По моему опыту наблюдения за такими циклами, крайний страх во время затяжного медленного снижения обычно означает, что слабые руки уже сдались.
Когда половина рынка уже захеджировалась или сидит в стейблкоинах в ожидании $58 000, обычные плохие новости уже не могут привлечь достаточно продавцов, охваченных паникой, чтобы толкнуть цену ниже.
Даже в активных экосистемах, таких как BNB Chain, ончейн-активность не рухнула — капитал просто в защитных целях перетекает в стейблкоины и инструменты с доходностью, а не уходит из Web3 совсем.
Но вот что меня тревожит... 💡
Как бы ни хотелось идти против паники большинства, игнорирование реальных макроэкономических трещин приводит к тому, что трейдеры теряют все.
В протоколе FOMC есть два момента, из-за которых я пока не готов объявить, что дно сформировано.
Во-первых, ФРС теперь следит не только за потребительской инфляцией: представители регулятора прямо отметили быстро растущий долг, связанный с ИИ, и непрозрачные кредитные структуры как риски для финансовой стабильности.
В течение последнего года динамика $BTC и акций технологических компаний с высокой долей ИИ зависела от одного и того же потока ликвидности.
Если акции традиционных технологических компаний начнут падать из-за того, что стоимость заимствований дольше останется высокой, крипторынок тоже затянет в этот общий дефицит ликвидности — независимо от того, насколько здоровыми выглядят ончейн-метрики.
Во-вторых, на дневном графике только что сформировалось медвежье пересечение 50-дневной и 200-дневной скользящих средних.
Необязательно верить в графические паттерны, чтобы считаться с тем, что тысячи систематических ботов торгуют на их основе.
Если следующий отчет об инфляции в декабре вынудит ФРС действовать, психологический уровень поддержки в $60 000 ждет жесткая проверка на прочность — а уверенный пробой может привести цену прямо к зоне ликвидности на $58 000, прежде чем вступят в игру реальные покупатели на спотовом рынке.
Противоречие, в котором мы застряли
И вот парадокс, который не выходит у меня из головы: данные о позиционировании в блокчейне и запредельный страх кричат об истощении продавцов, но предупреждение ФРС о кредитных рисках, связанных с ИИ, означает, что настоящий макроэкономический шок ликвидности, возможно, еще даже не начался.
Если $BTC продолжит удерживаться выше $62 000, несмотря на продолжающийся отток средств из спотовых ETF, это настоящее поглощение предложения крупными игроками — или просто наращивание плеча, создающее ловушку прямо над $60K? 👇
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CryptoMarket #MacroAnalysis #Write2Earn
Не является финансовой рекомендацией. Всегда проводите собственное исследование.