

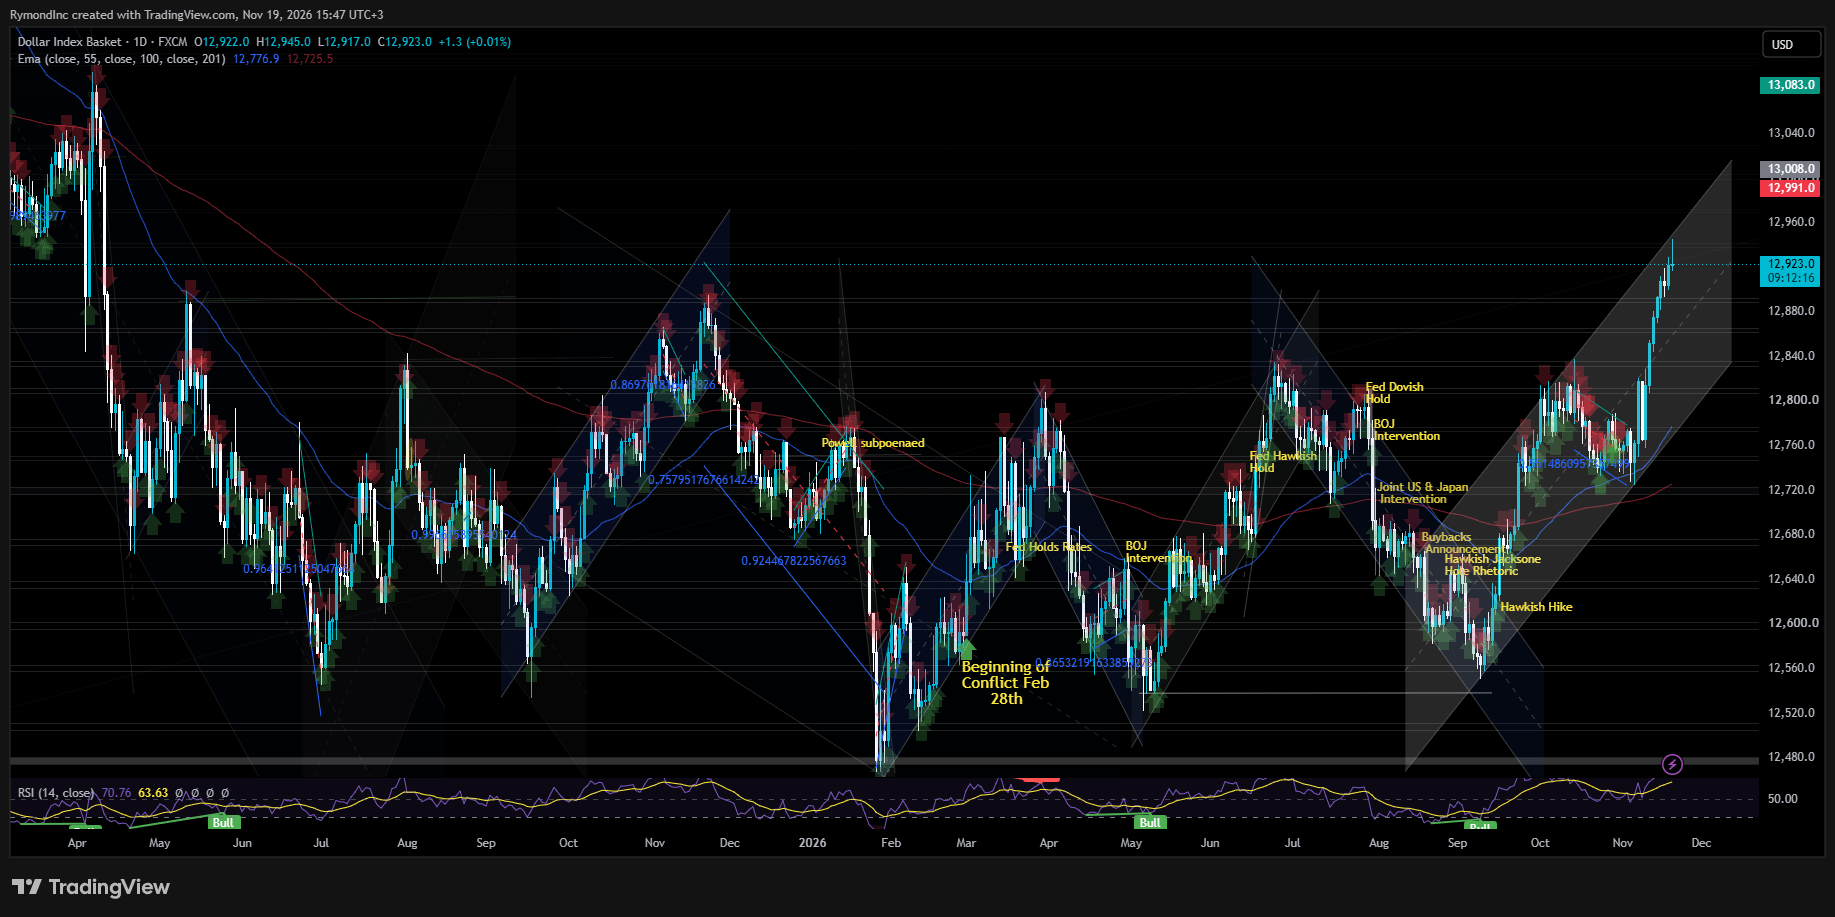
В четверг индекс доллара опустился до 103,6, отдав часть набранного накануне. Среда стала главным днём торгов: показатель вырос почти на 0,4%, достигнув максимума с апреля 2025 года.
Если взглянуть шире, рост выглядит устойчивее, чем можно судить по результатам одного дня. Индекс закрывался в плюсе четыре недели подряд и за это время достиг отметки 103,98, прибавив около 1,83%. С сентября рост составил примерно 4,34%. Если ноябрь завершится в плюсе, это будет третий месяц роста подряд.
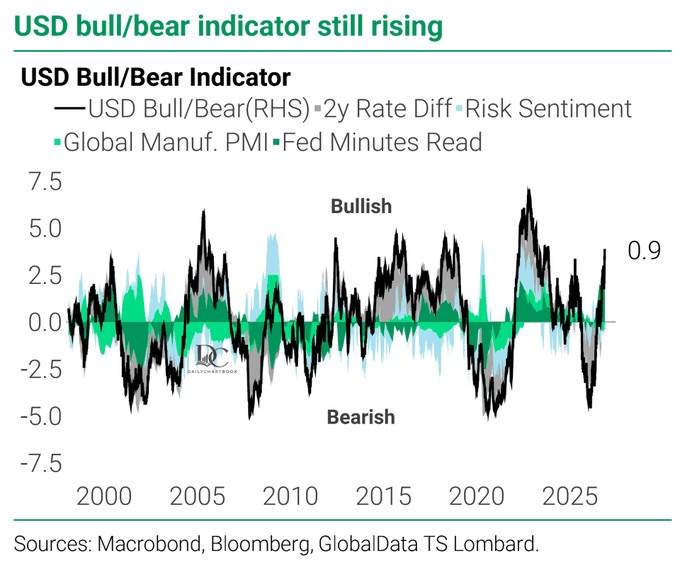
Есть и фактор настроений. Индикатор бычьих и медвежьих настроений по доллару TS Lombard находится на максимуме с 2023 года и продолжает расти.
Работают два фактора. Во-первых, жесткие экономические данные, которые продолжают преподносить сюрпризы в лучшую сторону и уже месяц поддерживают доллар. Во-вторых, ястребиные заявления участников FOMC. Вместе они закрепили ожидания повышения процентной ставки в следующем месяце.
Глава ФРС Кевин Уорш усложнил прогнозирование. Он отказался давать ориентиры на будущее, поэтому инвесторы опираются на данные и публичные заявления других представителей ФРС, пытаясь понять, что регулятор предпримет дальше.
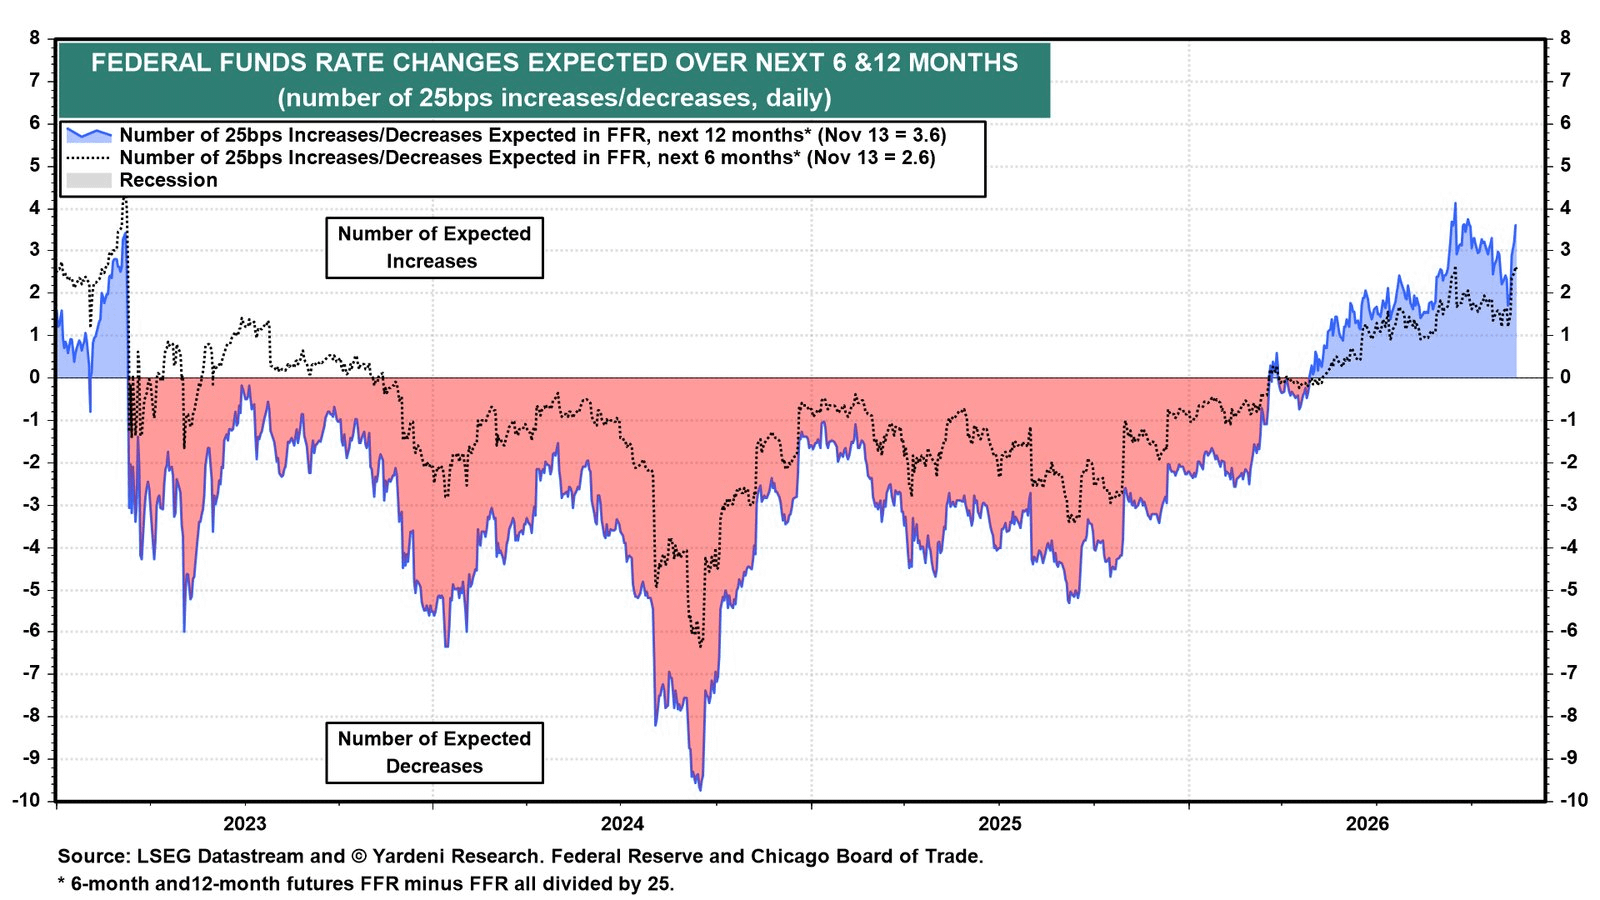
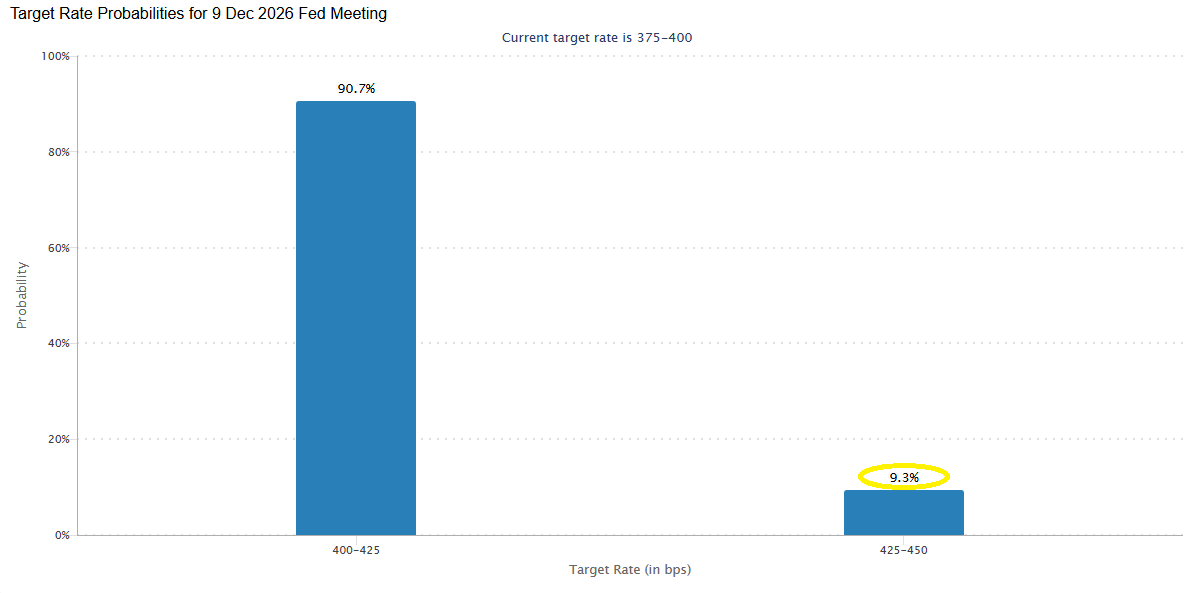
Опубликованный на прошлой неделе отчет об инфляции показал более высокий рост цен, чем ожидалось. Теперь рынки полностью закладывают в цены повышение ставки на 25 базисных пунктов в декабре и с небольшой вероятностью — на 50 базисных пунктов, согласно инструменту FedWatch CME Group. Фьючерсы на ставку по федеральным фондам предполагают 3,6 повышения на 25 б.п. в течение следующих 12 месяцев, включая 2,6 повышения за ближайшие шесть месяцев. Вероятность повышения на 50 б.п. на декабрьском заседании сейчас составляет всего 11,5%.
Тем временем трейдеры на рынке облигаций готовятся к дальнейшему повышению ставок центральными банками в целом, а декабрьское решение ФРС уже считают предрешенным. Поэтому протоколы заседания FOMC, состоявшегося в прошлом месяце, прошли почти незамеченными. Инвесторы смирились с исходом еще до публикации документа. Направление ясно: протоколы описывают комитет, настроенный на ужесточение политики.
Большинство участников ожидали, что в ближайшей перспективе инфляция останется высокой, а затем начнет снижаться к целевому уровню ФРС в 2%; подавляющее большинство видело риски для этого прогноза смещенными в сторону более высокой инфляции. Многие считали, что масштабное развитие ИИ представляет собой существенный источник инфляционных рисков. Многие отмечали вероятность того, что рост издержек будет более широко и длительное время перекладываться на цены. Некоторые участники допускали и сдерживающий фактор: более пристальное внимание к доходности инвестиций в отрасль и их финансированию может замедлить расходы на ИИ и ослабить давление на цены.
Что касается политики, почти все участники сочли, что при базовом прогнозе дальнейшее повышение целевого диапазона ставки по федеральным фондам, вероятно, будет уместным. Некоторые пошли дальше. По их словам, на следующем заседании можно рассмотреть повышение более чем на 25 базисных пунктов, если новые данные об инфляции окажутся неблагоприятными.
Судя по его публичным заявлениям, Уоллер, похоже, один из тех двоих. В среду он сказал CNBC, что для снижения инфляции нужны «решительные меры»: либо повышение на полпункта на декабрьском заседании, либо заявление по итогам заседания, которое подготовит рынок к дальнейшим повышениям.
Рынки услышали его, но в основном отреагировали спокойно — по крайней мере, если судить по вероятности изменения политики. Согласно индексу Bloomberg World Interest Rate Probability, вероятность резкого повышения ставки по-прежнему составляет всего 9%, а ожидания по ставке за день почти не изменились. Другие чувствительные к ставкам активы значительно сдвинулись.
Банки делают ставку на продолжение ралли до 2027 года
Как минимум три банка, включая Barclays, Deutsche Bank и Standard Chartered, ожидают, что ралли доллара продолжится и в следующем году, несмотря на опасения по поводу замедления расходов на ИИ. Бум ИИ привлек мировых инвесторов к американским акциям, а иностранным покупателям акций компаний США, использующих эту технологию, сначала приходится обменивать местную валюту на доллары. Доллар выигрывает уже на входе.
Barclays добавляет к этому внутренние факторы. Частный сектор США взял на себя обязательства по четырехлетнему циклу инвестиций в ИИ, экономика сильна, а процентные ставки, похоже, останутся высокими дольше. По мнению банка, это благоприятный фон для доллара.
Стратеги Deutsche Bank Тим Бейкер, Джордж Саравелос и Маллика Сачдева повысили прогноз курса доллара на следующий год. Это произошло после того, как ранее на этой неделе они предупредили: растущая связь валюты с ИИ и американскими акциями, а не с казначейскими облигациями США, может усилить ее волатильность.
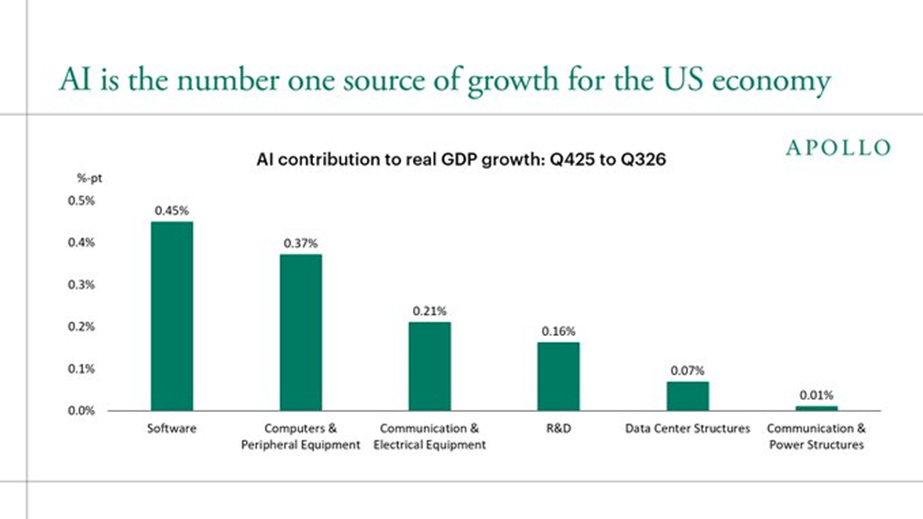
Barclays также считает, что расходы на ИИ склоняют ФРС к дальнейшему ужесточению политики. Apollo Research оценила вклад масштабного развития ИИ в экономический рост: инвестиции в ИИ добавили около 1,3 процентного пункта к росту реального ВВП за последние три квартала — примерно 65% от совокупного роста на около 2%; лидировали программное обеспечение и компьютеры.
Barclays предлагает оптимистам некоторую страховку. По мнению банка, даже если экономика США замедлится, доллар должен устоять: исторически США, как правило, опережают остальной мир, когда глобальный рост замедляется.
Аналитик говорит, что ФРС не может объяснить этот скачок доллара
Одна из тревожных версий заключается в том, что инвесторы опасаются сбоя где-то в секторе ИИ — возможно, кредитного события, — даже несмотря на то, что на этой неделе рекордное IPO Anthropic на 81,3 млрд долларов прошло по цене выше заявленного диапазона.
Робин Брукс, старший научный сотрудник Института Брукингса, задается вопросами. В публикации в среду он утверждал, что ФРС не может объяснить скачок доллара, и увидел в этом признак того, что «что-то ломается».
Что бы ни происходило, потребуется нечто серьезное, чтобы заставить ФРС отказаться от курса на ужесточение. Брукс утверждал, что повышение ставок на фоне падения цен на нефть — ошибка, которая грозит ввергнуть США в рецессию. По его словам, динамика цен в среду напоминает какое-то кредитное событие. Сила доллара необычна и не объясняется никакими очевидными фундаментальными факторами, тем более ожиданиями ужесточения политики ФРС, которые в последние дни оставались довольно стабильными.
Брукс сомневается, что ФРС сможет придерживаться выбранного курса. По его мнению, ястребиный сдвиг неустойчив, поскольку падение цен на нефть приводит к резкому росту реальных ставок. Ранее на этой неделе он показал, что реальная доходность 10- и 30-летних казначейских облигаций США с большим отрывом достигла максимума более чем за два десятилетия. Главный открытый вопрос — какой ущерб понесет экономика, прежде чем ФРС смягчит позицию; сам Брукс признается, что происходящее в ФРС ставит его в тупик.
Он ожидал, что ястребиная риторика ослабнет после промежуточных выборов. Вместо этого он видит нечто близкое к открытому бунту против Уорша и считает, что препирательства не должны держать экономику в заложниках.
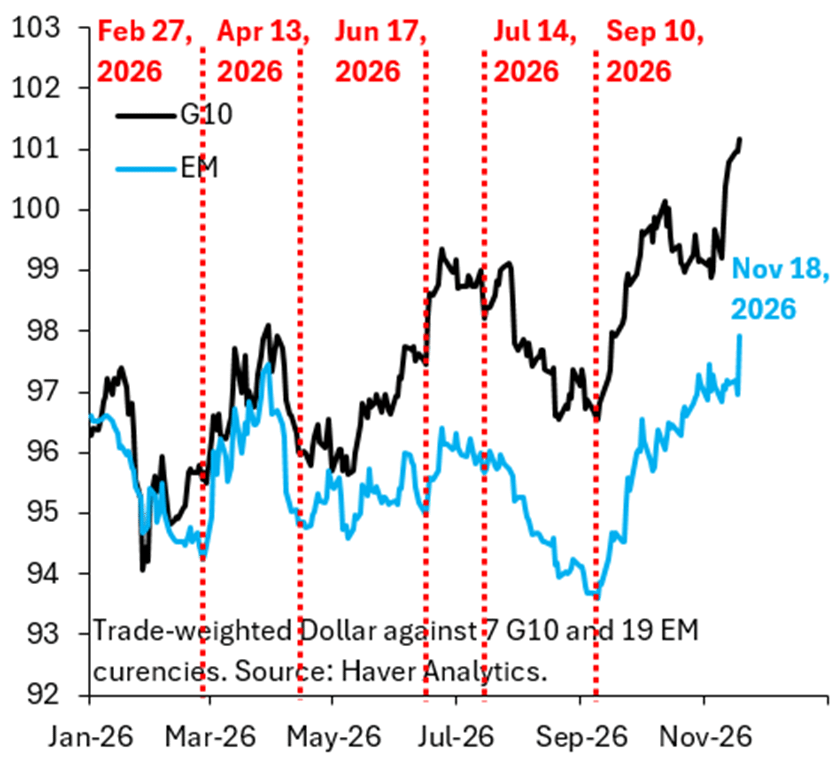
Брукс отслеживает доллар с помощью двух индексов. Первый — взвешенный по торговым потокам курс доллара к валютам стран G10. Второй — взвешенный по торговым потокам курс доллара к валютам развивающихся рынков; именно его он предпочитает, поскольку показатель G10 в этом году был более волатильным и хуже помогал предсказать дальнейшее движение доллара. Индекс развивающихся рынков в среду резко и необычно вырос. Причины далеко не очевидны, поэтому за кулисами может происходить что-то еще.
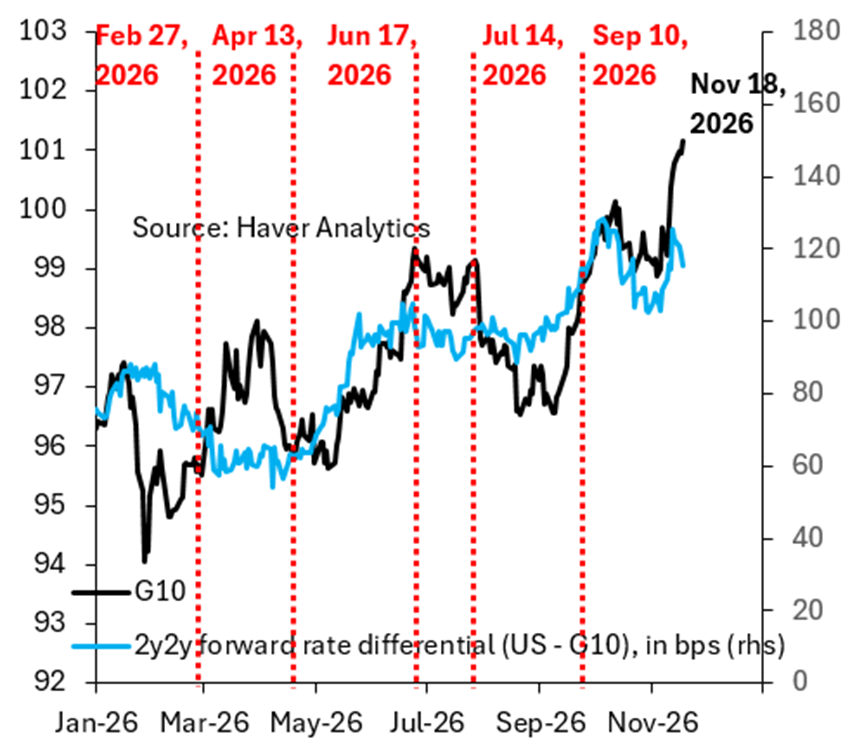
Вторая диаграмма показывает, почему причину трудно установить. Курс доллара к валютам развивающихся рынков сложно связать с разницей процентных ставок, тогда как курс к валютам G10 связать можно, поэтому на диаграмме используются страны G10. Брукс берет форвардные ставки 2y2y в качестве показателя ожидаемых рынком конечных ставок и применяет те же торговые веса, что и в индексе доллара к валютам G10. Результат разителен: рост доллара отделился от динамики разницы процентных ставок.
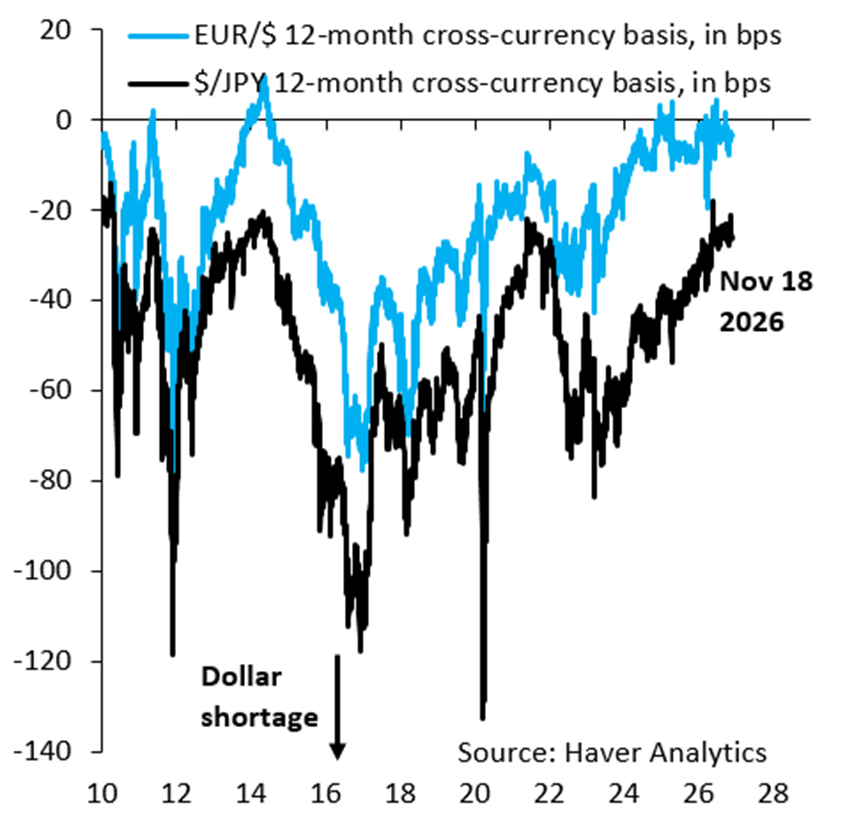
Третья диаграмма помогает проверить, не охватила ли рынки паника. На ней показан базис кросс-валютного свопа для EUR/$ и $/JPY. В периоды серьезного стресса — например, во время долгового кризиса в еврозоне 2011–2012 годов или шока COVID — базис резко уходит в отрицательную область: инвесторы покупают доллары на спотовом рынке и хеджируют риск на срочном. Сейчас этого не происходит. Брукс не видит явных признаков дефицита долларов или паники на мировых рынках, поэтому до полномасштабной паники дело еще не дошло. Налицо лишь необычное укрепление доллара на спотовом рынке — и почти ничего больше.
Он осторожен в своих утверждениях. В собственной публикации он допускает, что происходит что-то серьезное, но это может быть и просто рыночный шум; он призывает читателей пока не предпринимать действий, поскольку никто не знает, что именно из этого верно.
Вывод:
При одном прочтении это простая история. ФРС хочет ужесточить политику, данные продолжают подтверждать необходимость этого, а цикл инвестиций в ИИ притягивает иностранный капитал в американские активы, поддерживая спрос на доллар. Deutsche Bank признал, что его собственный прогноз ослабления доллара в этом году не оправдался, а новые прогнозы уже простираются далеко в 2027 год.
При другом прочтении картина туманнее. Доллар растет быстрее, чем может объяснить рынок ставок; металлы одновременно дешевеют. В протоколах FOMC содержится собственное предупреждение: почти все участники говорили о том, что произойдет, если доходность инвестиций в ИИ разочарует. Именно на эту историю и опирается доллар.
Пока рынок удерживает в поле зрения обе версии. Если верна первая, у доллара есть пространство для дальнейшего роста. Если верна вторая, то фактор, поддерживающий доллар, — именно тот, который с наибольшей вероятностью может подвести. ФРС объявит свое решение 9 декабря, и повышение, уже заложенное в цены, может мало что прояснить.