


Подготовили
Стивен Макуиртер, руководитель направления глобальной политики
Диего Монтес Серральде, менеджер по глобальной политике
Обзор глобальной политики Binance | ноябрь 2026 года
Основные выводы
CeFi и DeFi всё чаще находят точки соприкосновения, а пользователям становятся яснее доступны варианты, позволяющие выбирать, когда использовать ту или иную модель. Появляется подход CeDeFi, который сочетает удобные интерфейсы, доступность, масштабируемость и операционные меры защиты CeFi с прозрачностью DeFi в блокчейне и инновациями без ограничений по доступу, стремясь при этом сохранить чёткую границу между кастодиальными сервисами и самостоятельным хранением активов.
Гибридная экосистема Binance: на примере Binance можно увидеть синергию CeFi и DeFi в экосистеме, объединяющей ведущую платформу CeFi с доступом к публичной блокчейн-инфраструктуре. Централизованная биржа Binance предлагает ликвидность, функции безопасности и удобный доступ, а BNB Chain — это публичная децентрализованная блокчейн-экосистема, поддерживающая ончейн-приложения и инновации. Пользователи могут переходить от сервисов на основе учётных записей к ончейн-активности через инфраструктуру для перевода между сетями и интеграцию кошельков, включая Binance Wallet, который помогает проще перемещать активы между поддерживаемыми сетями.
Продукты и услуги, связывающие разные модели: основные продукты Binance демонстрируют взаимодействие CeDeFi. Binance Launchpad помогает новым блокчейн-проектам привлечь миллионы пользователей через биржу, а затем развиваться в децентрализованных сетях. Binance Launchpool позволяет пользователям блокировать активы на платформе CeFi и получать вознаграждения в токенах, связывая централизованное участие с проектами, которые впоследствии могут обрести более широкое применение в ончейне. Институциональные механизмы хранения активов и расчётов также могут обеспечивать более контролируемые способы доступа соответствующих требованиям организаций к ликвидности, связанной с биржей, и, при необходимости, к ончейн-возможностям. Интеграция Binance Wallet предоставляет простой инструмент самостоятельного хранения, позволяющий пользователям работать с dApp и другими функциями DeFi.
Потенциальная модель для финансовой отрасли: гибридный подход CeDeFi может стать образцом для более широкой индустрии. CeDeFi предполагает, что доступ к децентрализованным возможностям получения дохода можно организовать в рамках комплаенс-структур, а институциональное доверие и открытые инновации могут дополнять, а не противоречить друг другу. Организации могут получать доступ к ончейн-возможностям через более структурированные механизмы управления рисками, а розничные пользователи — сохранять больший выбор в отношении того, как и где взаимодействовать с децентрализованными приложениями.
1 / Введение
На протяжении многих лет криптоиндустрия представляла CeFi и DeFi как конкурирующие модели. CeFi делала упор на удобство, ликвидность и привычные сервисы на основе учётных записей, тогда как DeFi отдавала приоритет прозрачности, программируемости, независимости и контролю пользователей над активами.
На практике большинству пользователей нужны элементы обеих моделей. Они хотят простого начала работы, ликвидных рынков и высоких операционных стандартов, но при этом хотят иметь возможность пользоваться приложениями без необходимости получать разрешение в публичных блокчейнах. В этой статье рассматривается, как развивается такое сближение, на примере экосистемы Binance: мы покажем, как CeFi и DeFi могут объединиться в рамках одного пользовательского пути и что это означает для распределения функций хранения активов, исполнения операций и управления рисками между сервисами.
2 / Что мы подразумеваем под CeFi и DeFi?
CeFi и DeFi описывают, где в процессе оказания финансовых услуг находятся хранение активов, исполнение операций и контроль. Одна модель не является безусловно «лучшей» для каждого сценария, и наиболее эффективные системы всё чаще сочетают их.
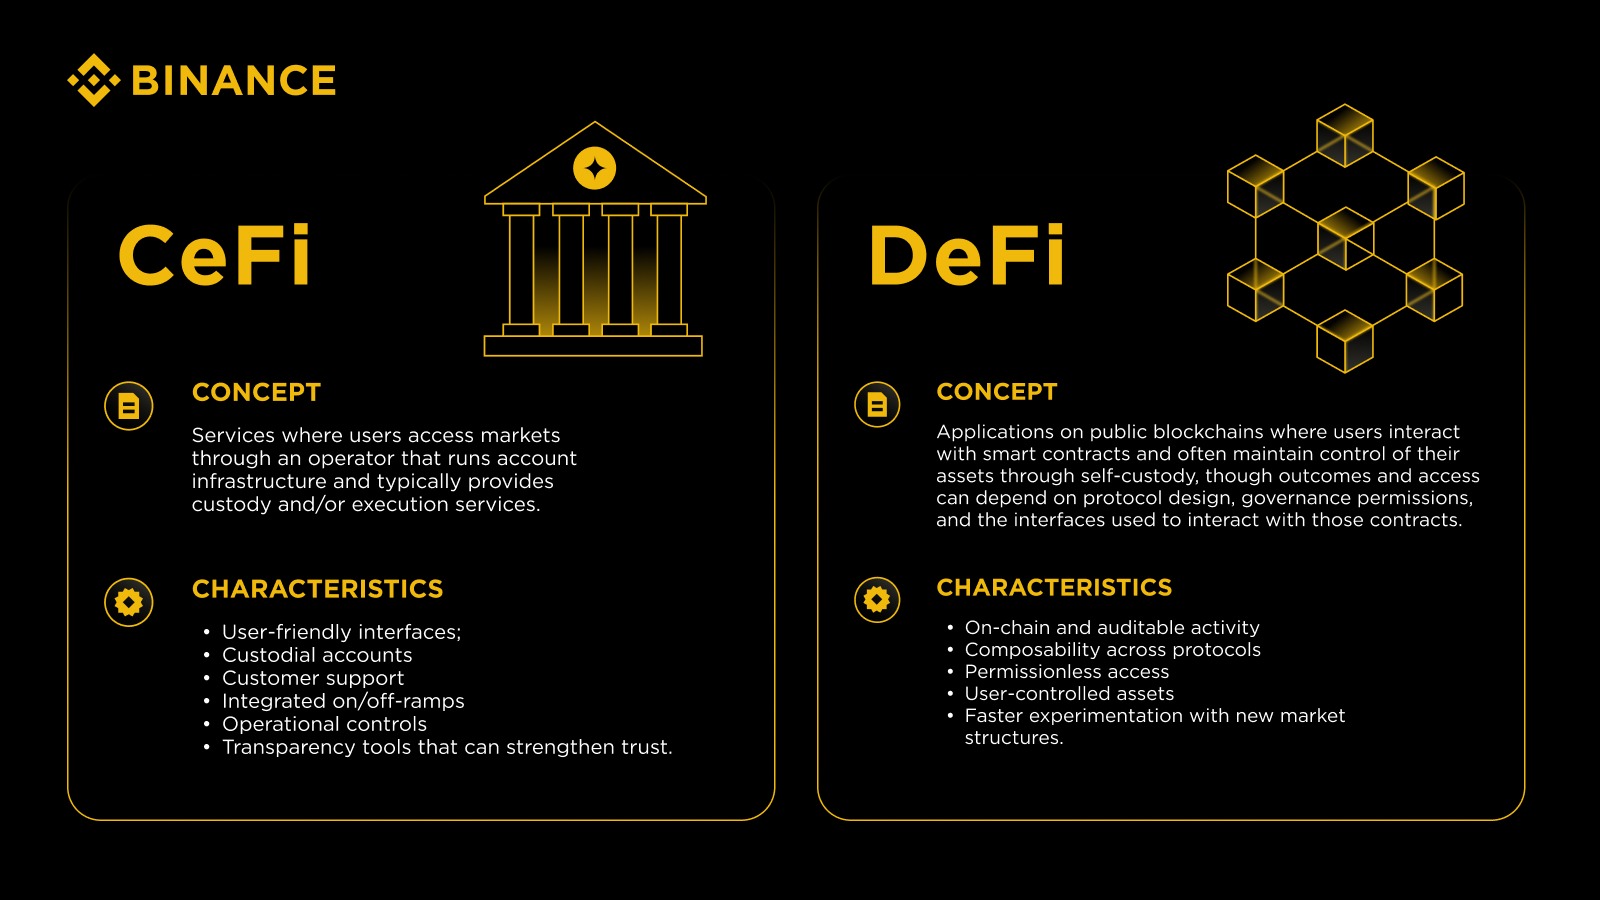
В дискуссиях о регулировании различие между CeFi и DeFi всё чаще определяется не только децентрализованным характером базовой технологии, но и связанными с ней управлением и функциями. Например, в анализе FATF за 2026 год базовая технология смарт-контрактов рассматривается отдельно от более широкого механизма DeFi; внимание уделяется тому, оказывают ли идентифицируемые лица контроль или достаточное влияние на предоставление финансовых услуг.
От конкуренции CeFi и DeFi к их сближению
Индустрия выходит за рамки упрощённого противопоставления «CeFi или DeFi». Более важный стратегический вопрос заключается в том, как объединить сильные стороны обеих моделей, чтобы улучшить результаты для пользователей и поддержать участие организаций.
Если базовая инфраструктура и лица, предоставляющие связанные с ней финансовые услуги, чётко разграничены с функциональной и правовой точек зрения, регуляторный режим может отражать фактическое распределение контроля, влияния и рисков. Гибридные модели могут вызывать более сложные вопросы, когда централизованные организации обеспечивают доступ к механизмам DeFi, особенно если они контролируют, существенно влияют на предоставляемые услуги или активно содействуют деятельности, подпадающей под финансовое регулирование.
Такой комбинированный подход часто называют CeDeFi. На практике CeDeFi нередко рассматривается как модель проектирования: она объединяет удобство и ликвидность CeFi с открытой инфраструктурой и программируемыми рынками DeFi. Её цель — упростить участие в ончейн-среде, не лишая пользователей возможности самостоятельно хранить активы и напрямую взаимодействовать с протоколами.
Основу этого сближения составляет инфраструктура. Когда сети масштабируемы, а кошельки и мосты безопасны и удобны, переход между кастодиальными сервисами и ончейн-приложениями становится обычным сценарием использования продукта.
3 / Гибридная криптовалютная экосистема Binance
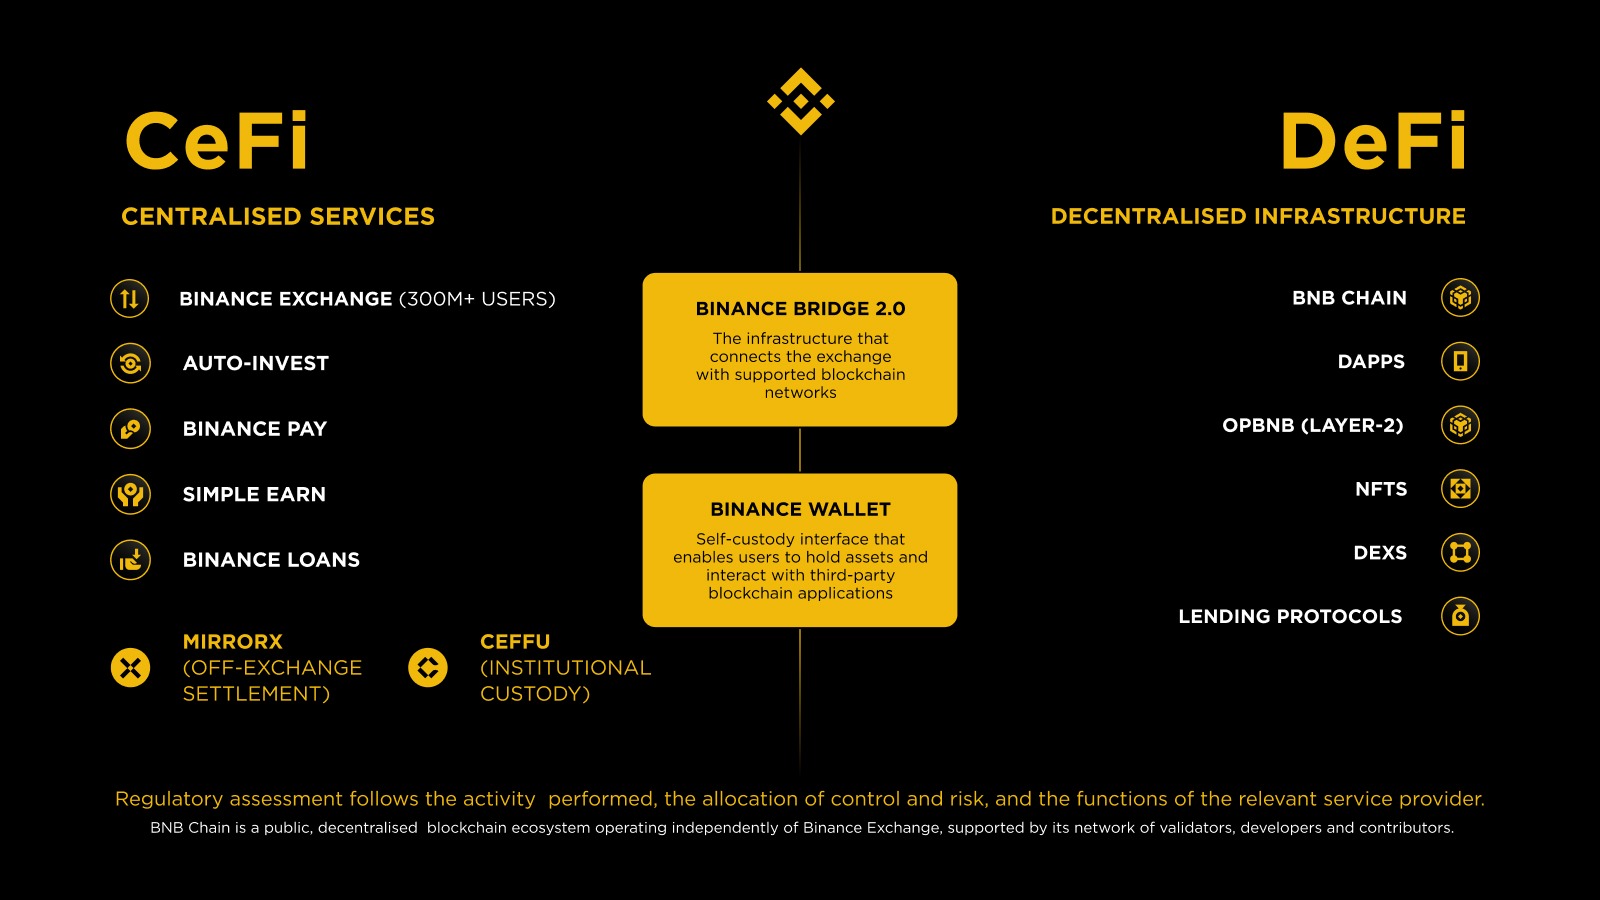
Binance объединяет централизованные финансовые услуги и технические интерфейсы, упрощающие доступ к независимым публичным блокчейн-экосистемам, включая BNB Chain. Благодаря бирже, интеграции кошельков и поддерживаемым средствам взаимодействия между сетями Binance помогает пользователям переходить от кастодиальных сервисов к ончейн-приложениям, сохраняя различия в управлении, контроле и рисках каждой среды.
A. Столп CeFi: централизованные сервисы Binance
Основу экосистемы Binance составляет Binance Exchange. Это централизованная криптовалютная биржа огромного масштаба, которой пользуются более 300 миллионов человек по всему миру. На ней пользователи могут торговать сотнями криптовалют в кастодиальной среде. Binance Exchange предоставляет централизованный доступ к рынкам, ликвидность и основанный на учётной записи интерфейс, на который многие пользователи полагаются при торговле и управлении портфелем.
В основе Binance Exchange лежат высокопроизводительные площадки для спотовой, маржинальной и деривативной торговли, дополненные надёжными каналами ввода и вывода фиатных средств. Благодаря этому новички могут купить свой первый актив в знакомой среде, а опытные пользователи — реализовывать сложные стратегии в больших масштабах.
Этот уровень опирается на архитектуру доверия, созданную для обеспечения надёжности операций. Активы защищены надёжными механизмами хранения, общедоступной программой подтверждения резервов, призванной обеспечить прозрачность сведений об обеспечении активов, и Фондом обеспечения безопасности активов пользователей (SAFU), выступающим дополнительным резервным механизмом. Вместе эти меры обеспечивают прозрачность, способность покрывать убытки и повседневную устойчивость.
Для организаций независимые поставщики услуг хранения и расчётов могут предложить дополнительные способы доступа к ликвидности биржи. Ceffu предоставляет институциональные решения для хранения активов, а её предложение MirrorX позволяет соответствующим требованиям организациям получать доступ к ликвидности Binance Exchange через механизмы расчётов вне биржи, при этом активы остаются на хранении в Ceffu в соответствии с применимой операционной и правовой структурой.
Что касается портфеля, Simple Earn предлагает гибкие и фиксированные варианты получения вознаграждений за внесение цифровых активов, Auto-Invest помогает регулярно накапливать активы, а Binance Loans, включая программы для VIP-клиентов, обеспечивает ликвидность под избыточное обеспечение без необходимости закрывать основные позиции. Эти инструменты позволяют пользователям управлять доходностью, планомерно формировать позиции и привлекать финансирование в рамках одной учётной записи.
Помимо торговли и получения дохода, CeFi может быть полезна и в реальном мире. Binance Pay — это технология криптовалютных платежей для отправки и получения криптовалюты, а также оплаты товаров и услуг у продавцов в поддерживаемых странах и сценариях.
B. Столп DeFi: BNB Chain и децентрализованные платформы
В децентрализованной сфере BNB Chain предоставляет публичную блокчейн-инфраструктуру для смарт-контрактов и приложений. Это публичная экосистема смарт-контрактов с открытым исходным кодом, которую поддерживает распределённое сообщество валидаторов, разработчиков и участников. Она предназначена для размещения широкого спектра децентрализованных приложений (dApp). BNB используется в сети как токен для оплаты газа при совершении транзакций, а также как актив для стейкинга в модели консенсуса на основе валидаторов. BNB Chain работает независимо от Binance Exchange. Её базовую инфраструктуру поддерживает децентрализованная экосистема валидаторов, и Binance Exchange не владеет сетью и не контролирует её.
За последние годы BNB Chain превратилась в крупную и активную экосистему DeFi. Пользователи могут торговать на децентрализованных биржах, выпускать NFT, играть в блокчейн-игры, а также использовать кредитные и другие ончейн-приложения. В зависимости от состояния сети пользователи также могут столкнуться с более низкими комиссиями за транзакции и более быстрым подтверждением по сравнению с некоторыми другими сетями.
Для повышения масштабируемости создана opBNB — сеть второго уровня (Layer 2), построенная с использованием технологии Optimistic Rollup и фреймворка OP Stack. Она выполняет транзакции вне базового уровня, а затем периодически объединяет их в пакеты и публикует результаты в блокчейне, помогая увеличить пропускную способность и снизить комиссии для конечных пользователей.
Иными словами, Binance поддерживает пользователей в обеих моделях. Компания управляет биржей CeFi и предоставляет инструменты, которые связывают пользователей с ончейн-экосистемами, включая BNB Chain. Преимущества такого подхода особенно очевидны, когда пользователи могут эффективно переходить между сервисами на основе учётных записей и ончейн-активностью с помощью безопасных механизмов взаимодействия между сетями.
4 / Связующие элементы: мосты, кошельки и взаимодействие пользователей
Сближение становится реальностью только тогда, когда пользователи могут легко перемещать средства между средами без специальных знаний. В экосистеме Binance есть два основных связующих элемента, обеспечивающих такую совместимость:
Binance Bridge 2.0: одна из ключевых инфраструктурных составляющих, связывающих биржу с поддерживаемыми блокчейн-сетями. Binance Bridge 2.0 позволяет переводить листинговые и отдельные нелистинговые токены из поддерживаемых блокчейнов в BNB Smart Chain в виде BTokens, использовать их в экосистеме BNB Chain и при необходимости конвертировать обратно. Это помогает пользователям переводить активы из сервисов на основе учётных записей в ончейн-приложения BNB Chain, в том числе активы, изначально выпущенные не в BNB Chain. Как и любые механизмы взаимодействия между блокчейнами, мосты сопряжены с дополнительными операционными рисками, рисками безопасности и финансовых преступлений; меры защиты должны соответствовать рискам, связанным с переводом активов между сетями.
Binance Wallet: Binance Wallet позиционируется как кошелёк с самостоятельным хранением активов, использующий технологию MPC, что избавляет от необходимости использовать традиционную seed-фразу. При этом он служит шлюзом, призванным упростить доступ пользователей к сторонним приложениям на базе блокчейна. С помощью этого кошелька пользователи могут взаимодействовать с несколькими блокчейнами, торговать тысячами токенов на децентрализованных биржах, получать доход на платформах DeFi и пользоваться dApp — и всё это без необходимости переходить на внешнее программное обеспечение для кошельков. Кошелёк предназначен для работы без хранения активов третьей стороной и по инициативе пользователя: пользователи сохраняют контроль над своими активами и одобрением транзакций. Binance Wallet создан для самостоятельного хранения, при котором пользователи контролируют свои активы и авторизуют транзакции. В зависимости от используемых функций интерфейс может упрощать доступ к сторонним приложениям, объединять ликвидность или доступные маршруты исполнения, а также поддерживать функции торговли, санкционированные пользователем. Поэтому соответствующее распределение контроля и ответственности следует оценивать с учётом конкретного сервиса и выполняемых функций, включая маршрутизацию транзакций и автоматизированное исполнение.
С точки зрения регулирования такие интерфейсы, механизмы маршрутизации и другие уровни доступа всё чаще оцениваются как потенциальные точки посредничества*. При анализе обычно учитывается, обладают ли поставщики услуг правом усмотрения при исполнении или маршрутизации транзакций, направляют ли они действия пользователей на конкретные площадки или к контрагентам либо влияют ли на них, выполняют ли иные функции, аналогичные функциям финансовых посредников, или же предоставляют нейтральные программные инструменты, которыми пользователь распоряжается самостоятельно.
*Регуляторный режим для поставщиков кошельков и интерфейсов зависит от конкретных обстоятельств и определяется выполняемыми функциями. В США к соответствующим критериям для брокеров-дилеров может относиться вопрос о том, принимает ли поставщик активы на хранение, обладает ли правом усмотрения или контроля при исполнении или маршрутизации транзакций, сводит ли контрагентов или иным образом выполняет функции, связанные с посредничеством. В Великобритании граница понятия «организация сделок» проходит между организацией транзакций и принятием мер с целью совершения транзакций; анализ зависит от характера и роли таких мер и их связи с соответствующей транзакцией. В обеих юрисдикциях использование децентрализованной инфраструктуры или инфраструктуры без хранения активов само по себе не является определяющим фактором.
Если функциональность ограничивается нейтральным техническим доступом, инициируемым пользователем, регуляторный анализ должен быть сосредоточен на фактически выполняемых функциях. К значимым факторам могут относиться принятие активов на хранение, наличие контроля или достаточного влияния, активное содействие регулируемым финансовым услугам, определение маршрута транзакций или выполнение иных функций, характерных для посредников.
Чтобы показать взаимодействие предложений Binance в сферах CeFi и DeFi, рассмотрим несколько сценариев:
Сценарий для розничного пользователя
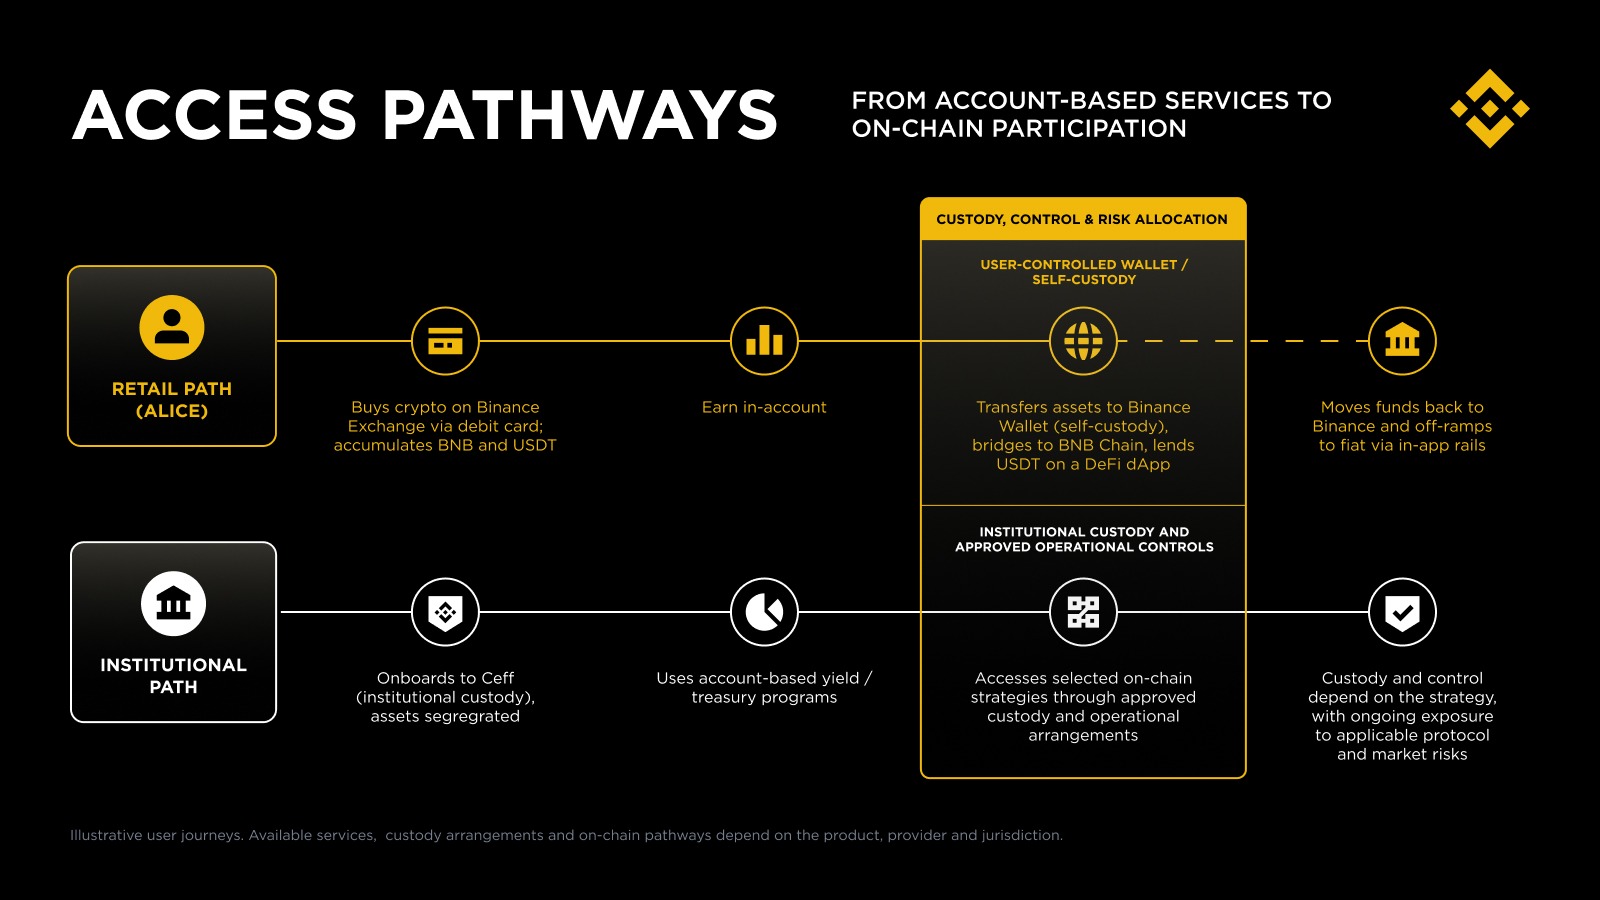
Алиса — розничный пользователь, которая покупает криптовалюту на Binance Exchange с помощью дебетовой карты. После торговли и накопления BNB и USDT на своём аккаунте Binance она хочет получать более высокую доходность. С помощью функции Binance Wallet она переводит часть BNB и USDT в кошелёк с самостоятельным хранением. Затем она открывает кредитное DeFi-приложение (dApp) в BNB Chain и предоставляет свои USDT в кредит, чтобы получать проценты.
Для этого не потребовалась сложная настройка: поддерживаемые функции перевода между сетями и интерфейс кошелька позволили Алисе перевести активы в BNB Chain. Позже, если Алиса захочет попробовать новое приложение DeFi или воспользоваться NFT-маркетплейсом, она сможет сделать это через интерфейс кошелька.
Путь Алисы упрощает начало работы: доступ к кошельку и поддерживаемые способы перевода между сетями объединены в знакомом интерфейсе. При этом профиль рисков и контроля меняется в зависимости от того, где хранятся активы. Различаться могут и типы продуктов: пользователям предоставляются разные раскрытия информации и контекстные сведения, отражающие характер и назначение конкретных действий.
В кастодиальном аккаунте CeFi платформа отвечает за управление ключами и определённые операционные меры контроля, а пользователь полагается на предусмотренные платформой меры защиты и процессы. При самостоятельном хранении пользователь контролирует ключи кошелька и одобряет транзакции, а также несёт большую ответственность за проверку адресов и сведений о транзакциях и за оценку рисков взаимодействия со смарт-контрактами и протоколами.
При переводе активов между регулируемым поставщиком услуг и кошельком с самостоятельным хранением платформа также может применять риск-ориентированный мониторинг транзакций и другие меры защиты в зависимости от транзакции, актива и применимых требований.
Если позднее Алиса захочет конвертировать часть дохода обратно в фиатную валюту, она сможет перевести средства на свой аккаунт Binance и воспользоваться доступными в приложении способами вывода: продать криптовалюту за фиат и вывести средства на поддерживаемый банковский счёт или карту — в зависимости от её юрисдикции и доступных платёжных каналов.
Сценарий для институционального клиента
Крупная управляющая компания заинтересована в возможностях получения дохода от криптовалют, но в силу фидуциарных обязанностей ей необходимы безопасное хранение активов и соблюдение нормативных требований.
Управляющая компания регистрируется в Ceffu для институционального хранения активов и вносит их, используя условия хранения, разработанные для профессиональных клиентов, включая сегрегацию активов и механизмы управления, отвечающие требованиям институционального риск-менеджмента. После этого организация может выбирать из ряда способов получения дохода и управления казначейскими средствами в зависимости от своего мандата и готовности к риску. Часть средств может оставаться в программах на основе учётных записей, доступных подходящим пользователям, а другая часть — направляться в ончейн-стратегии через структурированные модели доступа и утверждённые операционные процессы.
Если посредники от имени клиентов предоставляют курируемый, управляемый или структурированный доступ к стратегиям DeFi, они могут по-прежнему нести ответственность за выполнение применимых нормативных требований и обязательств по соблюдению законодательства, несмотря на децентрализованный характер базового протокола. Это касается и случаев предоставления доступа посредством структурированных или дискреционных процессов. Это особенно важно, когда организации получают доступ к DeFi через управляемые интерфейсы: регуляторы могут оценивать, подразумевают ли такие модели доступа функции посредничества, несмотря на использование инфраструктуры без хранения активов или ончейн-инфраструктуры.
Эта тенденция всё чаще отражается в международной политике по борьбе с отмыванием денег и финансированием терроризма (AML/CFT). В докладе FATF о DeFi за 2026 год финансовым организациям и поставщикам услуг виртуальных активов (VASP), взаимодействующим с механизмами DeFi, предлагается оценивать риски соответствующих продуктов и применять соразмерные меры по их снижению. Оценка может включать анализ управления и мер AML/CFT в рамках механизма DeFi, характера его пользователей и, при необходимости, постоянный мониторинг блокчейна.
Например, институциональный поставщик услуг хранения активов может поддержать участие клиента в ончейн-стейкинге в BNB Chain или обеспечить структурированный доступ к выбранным ончейн-стратегиям с помощью установленных операционных процедур. Активы организации остаются в рамках институциональной структуры хранения, что может снизить риски, связанные с непосредственным управлением закрытыми ключами и операциями с ними. При этом средства направляются в ончейн-протоколы, где доходность по-прежнему подвержена рискам смарт-контрактов, рынка, ликвидности и операционной деятельности, а также может зависеть от механизмов управления конкретным протоколом или контрагентов.
Таким образом, эта модель может предоставить организациям поэтапный путь к участию в ончейн-среде и доступу к децентрализованным рынкам в рамках контролируемых операционных и управленческих структур, не требуя немедленного прямого взаимодействия с протоколами.
Этот пример показывает, как в инфраструктуре Binance могут развиваться способы институционального доступа, не требуя от организаций с первого дня принимать на себя всю операционную сложность прямого участия в DeFi.
5 / Основные компоненты и их взаимодействие
Сервис или уровень доступа | Публичный блокчейн или ончейн-активность | Как они взаимодействуют |
Binance Exchange | BNB Chain | Мосты и процессы работы с кошельком позволяют переводить активы для использования в ончейне и возвращать их обратно для управления ликвидностью и активами на основе учётной записи. |
Binance Wallet | Несколько блокчейн-сетей | Шлюз с самостоятельным хранением, предназначенный для взаимодействия со сторонними ончейн-приложениями. |
Использование токенов в ончейне после их распределения | Launchpad — это платформа IEO, которая поддерживает сбор средств проектами и распределение токенов в рамках биржевой инфраструктуры. | |
Использование токенов в ончейне и динамика их распределения | Launchpool позволяет пользователям блокировать активы, чтобы получать раздачи токенов, связывая централизованное участие с более широкой ончейн-экосистемой. | |
Binance Custody (Ceffu) | Способы доступа к DeFi и ликвидности, связанной с биржей | MirrorX описывается как механизм расчётов вне биржи, который может уменьшить необходимость перевода активов на биржу при получении доступа к ликвидности. |
6 / Стратегическая ценность сближения
Стратегическая ценность сближения заключается в том, что CeDeFi помогает преодолеть некоторые структурные ограничения обеих моделей.
CeFi может повысить удобство использования и упростить начало работы, однако также может концентрировать операционные риски и ограничивать возможность перемещения активов, если пользователи не могут свободно переходить к самостоятельному хранению и ончейн-рынкам. DeFi расширяет открытость, выбор и компонуемость, но может предъявлять более высокие требования к пользовательскому опыту и управлению рисками — особенно для новичков и организаций.
Подход CeDeFi призван объединить сильные стороны обеих моделей. Он обеспечивает широкому кругу пользователей доступ и безопасность, одновременно предоставляя структурированный доступ к инновациям без необходимости получать разрешение. Он также соответствует направлению развития институционального сектора: организации обычно начинают с устоявшихся площадок и поставщиков, обеспечивающих надлежащее управление, контроль и оценку рисков, а затем расширяют свою ончейн-активность по мере развития инфраструктуры, моделей хранения активов и операционных стандартов. В этом контексте интегрированные экосистемы помогают организациям двигаться постепенно, не полагаясь на разрозненные или непроверенные точки доступа.
Это также соответствует формирующимся подходам к регулированию, которые сосредоточены на деятельности и рисках, а не на таких обозначениях, как «централизованный» или «децентрализованный». На практике это может потребовать чёткого разграничения разных категорий деятельности в рамках одной платформы, подкреплённого надлежащим раскрытием информации пользователям и разъяснением рисков, особенно если продукты или сценарии использования существенно различаются по экономическим функциям, профилю риска или нормативному режиму.
Таким образом, регуляторный режим для моделей CeDeFi, вероятно, будет в меньшей степени зависеть от того, называется ли базовая инфраструктура децентрализованной, и в большей — от функций, выполняемых на всех этапах цепочки создания стоимости. Всё более важными факторами становятся фактический контроль или достаточное влияние, права управления и администрирования, активное содействие финансовым услугам и характер отношений с пользователями.
7 / Примеры использования сегодня
Сближение — не теория. Оно заметно по тому, как крупные финансовые и технологические компании используют публичные блокчейны для выпуска активов, расчётов и токенизированных инструментов, подобных денежным средствам.
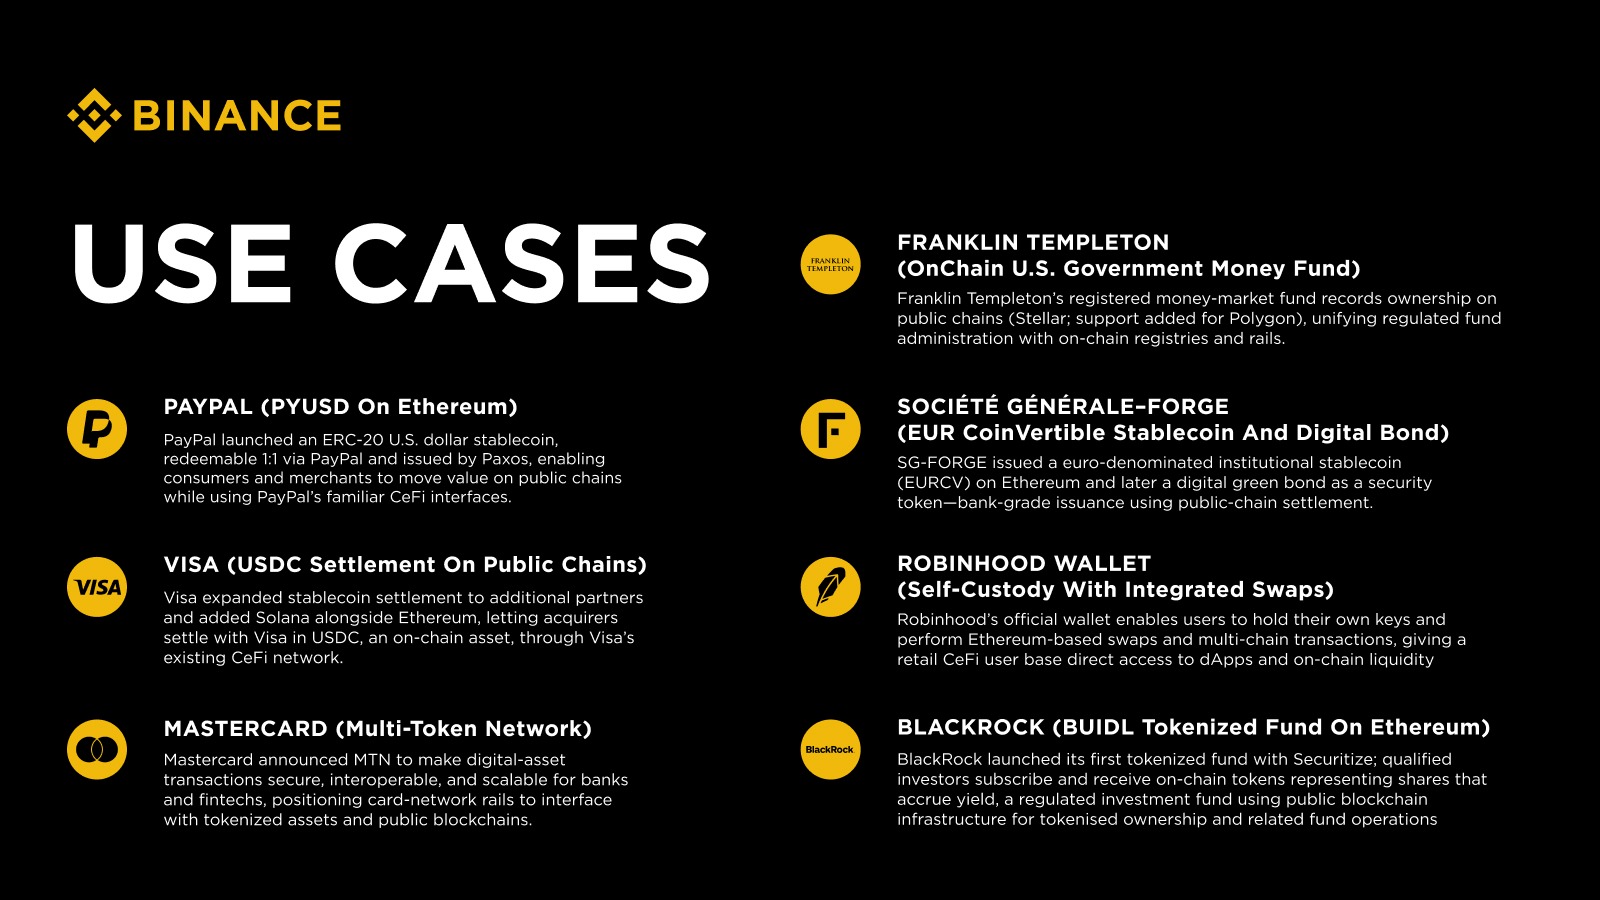
PayPal (PYUSD в Ethereum). PayPal выпустила стейблкоин в долларах США стандарта ERC-20, который можно обменять на доллары в соотношении 1:1 через PayPal и который выпускается Paxos. Он позволяет потребителям и продавцам переводить средства в публичных блокчейнах, пользуясь знакомыми интерфейсами CeFi от PayPal.
Visa (расчёты в USDC в публичных блокчейнах). Visa расширила расчёты в стейблкоинах на дополнительных партнёров и добавила Solana наряду с Ethereum. Это позволяет эквайерам рассчитываться с Visa в USDC — ончейн-активе — через существующую сеть CeFi компании.
Mastercard (Multi-Token Network). Mastercard объявила о запуске MTN, призванной обеспечить безопасность, совместимость и масштабируемость транзакций с цифровыми активами для банков и финтех-компаний. Это позволяет использовать инфраструктуру карточной сети для взаимодействия с токенизированными активами и публичными блокчейнами.
BlackRock (токенизированный фонд BUIDL в Ethereum). BlackRock запустила свой первый токенизированный фонд совместно с Securitize. Квалифицированные инвесторы подписываются на фонд и получают ончейн-токены, представляющие доли, на которые начисляется доход. Это регулируемый инвестиционный фонд, использующий публичную блокчейн-инфраструктуру для токенизированного владения и связанных с фондом операций.
Franklin Templeton (OnChain U.S. Government Money Fund). Зарегистрированный фонд денежного рынка Franklin Templeton ведёт учёт прав собственности в публичных блокчейнах (Stellar; позднее добавлена поддержка Polygon), объединяя регулируемое администрирование фонда с ончейн-реестрами и инфраструктурой.
Société Générale–FORGE (стейблкоин EUR CoinVertible и цифровая облигация). SG-FORGE выпустила привязанный к евро институциональный стейблкоин (EURCV) в Ethereum, а позднее — цифровую зелёную облигацию в виде токена-ценной бумаги. Это выпуск по банковским стандартам с расчётами в публичном блокчейне.
Robinhood Wallet (самостоятельное хранение с интегрированными обменами). Официальный кошелёк Robinhood позволяет пользователям самостоятельно хранить ключи и совершать обмены в Ethereum и транзакции в нескольких сетях, предоставляя розничным пользователям CeFi прямой доступ к dApp и ончейн-ликвидности.
Не все эти примеры являются «DeFi» в строгом смысле этого слова; скорее, они демонстрируют более широкое сближение централизованных финансовых интерфейсов с инфраструктурой на базе публичных блокчейнов. Однако все они указывают на одну и ту же тенденцию.
Публичная блокчейн-инфраструктура всё чаще используется для расчётов и токенизированных инструментов, в то время как привычные интерфейсы «CeFi» и регулируемые организации остаются ключевыми для распространения услуг, взаимодействия с пользователями и операционных моделей. В совокупности эти примеры показывают более широкое сближение: централизованные финансовые услуги всё активнее взаимодействуют с публичной блокчейн-инфраструктурой, тогда как хранение активов, исполнение и контроль могут распределяться между разными участниками и уровнями.
Это более широкое сближение также привело к появлению концепции «TriFi», объединяющей элементы традиционных, централизованных и децентрализованных финансов во всё более взаимосвязанных финансовых экосистемах. Вместо того чтобы устранять различия между этими моделями, TriFi подчёркивает важность сохранения чётких функциональных, правовых и регуляторных границ при переходе пользователей между ними.
Применимый регуляторный режим по-прежнему должен определяться выполняемой деятельностью, распределением контроля и рисков, а также ролью вовлечённых организаций.
8 / Заключение
CeFi и DeFi сближаются, поскольку пользователи и организации ценят доступность, гибкость и возможность перемещения активов. Следующий этап внедрения криптовалют будет формироваться экосистемами, позволяющими пользователям переходить от кастодиальных сервисов к самостоятельному хранению активов, сохраняя надлежащий уровень безопасности, доступ к рынку и удобство использования.
В основе концепции Binance о единой криптовалютной экосистеме лежит стремление сделать переход между CeFi и DeFi более доступным, безопасным и практичным. Благодаря централизованной бирже, Binance Wallet и поддерживаемым средствам взаимодействия между сетями, а также решениям для институционального доступа и независимой публичной блокчейн-инфраструктуре, такой как BNB Chain, Binance предоставляет пользователям возможности для торговли, получения дохода, оплаты и изучения ончейн-среды.
Этот подход сочетает масштаб, ликвидность и привычный пользовательский интерфейс централизованных сервисов с более широким доступом к децентрализованным инновациям, сохраняя при этом различия в механизмах хранения активов, структурах управления и ответственности в каждой среде.
Барьер между CeFi и DeFi снижается. Для Binance важнейший результат — польза для пользователей: более безопасный доступ, более понятные пути для организаций и более масштабируемый путь к инновациям без необходимости получать разрешение. По мере того как традиционные финансы всё теснее взаимодействуют с обеими моделями, главный вопрос уже не в том, являются ли финансы централизованными или децентрализованными, а в том, как пользователям безопасно взаимодействовать в этих разных средах.
Это также предполагает, что пользователи должны иметь возможность различать разные категории деятельности благодаря понятному раскрытию информации, надлежащему разграничению и соразмерным мерам защиты, соответствующим конкретному сценарию использования.
Единый пользовательский опыт не требует единой регуляторной классификации
На уровне пользовательского опыта это может всё чаще выражаться в моделях «суперприложений», которые обеспечивают более интегрированный доступ к различным финансовым средам, сохраняя при этом надлежащее функциональное и регуляторное разграничение лежащей в их основе деятельности.
По мере развития подходов к регулированию режим для гибридных моделей CeDeFi и других гибридных моделей, вероятно, будет всё больше зависеть от функций поставщиков интерфейсов и уровней доступа: предоставляют ли они нейтральный технический доступ или осуществляют контроль либо оказывают достаточное влияние, активно содействуют финансовым услугам или выполняют иные функции, характерные для посредников. Главная задача регуляторной политики — определить, где заканчивается инфраструктура и начинается регулируемое финансовое посредничество, исходя из функций, выполняемых на протяжении всего пути пользователя.