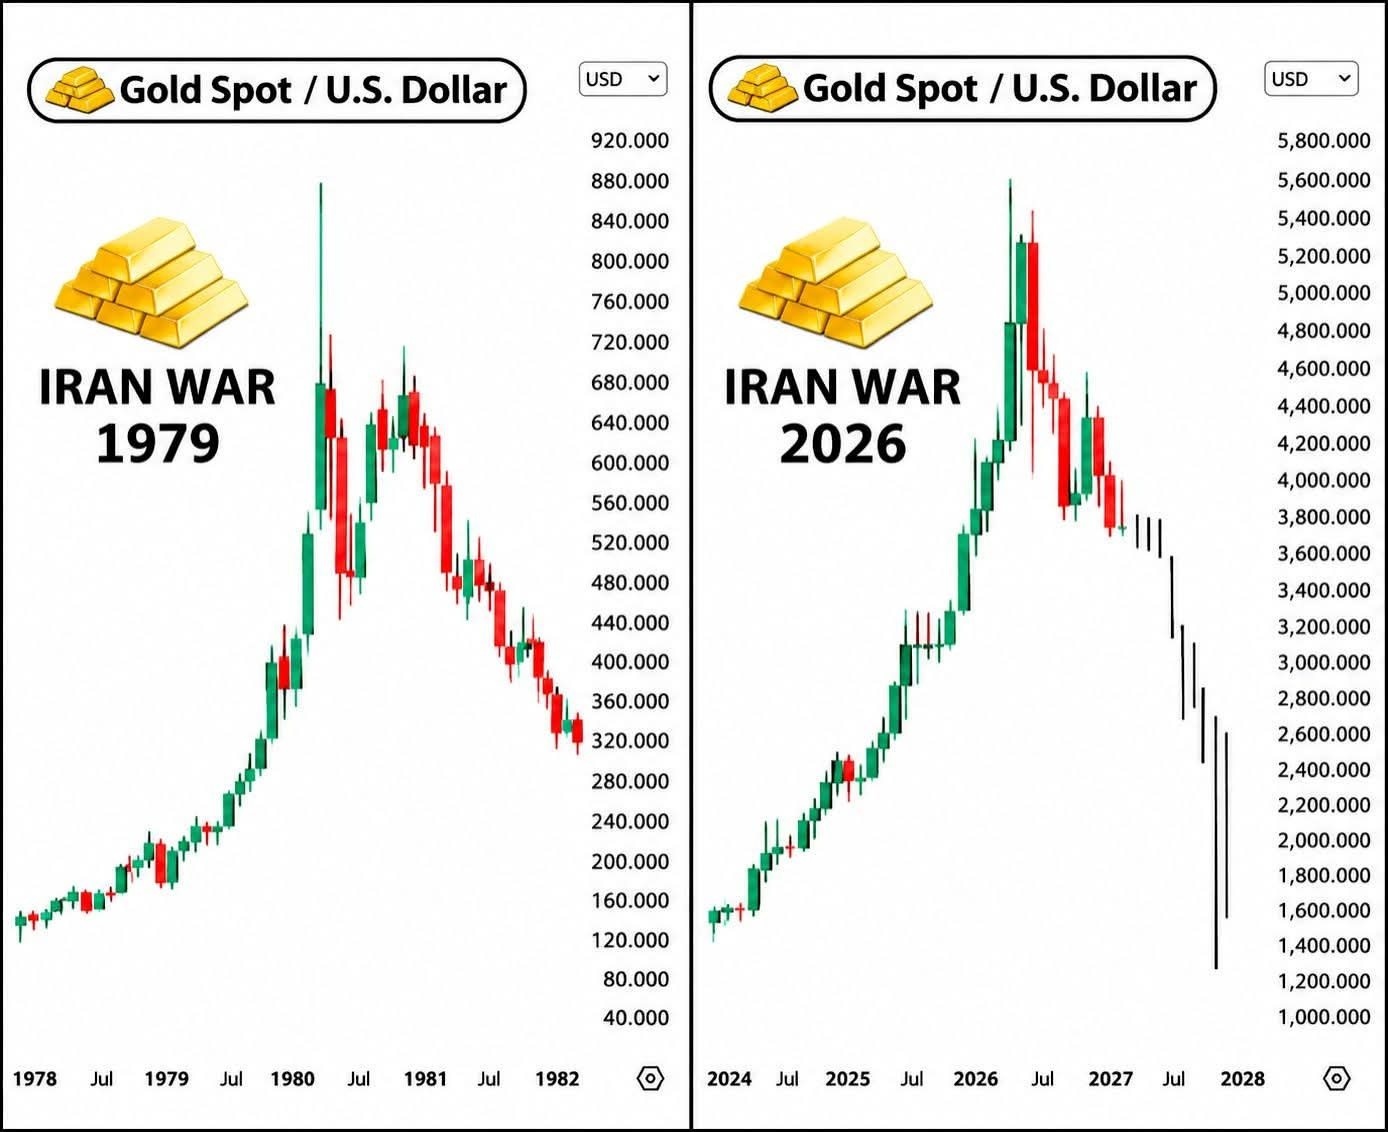

Главным врагом золота может быть не война. Возможно, это Федеральная резервная система.
Инвесторы часто неправильно понимают одну особенность золота.
Когда мир становится нестабильным, люди устремляются к защитным активам.
Войны обостряются.
Цены на нефть растут.
Возвращаются опасения по поводу инфляции.
И вдруг золото становится одним из самых привлекательных способов защитить свои сбережения.
Но вот чему стоит уделить гораздо больше внимания:
Та же инфляция, которая сначала подталкивает золото вверх, со временем может создать условия для его снижения.
История уже это доказала.
ЗОЛОТОЙ БУМ 1979–1980 ГОДОВ: УРОК, КОТОРЫЙ УОЛЛ-СТРИТ НЕ ЗАБЫЛА
В конце 1970-х годов золото пережило необычайный рост.
Иранская революция, кризис с заложниками, советское вторжение в Афганистан, рост цен на нефть и ускорение инфляции породили огромную неопределённость.
Инвесторы искали защиту от снижения покупательной способности и геополитической нестабильности.
Цена золота выросла примерно с $236 за унцию в апреле 1979 года до $850 в январе 1980 года.
Примерно за девять месяцев рост составил более 250%.
Но этот рост оказался недолгим.
С сентября 1980 года по июнь 1982 года золото подешевело примерно на 52%.
К февралю 1985 года его цена упала примерно до $285 за унцию.
Что изменилось?
ФРС ИЗМЕНИЛА ФИНАНСОВЫЕ УСЛОВИЯ.
Пол Волкер, занимавший тогда пост председателя Федеральной резервной системы, твёрдо намеревался взять инфляцию под контроль.
Процентные ставки резко выросли, временами достигая примерно 20% в 1980 и 1981 годах.
Это изменило экономическую целесообразность хранения золота.
В отличие от казначейских облигаций или банковских вкладов, золото не приносит процентного дохода.
Когда инвесторы могут получать привлекательную доходность по активам, приносящим процентный доход, альтернативные издержки хранения золота растут.
В то же время более высокие реальные процентные ставки и укрепление доллара США могут снизить спрос на золото в слитках.
Золото не стало бесполезным в одночасье.
Менялись финансовые условия, которые поддерживали его необычайно высокую оценку.
А ТЕПЕРЬ ПОСМОТРИМ НА РЫНОК 2026 ГОДА.
Золото сталкивается с очередным неблагоприятным сочетанием факторов.
В январе цена металла достигла рекордных значений — примерно $5,595 за унцию.
К 16 ноября она упала примерно до $3,831.
Это снижение примерно на 31,5%.
И несколько факторов оказывают давление на рынок.
1. ДОЛЛАР США УКРЕПЛЯЕТСЯ
На международном рынке золото оценивается в долларах США.
Когда доллар укрепляется, золото становится дороже для покупателей, использующих другие валюты.
Это может снизить международный спрос и оказать понижательное давление на цены.
2. ДОХОДНОСТЬ ГОСОБЛИГАЦИЙ США РАСТЁТ
Доходность 10-летних казначейских облигаций США недавно достигла примерно 5,14%.
Более высокая доходность делает инвестиции, приносящие процентный доход, более конкурентоспособными по сравнению с золотом.
Для институциональных инвесторов, управляющих огромными портфелями, эти альтернативные издержки имеют значение.
3. ИНФЛЯЦИЯ СОЗДАЁТ ПРОБЛЕМУ ДЛЯ ДЕНЕЖНО-КРЕДИТНОЙ ПОЛИТИКИ
Геополитическая напряжённость и рост цен на нефть могут усилить инфляционное давление.
Но вот в чём противоречие:
Опасения по поводу инфляции на первых порах могут повысить спрос на золото.
Если то же инфляционное давление вынудит Федеральную резервную систему сохранить жёсткую политику или повысить процентные ставки, впоследствии золото может оказаться под давлением продаж.
Именно этот механизм важно понимать инвесторам.
4. СЛЕДУЮЩИЙ ШАГ ФРС МОЖЕТ ИМЕТЬ БОЛЬШЕЕ ЗНАЧЕНИЕ, ЧЕМ ЗАГОЛОВКИ НОВОСТЕЙ
Сейчас рынки ожидают возможного повышения ставки на 25 базисных пунктов в декабре.
Но ожидания — это не то же самое, что реальное решение Федеральной резервной системы.
Если инфляция останется устойчивой, а ФРС ужесточит политику, золото может столкнуться с дополнительным давлением.
Если экономический рост ослабнет или ожидания относительно ставок изменятся, картина может снова поменяться.
ВОТ ГЛАВНЫЙ ВЫВОД, КОТОРЫЙ Я СДЕЛАЛ ИЗ СРАВНЕНИЯ С 1979 ГОДОМ.
Золото не обязательно растёт в цене во время каждой войны.
И оно не обязательно рушится, когда геополитическая напряжённость ослабевает.
Чаще всего важнее взаимосвязь между инфляцией, реальными процентными ставками, долларом США, политикой центральных банков и спросом со стороны инвесторов.
Между 1980 и 2026 годами есть и ещё одно важное различие.
Сегодня на рынке золота активно участвуют центральные банки и инвестиционные фонды, а глобальная динамика резервов изменилась.
История помогает понять риски, но не может гарантировать, что сценарий повторится.
Историческое падение на 50% — это предупреждение о волатильности, а не прогноз следующего движения цены.
Главный вопрос не просто в том, дорого или дёшево золото. Важно, укрепляются или ослабевают финансовые условия, поддерживающие его цену.
Именно за этим должны следить серьёзные инвесторы в золото.