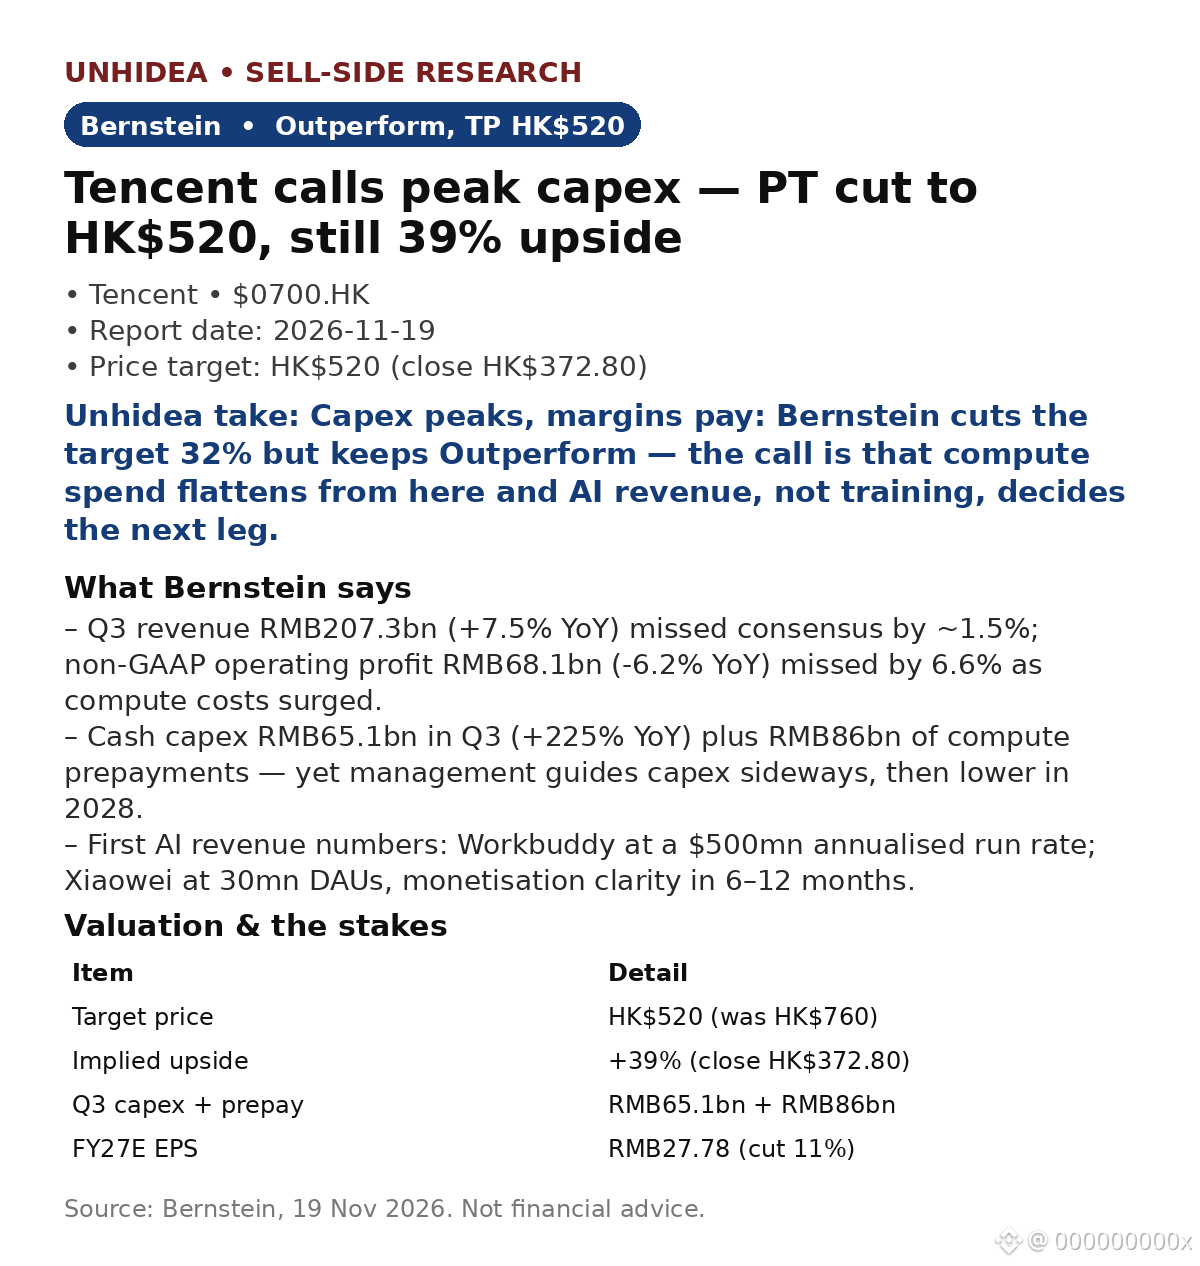
$0700.HK: Tencent считает, что пик капитальных затрат пройден — Bernstein сохраняет рекомендацию Outperform, целевая цена HK$520 (снижена с HK$760)
- Выручка за Q3 — RMB207.3bn (+7.5% г/г), примерно на 1.5% ниже консенсус-прогноза; операционная прибыль по non-GAAP — RMB68.1bn (-6.2% г/г), на 6.6% ниже консенсус-прогноза: сказались расходы на вычислительные мощности.
- Главная тема — капзатраты: RMB65.1bn в Q3 (+225% г/г) плюс RMB86bn предоплат за вычислительные мощности. При этом руководство говорит, что капзатраты сначала останутся примерно на текущем уровне, а в 2028 году снизятся. По мнению Bernstein, после Sony это вторая компания, заявившая о неустойчивости расходов на оборудование.
- Расходы: затраты на пропускную способность и серверы выросли на 132% г/г, расходы на НИОКР без учёта персонала — на 152%. Доходы от рекламы по-прежнему растут: +18.8%, до RMB43.0bn; игровое направление — +4.6%, до RMB66.5bn; FBS — +9.4%, до RMB63.7bn. Операционная прибыль основного бизнеса без расходов на ИИ выросла на 8%, до RMB83.3bn.
- Первые данные о выручке от ИИ: годовой темп выручки Workbuddy достиг $500mn; у Xiaowei — 30mn DAU, монетизация ожидается через 6–12 месяцев. По мнению Bernstein, ограничения США на поставки чипов задерживают обучение моделей, но не получение выручки от инференса.
- Оценка: целевая цена HK$520 предполагает рост на 39% относительно цены закрытия HK$372.80 (18 ноября) и близка к минимуму за 52 недели — HK$370. После снижения на 38% с начала года акции торгуются примерно по 11x к прибыли за последние 12 месяцев; прогноз EPS на FY27E снижен на 11%, до RMB27.78.
Взгляд Unhidea: дискуссия о пике капзатрат выходит за рамки Tencent — если даже покупатель такого масштаба стабилизирует расходы, возникает вопрос о продолжительности цикла оборудования для ИИ.
Взгляд Unhidea: Tencent торгуется примерно по 11x, а опцион на развитие ИИ ещё не учтён в цене. Workbuddy и Xiaowei — первые конкретные цифры; если монетизация состоится, путь к переоценке акций — мультипликатор Bernstein 16x к прибыли FY+1.
Риски: ограничения США на поставки чипов, макроэкономическая ситуация в Китае, база сравнения в игровом сегменте, сроки монетизации ИИ.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка за Q3 — RMB207.3bn (+7.5% г/г), примерно на 1.5% ниже консенсус-прогноза; операционная прибыль по non-GAAP — RMB68.1bn (-6.2% г/г), на 6.6% ниже консенсус-прогноза: сказались расходы на вычислительные мощности.
- Главная тема — капзатраты: RMB65.1bn в Q3 (+225% г/г) плюс RMB86bn предоплат за вычислительные мощности. При этом руководство говорит, что капзатраты сначала останутся примерно на текущем уровне, а в 2028 году снизятся. По мнению Bernstein, после Sony это вторая компания, заявившая о неустойчивости расходов на оборудование.
- Расходы: затраты на пропускную способность и серверы выросли на 132% г/г, расходы на НИОКР без учёта персонала — на 152%. Доходы от рекламы по-прежнему растут: +18.8%, до RMB43.0bn; игровое направление — +4.6%, до RMB66.5bn; FBS — +9.4%, до RMB63.7bn. Операционная прибыль основного бизнеса без расходов на ИИ выросла на 8%, до RMB83.3bn.
- Первые данные о выручке от ИИ: годовой темп выручки Workbuddy достиг $500mn; у Xiaowei — 30mn DAU, монетизация ожидается через 6–12 месяцев. По мнению Bernstein, ограничения США на поставки чипов задерживают обучение моделей, но не получение выручки от инференса.
- Оценка: целевая цена HK$520 предполагает рост на 39% относительно цены закрытия HK$372.80 (18 ноября) и близка к минимуму за 52 недели — HK$370. После снижения на 38% с начала года акции торгуются примерно по 11x к прибыли за последние 12 месяцев; прогноз EPS на FY27E снижен на 11%, до RMB27.78.
Взгляд Unhidea: дискуссия о пике капзатрат выходит за рамки Tencent — если даже покупатель такого масштаба стабилизирует расходы, возникает вопрос о продолжительности цикла оборудования для ИИ.
Взгляд Unhidea: Tencent торгуется примерно по 11x, а опцион на развитие ИИ ещё не учтён в цене. Workbuddy и Xiaowei — первые конкретные цифры; если монетизация состоится, путь к переоценке акций — мультипликатор Bernstein 16x к прибыли FY+1.
Риски: ограничения США на поставки чипов, макроэкономическая ситуация в Китае, база сравнения в игровом сегменте, сроки монетизации ИИ.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.