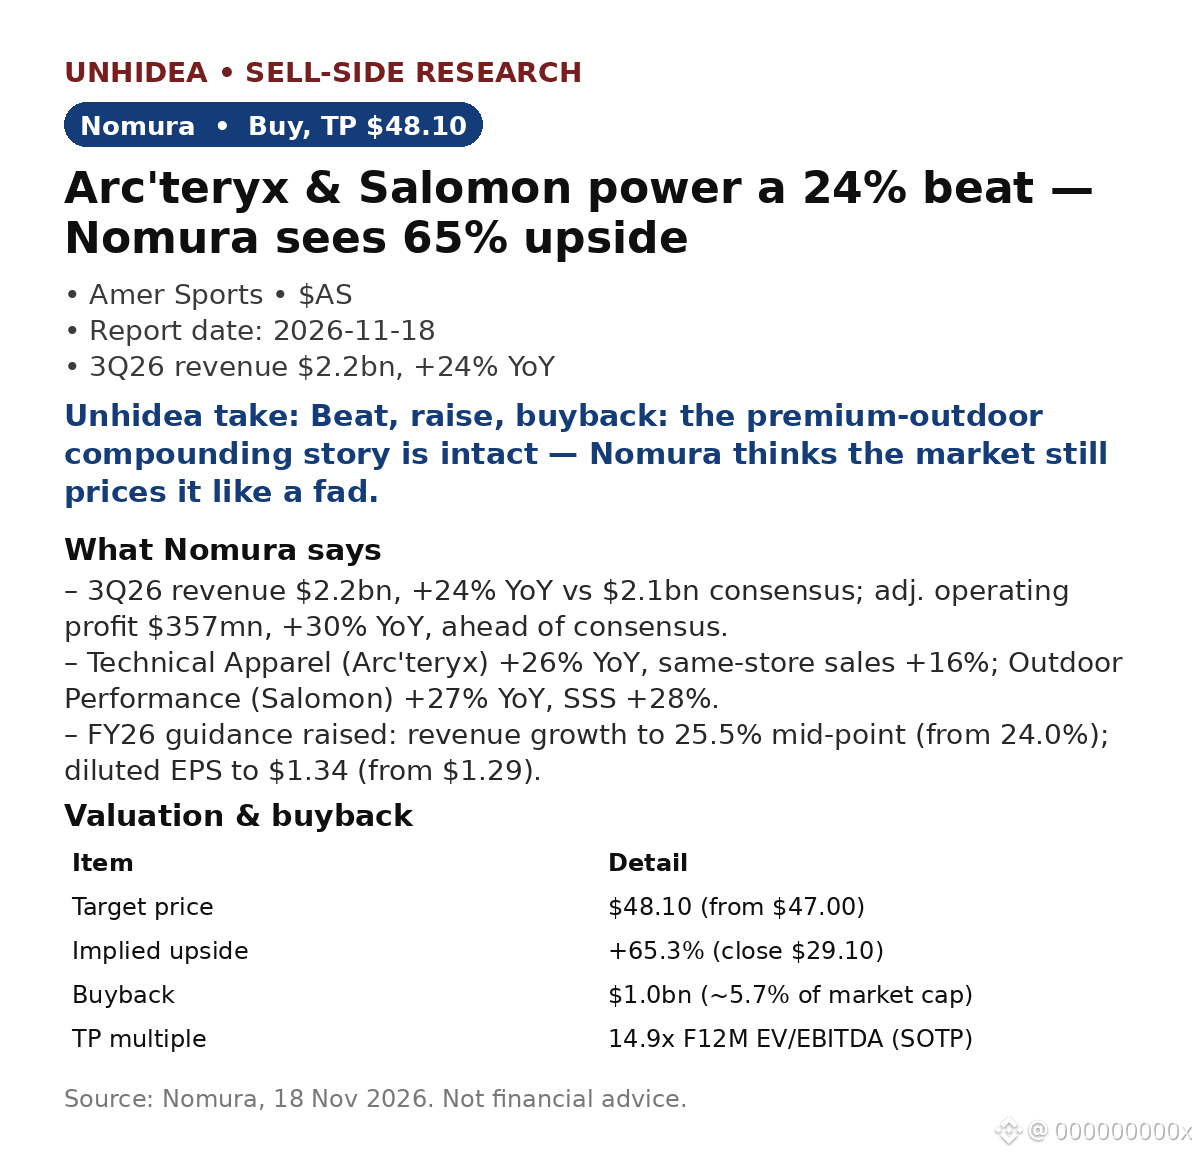
$AS: Arc'teryx и Salomon обеспечили рост на 24% — Nomura подтверждает рекомендацию Buy и целевую цену $48.10 (+65% потенциала роста)
- Выручка за 3К26 — $2.2 млрд, +24% г/г против консенсус-прогноза $2.1 млрд. Скорректированная операционная прибыль — $357 млн, +30% г/г, выше консенсус-прогноза. Скорректированная прибыль на акцию — $0.42 против ожидавшихся $0.35.
- Техническая одежда (Arc'teryx): +26% г/г, продажи в сопоставимых магазинах +16%; одежда и снаряжение для активного отдыха (Salomon): +27% г/г, продажи в сопоставимых магазинах +28%. Направление Ball & Racquet выросло на 12%, но маржа снизилась на 2.1 п.п. из-за инвестиций в Wilson.
- Прогноз повышен: рост выручки в 2026 финансовом году — до 25.5% (с 24.0%); разводнённая прибыль на акцию — до $1.34 (с $1.29). Обратный выкуп акций на $1 млрд (около 5.7% рыночной капитализации) обеспечивает нижнюю границу.
- 17 ноября акции выросли на 3.9% до $30.24, тогда как индекс S&P снизился примерно на 1%; затем, 18 ноября, акции прибавили 2.3% и достигли $30.95 (рыночные данные после публикации отчёта). Целевая цена по оценке суммы частей бизнеса предполагает форвардный мультипликатор EV/EBITDA 14.9x.
Мнение Unhidea: два бренда растут на 26–27% благодаря возможности устанавливать цены в канале прямых продаж потребителям, а обратный выкуп акций задаёт нижнюю границу — рынок по-прежнему оценивает Amer как циклического ритейлера, тогда как потенциал роста на 65%, по оценке Nomura, указывает на платформу брендов.
Мнение Unhidea: аналитики разделились — UBS снизил целевую цену до $56, Nomura сохраняет $48.10; оба рейтинга — Buy. В этом и заключается предмет спора: какой мультипликатор справедлив для компании с ростом на 25% и валовой маржой 59.3%?
Риски: негативное влияние Wilson, исполнение стратегии прямых продаж потребителям, пошлины и валютные курсы, замедление спроса со стороны покупателей премиум-сегмента.
Источник: Nomura, 18 ноября 2026 года. Цены после публикации отчёта: Finnhub/рыночные данные. Не является финансовой рекомендацией.
- Выручка за 3К26 — $2.2 млрд, +24% г/г против консенсус-прогноза $2.1 млрд. Скорректированная операционная прибыль — $357 млн, +30% г/г, выше консенсус-прогноза. Скорректированная прибыль на акцию — $0.42 против ожидавшихся $0.35.
- Техническая одежда (Arc'teryx): +26% г/г, продажи в сопоставимых магазинах +16%; одежда и снаряжение для активного отдыха (Salomon): +27% г/г, продажи в сопоставимых магазинах +28%. Направление Ball & Racquet выросло на 12%, но маржа снизилась на 2.1 п.п. из-за инвестиций в Wilson.
- Прогноз повышен: рост выручки в 2026 финансовом году — до 25.5% (с 24.0%); разводнённая прибыль на акцию — до $1.34 (с $1.29). Обратный выкуп акций на $1 млрд (около 5.7% рыночной капитализации) обеспечивает нижнюю границу.
- 17 ноября акции выросли на 3.9% до $30.24, тогда как индекс S&P снизился примерно на 1%; затем, 18 ноября, акции прибавили 2.3% и достигли $30.95 (рыночные данные после публикации отчёта). Целевая цена по оценке суммы частей бизнеса предполагает форвардный мультипликатор EV/EBITDA 14.9x.
Мнение Unhidea: два бренда растут на 26–27% благодаря возможности устанавливать цены в канале прямых продаж потребителям, а обратный выкуп акций задаёт нижнюю границу — рынок по-прежнему оценивает Amer как циклического ритейлера, тогда как потенциал роста на 65%, по оценке Nomura, указывает на платформу брендов.
Мнение Unhidea: аналитики разделились — UBS снизил целевую цену до $56, Nomura сохраняет $48.10; оба рейтинга — Buy. В этом и заключается предмет спора: какой мультипликатор справедлив для компании с ростом на 25% и валовой маржой 59.3%?
Риски: негативное влияние Wilson, исполнение стратегии прямых продаж потребителям, пошлины и валютные курсы, замедление спроса со стороны покупателей премиум-сегмента.
Источник: Nomura, 18 ноября 2026 года. Цены после публикации отчёта: Finnhub/рыночные данные. Не является финансовой рекомендацией.