

Раскрытие информации: это не является финансовой рекомендацией
Стейблкоины провели весьма «мейнстримную» неделю. 17 ноября Группа Всемирного банка заявила, что изучит возможность использования регулируемой инфраструктуры стейблкоинов совместно с Citi и Circle для выплаты средств из своих фондов. 18 ноября Circle и DBS объявили, что соответствующие требованиям институциональные клиенты в Сингапуре смогут напрямую выпускать и погашать USDC, осуществляя расчёты в долларах практически мгновенно и круглосуточно (CoinDesk, 18 ноября 2026 года).
Всё это — о переводе денег. Я хотел ответить на другой вопрос, который редко разбирают на конкретных цифрах: когда вы держите стейблкоин, резервы, обеспечивающие его, приносят проценты. Кому они достаются?
Краткий ответ: эмитент, а в регулируемой в США модели закон гарантирует, что так и будет. Вот расчёт для $10 000.
Сколько могли бы принести резервы в размере $10 000
Согласно ежедневным данным Министерства финансов США о ставках по казначейским векселям за 18 ноября 2026 года, доходность 13-недельных векселей составляет 4.16% на основе банковской учётной ставки и 4.26% в пересчёте на купонную доходность. Возьмём 4.26% как округлённый ориентир — «около 4.2%»:
$10,000 × 4.26% = $426 в год, или около $35.50 в месяц до вычета расходов
Здесь не учтены расходы эмитента и налоги, а также то, что доходность меняется каждый день
Это лишь ориентир того, сколько приносят краткосрочные государственные долговые обязательства США. Это не фактический доход какого-либо эмитента.
Что показывают фактические отчёты эмитентов
Circle, результаты за III квартал 2026 года (опубликованы 4 ноября 2026 года):
Средний объём USDC в обращении: $73.3 миллиарда
Доход от резервов: $658 миллионов
Доходность резервов: 3.5%
В пересчёте на год: $658 млн × 4 = $2.63 млрд; разделив на $73.3 млрд, получаем около 3.6%. На каждые $10 000 в USDC это примерно $359 в год
Расходы на распределение и транзакции за тот же квартал: $409 миллионов, или около 62% дохода от резервов
Tether, подтверждающий отчёт за III квартал 2026 года (BDO, по состоянию на 30 сентября 2026 года, опубликован 30 октября 2026 года):
Общие активы — $191.45 миллиарда; обязательства — $183.50 миллиарда, из которых $183.47 миллиарда приходятся на выпущенные токены; превышение активов над обязательствами составляет $7.95 миллиарда
Прямые и косвенные вложения в казначейские векселя США: $132.4 миллиарда
Чистая операционная прибыль: $1.5 миллиарда за III квартал; по словам Tether, большая её часть получена от казначейских векселей и сделок обратного РЕПО
В пересчёте на год: $1.5 млрд × 4 = $6.0 млрд; разделив на $183.47 млрд выпущенных токенов, получаем около 3.3%. На каждые $10 000 в USDT это примерно $327 прибыли в год
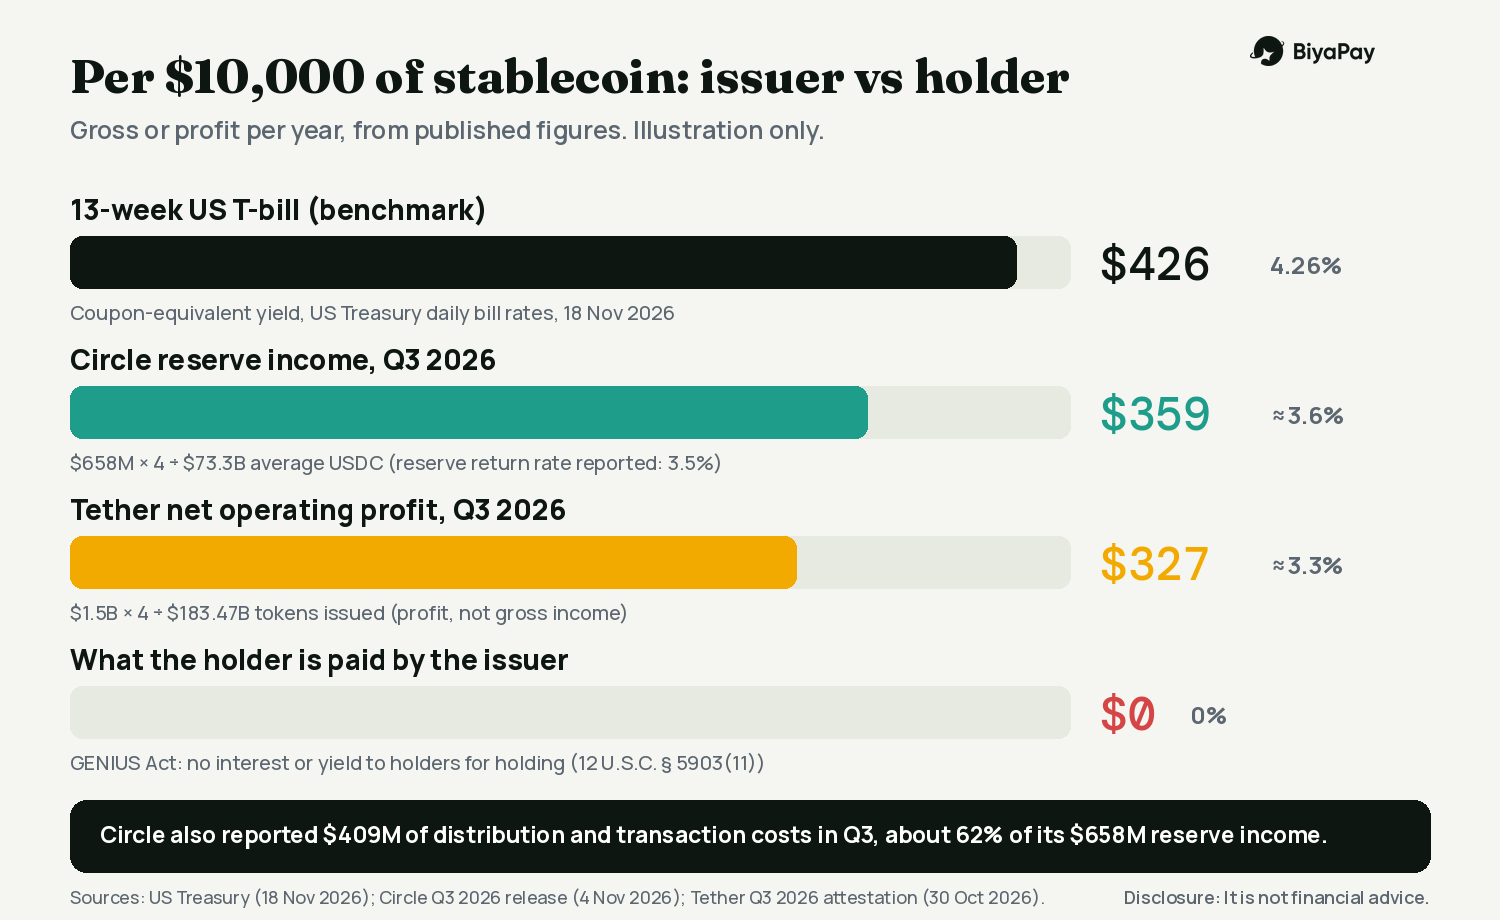
А сколько получил от эмитента держатель $10 000? $0.
Почему это $0: правило
Закон GENIUS, подписанный 18 июля 2025 года, устанавливает, что ни один разрешённый эмитент платёжных стейблкоинов или иностранный эмитент платёжных стейблкоинов не может выплачивать держателю «проценты или доходность в любой форме» исключительно в связи с хранением, использованием или удержанием монеты (12 U.S.C. § 5903(11)).
21 октября 2026 года OCC выпустило окончательное правило о применении закона, вступающее в силу 18 января 2027 года. Запрет на выплаты держателям со стороны эмитентов остался в силе. По данным American Banker и AP, из документа убрали предложенное положение о том, что программы вознаграждений от третьих сторон автоматически запрещены; вместо этого говорится, что каждый случай будут оценивать с учётом его обстоятельств. Поэтому биржи и приложения иногда могут предлагать «вознаграждения», хотя сам эмитент не может выплачивать проценты.
Я не юрист, а применение правила зависит от того, кто является эмитентом и где вы живёте. Поэтому воспринимайте это как помощь в ознакомлении с документом, а не как юридическое заключение.
Откуда может поступать доход держателя
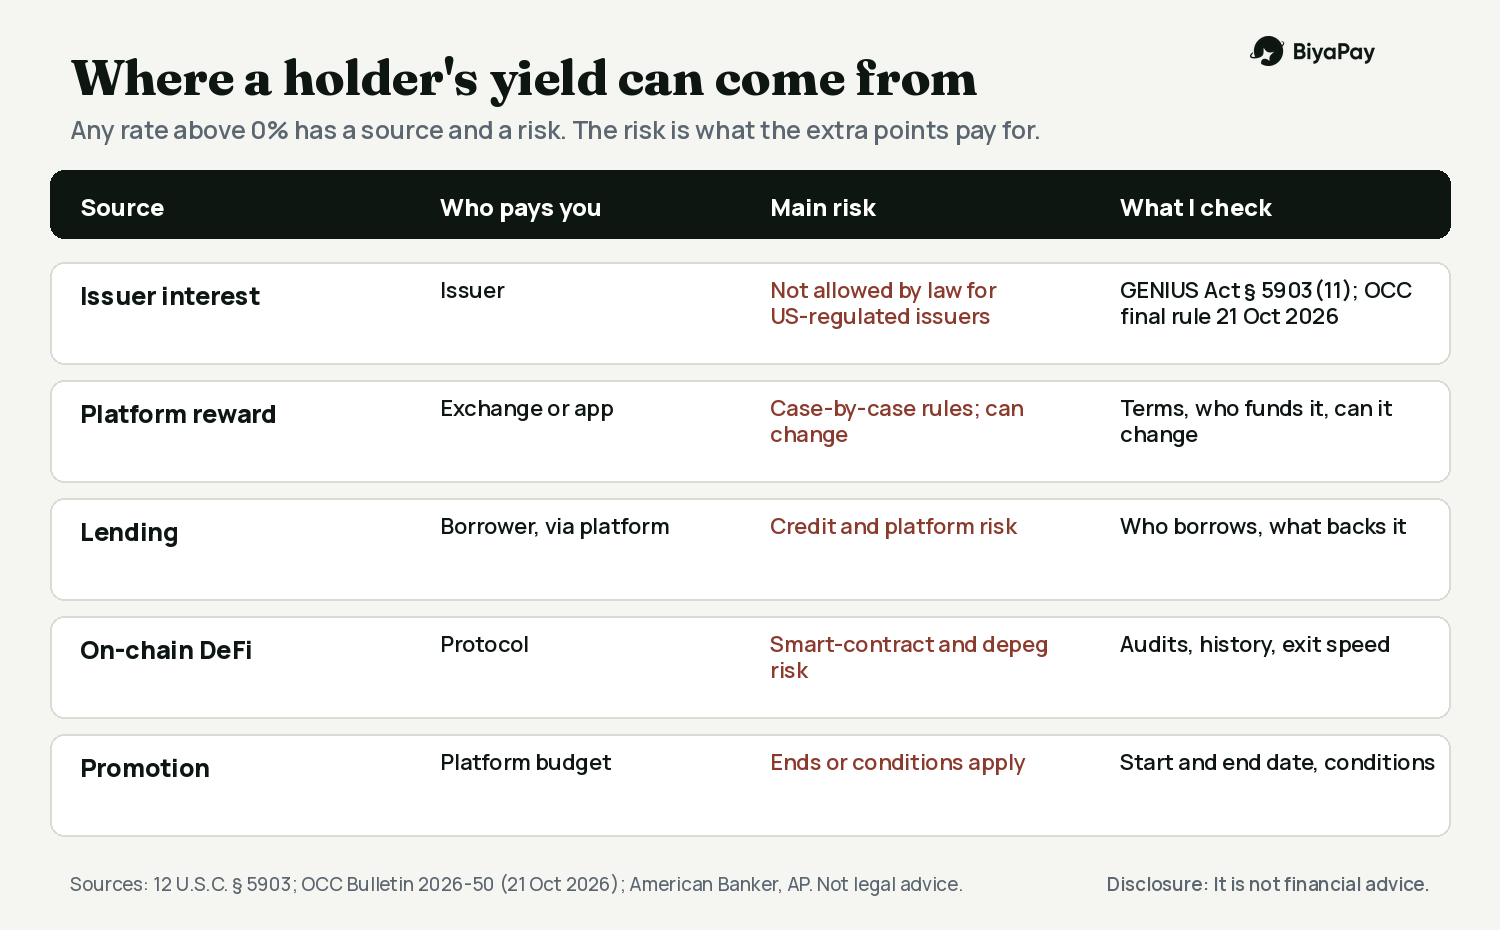
Любая доходность выше нуля должна откуда-то поступать. В своих заметках я выделил четыре источника:
Платформа передаёт часть дохода, похожего на доход от казначейских векселей, в виде вознаграждения. Правило OCC оставляет этот вопрос на рассмотрение в каждом конкретном случае
Кредитование: платформа выдаёт ваши монеты в кредит, а вы принимаете на себя кредитный и операционный риск
Стратегии DeFi в блокчейне, которые добавляют риск смарт-контрактов
Акция: платформа ограниченное время выплачивает вознаграждение из собственного бюджета
Ни один из этих вариантов не равнозначен приведённому выше ориентиру в 4,26%. Каждый сопряжён с разным риском, и именно за этот риск платят дополнительные процентные пункты.
Ставки также меняются. Протокол заседания ФРС за октябрь (опубликован 18 ноября) показывает, что чиновники допускают дальнейшее повышение ставок, а фьючерсы учитывают повышение на 25 базисных пунктов в декабре (Reuters/Straits Times, 18–19 ноября 2026 года), поэтому доходность казначейских векселей может вырасти. Если доходность 13-недельных векселей повысится на 0,25 процентного пункта, резервы в размере $10 000 будут приносить на $25 в год больше до вычета расходов. Будет ли эта сумма передана держателям, зависит от правил, описанных выше.
Что показывает общедоступная страница Earn сервиса BiyaPay
19 ноября 2026 года примерно в 06:28 по WIB я проверил общедоступную страницу Earn сервиса BiyaPay, не входя в аккаунт.
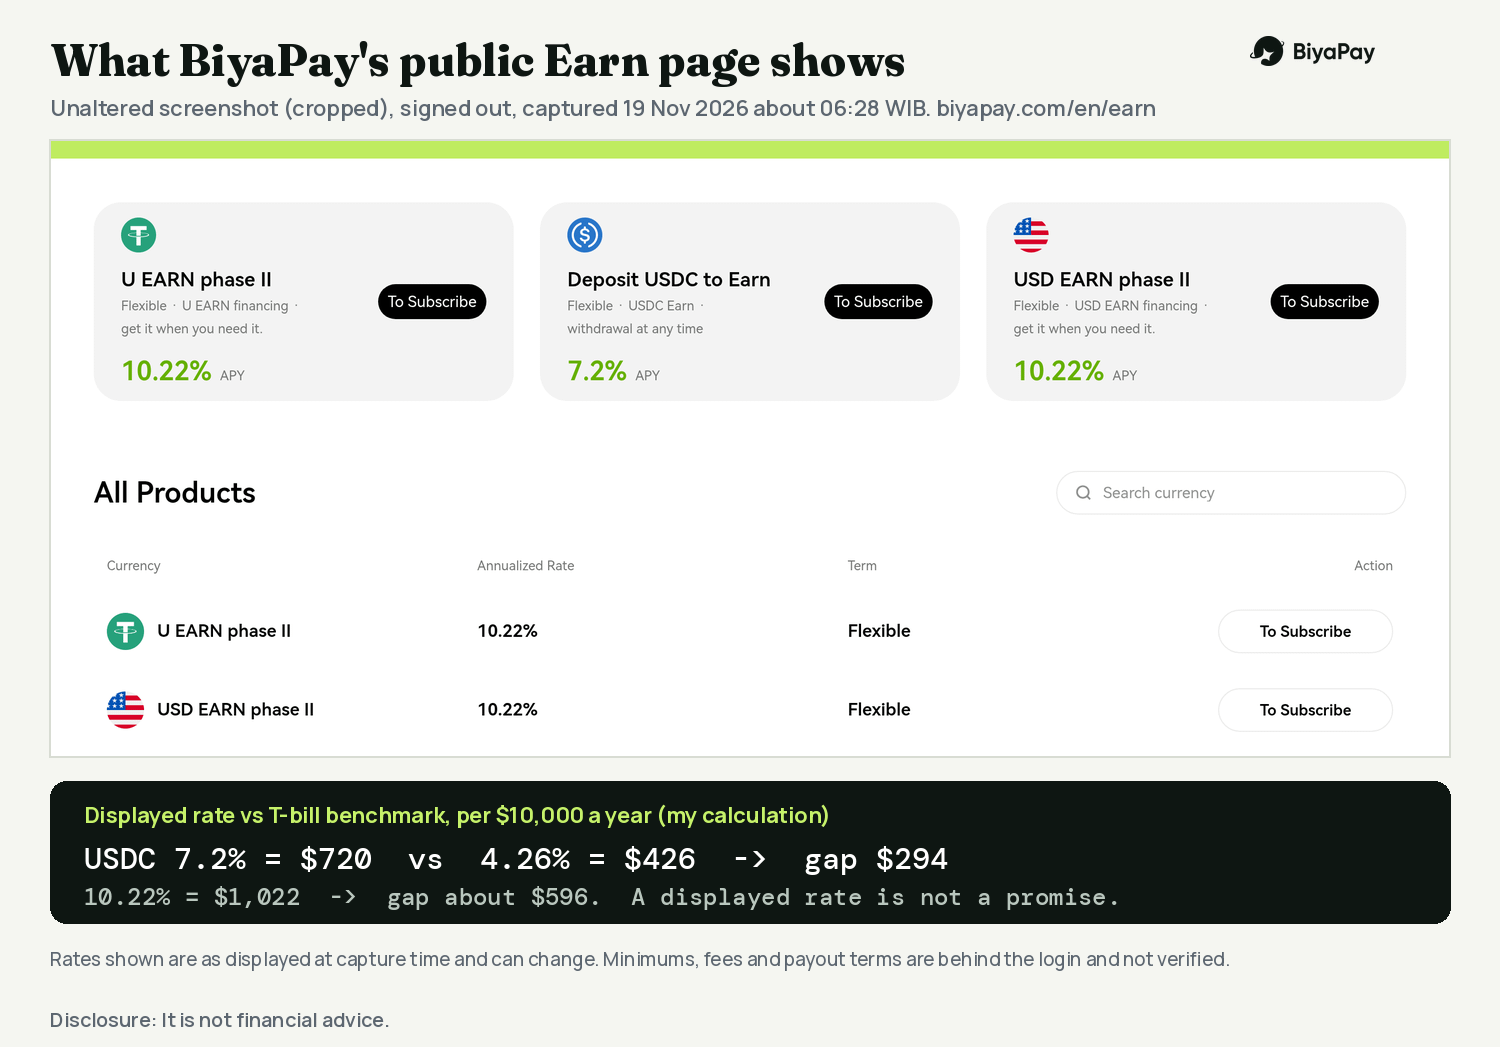
Что можно сделать: на странице перечислены продукты с гибким сроком. Когда я её проверял, отображались следующие годовые ставки: U EARN phase II — 10.22%, USD EARN phase II — 10.22%, XAUT Flexible Savings — 10%, «Deposit USDC to Earn» — 7.2%, HKD Earn — 5%, BTC Earn — 3.5%, SOL — 3% и ETH — 2%. На карточке USDC написано «вывод в любое время». На баннере указано: «Получите дополнительно +5%, открыв позицию»; условия публично не указаны
Требования: чтобы оформить подписку, нужно войти в аккаунт. На странице сказано, что BiyaPay не может предоставлять услуги в США. Другие правила участия на общедоступной странице не указаны
Публично описанные шаги: открыть Earn, выбрать продукт, нажать «To Subscribe» и войти в аккаунт. Минимальные и максимальные суммы, сроки выплат и порядок установления каждой ставки доступны только после входа; я их не проверял
Комиссии и ограничения: на общедоступной странице они не указаны. Перед внесением средств я бы проверил их в приложении
Теперь расчёт. Для продукта USDC указана ставка 7.2%. Это на 2.94 процентного пункта выше доходности казначейских векселей в 4.26%. При сумме $10 000 это $720 против $426 — разница составляет $294 в год. Продукты со ставкой 10.22% принесли бы $1,022, то есть примерно на $596 больше.
Указанная ставка не гарантирует, что вы получите именно такую сумму, а на общедоступной странице не объясняется, как она рассчитывается. Именно такую разницу я хотел бы понять, прежде чем вкладывать деньги.
Моё мнение
Я использую USDT и USDC как платёжные инструменты и средства расчёта, а не как сберегательный счёт. По замыслу хранение этих монет в кошельке не приносит дохода, и меня это устраивает, если я знаю об этом.
Если мне нужна доходность, я рассматриваю это как отдельное решение с собственным риском. Прежде всего я сравниваю указанную ставку с ориентиром по казначейским векселям. Чем больше разница, тем важнее для меня понять, откуда она берётся, кто может её изменить и как быстро я смогу вернуть свои деньги.
Когда это применимо, а когда нет
Это относится к стейблкоинам, обеспеченным долларом, резервы которых хранятся в краткосрочных государственных долговых обязательствах США. Это не относится к стейблкоинам с другими видами обеспечения, к продуктам платформ, которые не сводятся просто к «хранению стейблкоина», а также к вашей местной налоговой и правовой ситуации. Приведённые выше цифры носят иллюстративный характер, округлены и основаны на опубликованных отчётах; они меняются каждый квартал.
Мой контрольный список
Сравните любую указанную ставку с текущей доходностью 13-недельных казначейских векселей Министерства финансов США
Уточните, откуда берутся дополнительные процентные пункты: из дохода от резервов, кредитования, DeFi или акции
Выясните, кто понесёт убытки, если что-то пойдёт не так, и является ли продукт вкладом, займом или чем-то ещё
Перед внесением средств проверьте в приложении минимальные суммы, комиссии, сроки выплат и скорость вывода
Проверьте, доступен ли сервис в вашей стране
Ознакомьтесь с последним отчётом эмитента, подтверждающим, чем обеспечен токен
Никогда не вкладывайте деньги, которые могут скоро понадобиться