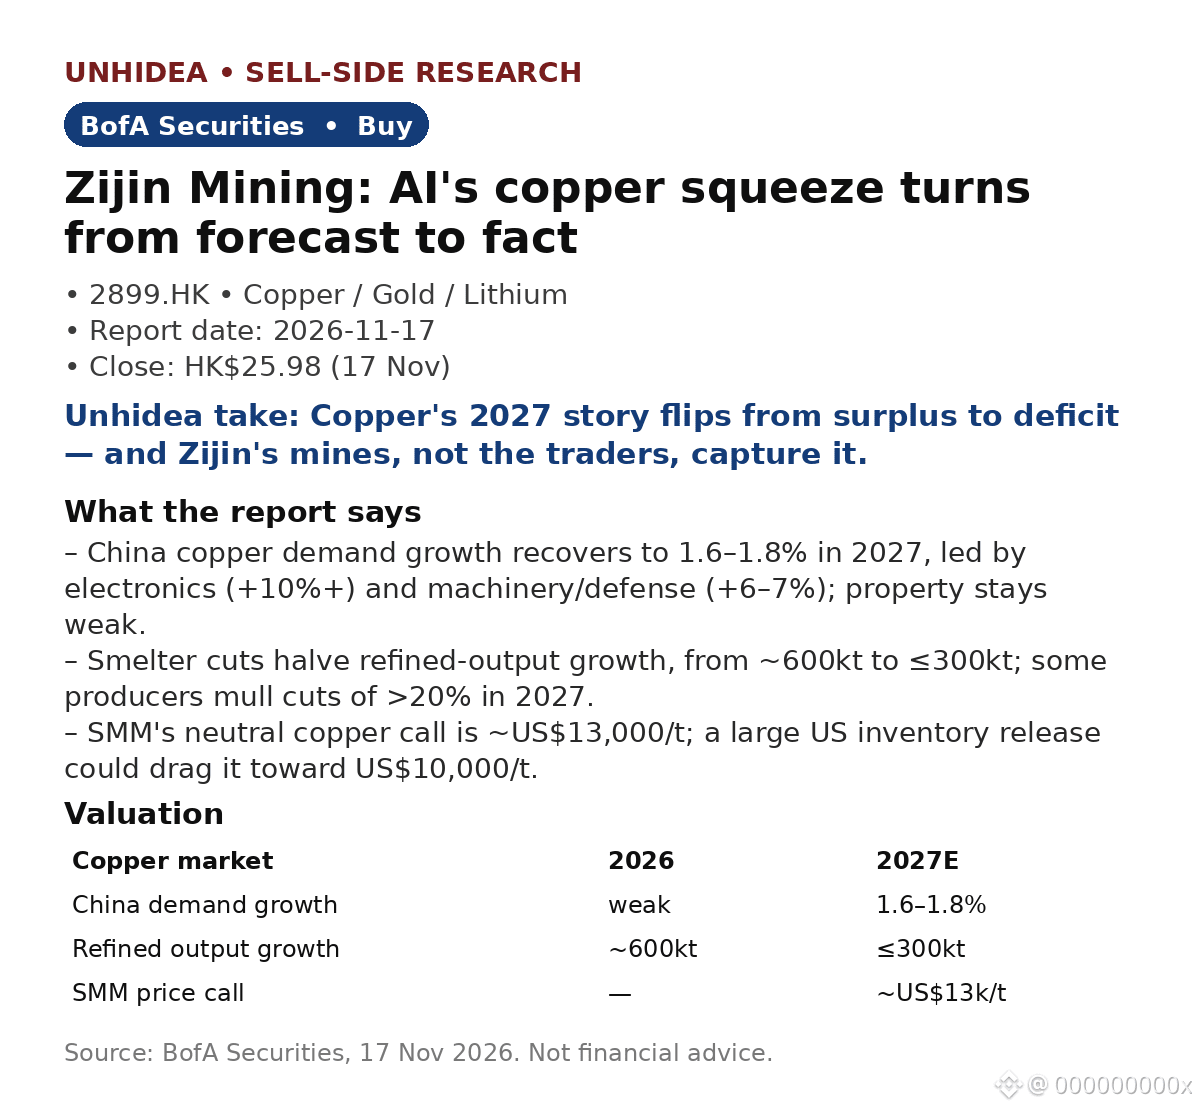
Zijin Mining (2899.HK): BofA сохраняет рекомендацию «Покупать» — спрос на медь в Китае восстанавливается на фоне сокращения выплавки
- Рост спроса на медь в Китае в 2027 году восстанавливается до 1,6–1,8% благодаря электронике (+10%+) и машиностроению/оборонной промышленности (+6–7%); рынок недвижимости по-прежнему слаб.
- Сокращение выплавки вдвое замедлит рост производства рафинированной меди: примерно с 600 тыс. т до ≤300 тыс. т; нейтральный прогноз SMM — около 13 000 долл. США/т, а высвобождение запасов в США создает риск снижения до 10 000 долл. США/т.
- Zijin сохраняет прогноз на 2026 год (без учета потерь Kamoa-Kakula в размере около 50 тыс. т); действующие рудники обеспечат 1,40–1,45 млн т в 2028 году против целевого показателя 1,50 млн т; в Африке объем вырастет более чем на 300 тыс. т.
- Инфраструктура ИИ — дополнительный драйвер: спрос на M8 CCL к концу 2027 года вырастет втрое, с 2,5 млн до 7,5 млн в месяц; на InP приходится более 70% чистой прибыли Yunnan Germanium при марже свыше 65%, заказы обеспечены до 2027 года.
- Рекомендация по Zijin — «Покупать», цена закрытия 17 ноября — 25,98 гонконгского доллара; целевая цена в этой заметке не повторяется.
Мнение Unhidea: медь — забытое узкое место ИИ. Рынок обсуждает графические процессоры, тогда как металл для проводки в каждом дата-центре переходит от избытка к дефициту.
Мнение Unhidea: преимущество Zijin — рост объемов на фоне дефицита: компания наращивает производство, пока плавильные заводы сокращают его; на напряженном рынке тоннаж важнее мультипликаторов.
Риски: слабая макроэкономическая конъюнктура; высвобождение запасов в США; сбои в работе Kamoa-Kakula.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Рост спроса на медь в Китае в 2027 году восстанавливается до 1,6–1,8% благодаря электронике (+10%+) и машиностроению/оборонной промышленности (+6–7%); рынок недвижимости по-прежнему слаб.
- Сокращение выплавки вдвое замедлит рост производства рафинированной меди: примерно с 600 тыс. т до ≤300 тыс. т; нейтральный прогноз SMM — около 13 000 долл. США/т, а высвобождение запасов в США создает риск снижения до 10 000 долл. США/т.
- Zijin сохраняет прогноз на 2026 год (без учета потерь Kamoa-Kakula в размере около 50 тыс. т); действующие рудники обеспечат 1,40–1,45 млн т в 2028 году против целевого показателя 1,50 млн т; в Африке объем вырастет более чем на 300 тыс. т.
- Инфраструктура ИИ — дополнительный драйвер: спрос на M8 CCL к концу 2027 года вырастет втрое, с 2,5 млн до 7,5 млн в месяц; на InP приходится более 70% чистой прибыли Yunnan Germanium при марже свыше 65%, заказы обеспечены до 2027 года.
- Рекомендация по Zijin — «Покупать», цена закрытия 17 ноября — 25,98 гонконгского доллара; целевая цена в этой заметке не повторяется.
Мнение Unhidea: медь — забытое узкое место ИИ. Рынок обсуждает графические процессоры, тогда как металл для проводки в каждом дата-центре переходит от избытка к дефициту.
Мнение Unhidea: преимущество Zijin — рост объемов на фоне дефицита: компания наращивает производство, пока плавильные заводы сокращают его; на напряженном рынке тоннаж важнее мультипликаторов.
Риски: слабая макроэкономическая конъюнктура; высвобождение запасов в США; сбои в работе Kamoa-Kakula.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.