

Согласно рекомендациям Налогового управления США (IRS), криптовалюта юридически классифицируется как имущество, а не как фиатная валюта. Это принципиальное различие определяет порядок налогообложения сделок.
Когда вы обмениваете одну криптовалюту на другую на бирже (например, меняете биткоин на эфириум или торгуете альткоином на стейблкоин, например USDT), IRS рассматривает такую операцию как финансовое событие, состоящее из двух этапов:
Считается, что вы продали исходную криптовалюту по её текущей справедливой рыночной стоимости.
Считается, что вы использовали вырученные средства для покупки новой криптовалюты.
Основные правила обмена одной криптовалюты на другую
1. Каждый обмен считается налогооблагаемым отчуждением актива
Поскольку обмен одного цифрового актива на другой считается «отчуждением» имущества, каждая такая сделка является налогооблагаемым событием. Это правило действует, даже если:
Доллары США или другая фиатная валюта вообще не использовались.
Сделка прошла полностью внутри биржи, и средства не выводились на банковский счёт.
Сразу после обмена вы понесли убыток.
2. Как рассчитать прирост или убыток капитала
Для каждой сделки необходимо рассчитать прирост или убыток капитала в долларах США по следующей формуле:
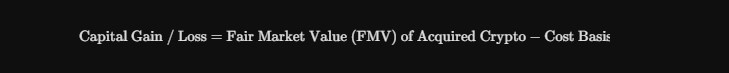
Справедливая рыночная стоимость (FMV): стоимость полученной вами монеты в долларах США на момент исполнения сделки на бирже.
Первоначальная стоимость: сумма, которую вы изначально заплатили за приобретённую монету, которую теперь обменяли (включая комиссию за покупку).
Пример: если несколько лет назад вы купили 1 биткоин (BTC) с первоначальной стоимостью 10 000 долларов, а затем обменяли его на Ethereum (ETH), когда рыночная стоимость BTC достигла 60 000 долларов, в год обмена у вас возникнет налогооблагаемый прирост капитала в размере 50 000 долларов, хотя теперь вы владеете только ETH.
3. Краткосрочный и долгосрочный периоды владения
Ставка налога на прирост капитала зависит от того, как долго вы владели исходным активом до его обмена:
Краткосрочный прирост капитала: если вы владели активом не более одного года, прирост облагается налогом по обычным ставкам подоходного налога (до 37% на федеральном уровне).
Долгосрочный прирост капитала: если вы владели активом более одного года, к нему применяются льготные ставки налога на долгосрочный прирост капитала (0%, 15% или 20% в зависимости от вашей общей категории дохода).
4. Стейблкоины — не безопасная гавань
Обмен волатильной криптовалюты (например, Solana или Cardano) на стейблкоин (например, USDT или USDC) по-прежнему считается налогооблагаемой сделкой. Стейблкоин юридически признаётся отдельным цифровым активом, а это означает, что весь накопленный прирост стоимости к моменту обмена необходимо зафиксировать и указать в налоговой отчётности.
5. Определение первоначальной стоимости новой монеты
Справедливая рыночная стоимость криптовалюты, полученной вами в результате обмена одной криптовалюты на другую, автоматически становится её новой первоначальной стоимостью. Если позднее вы обменяете или продадите эту монету, следующий расчёт будет вестись от этой суммы в долларах.
Какие операции НЕ являются налогооблагаемыми событиями?
В отличие от обмена одной криптовалюты на другую, некоторые операции прямо освобождены IRS от налогообложения:
Покупка криптовалюты за фиатную валюту (USD): покупка криптовалюты за наличные определяет её первоначальную стоимость, но не считается налогооблагаемым отчуждением актива.
Перевод криптовалюты между собственными кошельками: перевод монет с биржи на собственный аппаратный кошелёк (или между двумя принадлежащими вам кошельками) не является налогооблагаемым событием, если владелец не меняется.
Требования к отчётности
Налогооблагаемые сделки по обмену одной криптовалюты на другую необходимо указывать в форме 8949 и отражать в сводном виде в приложении D (форма 1040) к федеральной налоговой декларации. В соответствии со стандартами отчётности по цифровым активам централизованные биржи также выдают форму 1099-DA, в которой указывают историю транзакций для вас и IRS. Поэтому важно точно отслеживать каждый отдельный обмен.