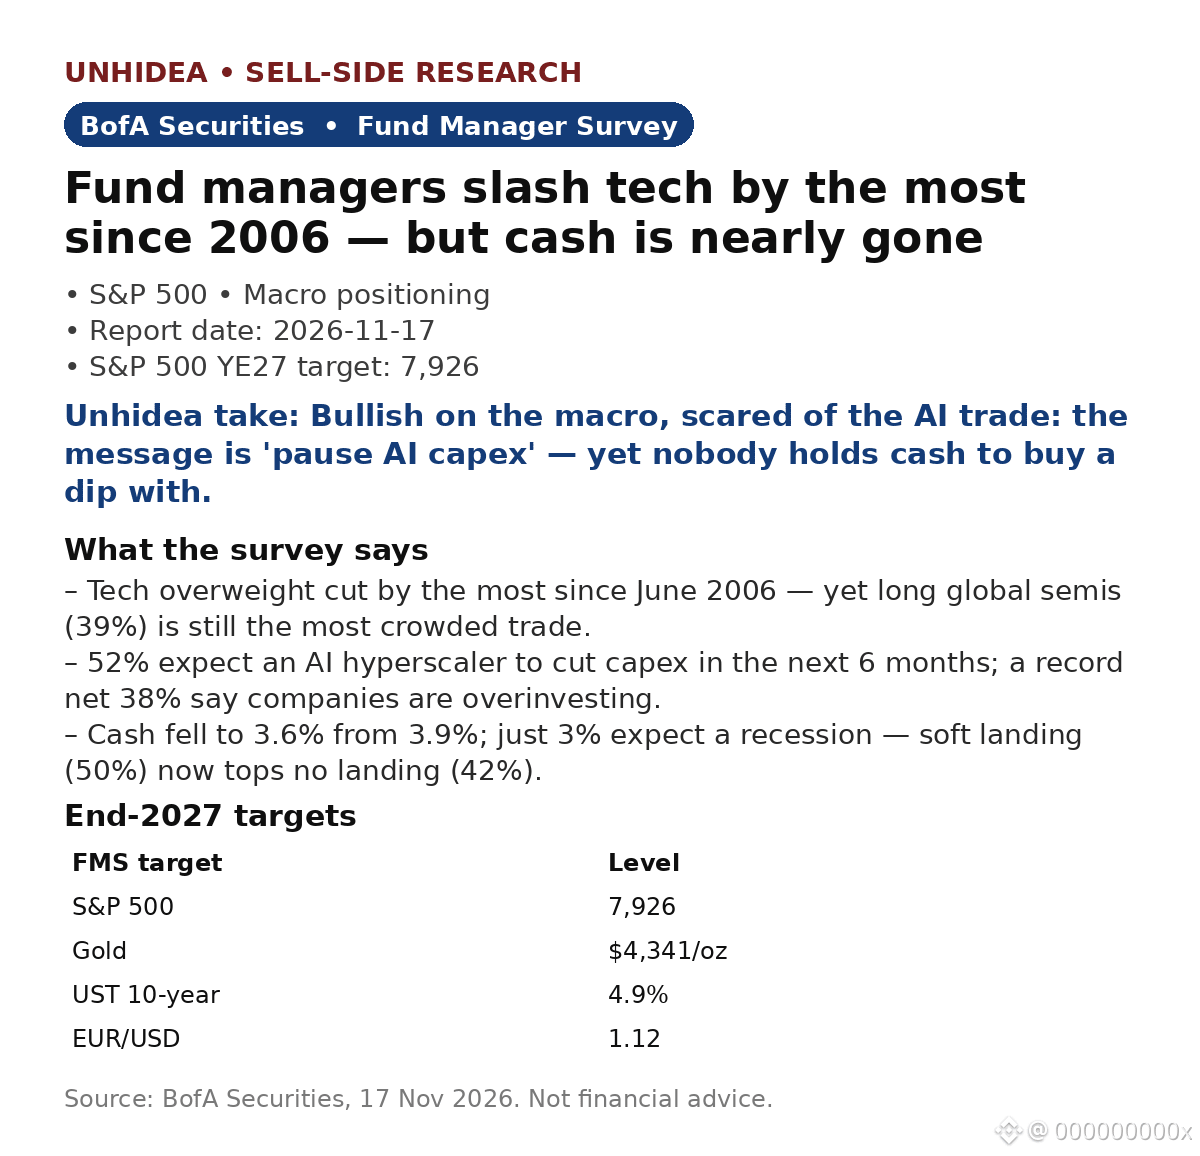
$SPX: Опрос управляющих фондами BofA — доля технологий сокращена сильнее всего с 2006 года, но денежные средства почти на исходе
- Инвесторы сократили перевес в технологических акциях сильнее всего с июня 2006 года, но длинная позиция в мировых полупроводниках (39%) по-прежнему остаётся самой переполненной сделкой. Опросили 193 управляющих с активами на $526 млрд, 6–12 ноября.
- 52% ожидают, что одна из гипермасштабных ИИ-компаний сократит капитальные затраты в ближайшие 6 месяцев; рекордные 38% в чистом выражении считают, что компании чрезмерно инвестируют; лишь 16% хотят, чтобы компании увеличили капзатраты — минимум с мая 2020 года.
- Доля денежных средств снизилась с 3,9% до 3,6%. BofA сохраняет тактическую склонность к снижению риска: «страха» для покупок недостаточно. Лишь 3% ожидают рецессию; мягкая посадка (50%) впервые с июня опережает отсутствие посадки (42%).
- Главные хвостовые риски: пузырь ИИ (34%) и кредитное событие у гипермасштабной компании (31%). 38% называют облигации гипермасштабных ИИ-компаний наиболее вероятным источником системного кредитного события — больше, чем частное кредитование (30%).
- Целевые значения на конец 2027 года: S&P 500 — 7 926, золото — $4 341 за унцию (рекордные 23% в чистом выражении считают золото недооценённым), UST 10y — 4,9%, EUR/USD — 1,12.
Мнение Unhidea: участники опроса одновременно делают ставку на ИИ и опасаются её последствий — 39% считают длинные позиции в полупроводниках переполненными, а 52% ждут сокращения капзатрат. Это ловушка позиционирования, а не прогноз пузыря: болезненным событием станет новость о сокращении капзатрат, а не рецессия.
Мнение Unhidea: при доле денежных средств в 3,6% свободных резервов для покупок уже не осталось. Фраза BofA «страха для покупок недостаточно» означает, что у следующего снижения, если оно произойдёт, не будет естественных покупателей. Следите за показателем 52%: прогноз станет самоисполняющимся в тот момент, когда хотя бы одна гипермасштабная компания дрогнет.
Риски: сокращение капзатрат на ИИ, кредитный стресс у гипермасштабных компаний, устойчивая инфляция, беспорядочный рост доходности облигаций.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Инвесторы сократили перевес в технологических акциях сильнее всего с июня 2006 года, но длинная позиция в мировых полупроводниках (39%) по-прежнему остаётся самой переполненной сделкой. Опросили 193 управляющих с активами на $526 млрд, 6–12 ноября.
- 52% ожидают, что одна из гипермасштабных ИИ-компаний сократит капитальные затраты в ближайшие 6 месяцев; рекордные 38% в чистом выражении считают, что компании чрезмерно инвестируют; лишь 16% хотят, чтобы компании увеличили капзатраты — минимум с мая 2020 года.
- Доля денежных средств снизилась с 3,9% до 3,6%. BofA сохраняет тактическую склонность к снижению риска: «страха» для покупок недостаточно. Лишь 3% ожидают рецессию; мягкая посадка (50%) впервые с июня опережает отсутствие посадки (42%).
- Главные хвостовые риски: пузырь ИИ (34%) и кредитное событие у гипермасштабной компании (31%). 38% называют облигации гипермасштабных ИИ-компаний наиболее вероятным источником системного кредитного события — больше, чем частное кредитование (30%).
- Целевые значения на конец 2027 года: S&P 500 — 7 926, золото — $4 341 за унцию (рекордные 23% в чистом выражении считают золото недооценённым), UST 10y — 4,9%, EUR/USD — 1,12.
Мнение Unhidea: участники опроса одновременно делают ставку на ИИ и опасаются её последствий — 39% считают длинные позиции в полупроводниках переполненными, а 52% ждут сокращения капзатрат. Это ловушка позиционирования, а не прогноз пузыря: болезненным событием станет новость о сокращении капзатрат, а не рецессия.
Мнение Unhidea: при доле денежных средств в 3,6% свободных резервов для покупок уже не осталось. Фраза BofA «страха для покупок недостаточно» означает, что у следующего снижения, если оно произойдёт, не будет естественных покупателей. Следите за показателем 52%: прогноз станет самоисполняющимся в тот момент, когда хотя бы одна гипермасштабная компания дрогнет.
Риски: сокращение капзатрат на ИИ, кредитный стресс у гипермасштабных компаний, устойчивая инфляция, беспорядочный рост доходности облигаций.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.