
Иногда самые значительные движения рынка происходят просто потому, что реальность отказывается следовать сценарию, который мы для неё написали. Именно это мы сейчас и наблюдаем, следя за напряжённым противостоянием Дональда Трампа и Ирана и за динамикой цен на нефть и золото.
На первый взгляд, обострение напряжённости на Ближнем Востоке должно логично привести к резкому скачку цен на нефть и заставить охваченную паникой часть капитала устремиться в защитные активы, такие как золото. Однако сегодняшние рынки рассказывают куда более тонкую и, откровенно говоря, удивительную историю. Давайте разберёмся, что на самом деле вызывает это расхождение.
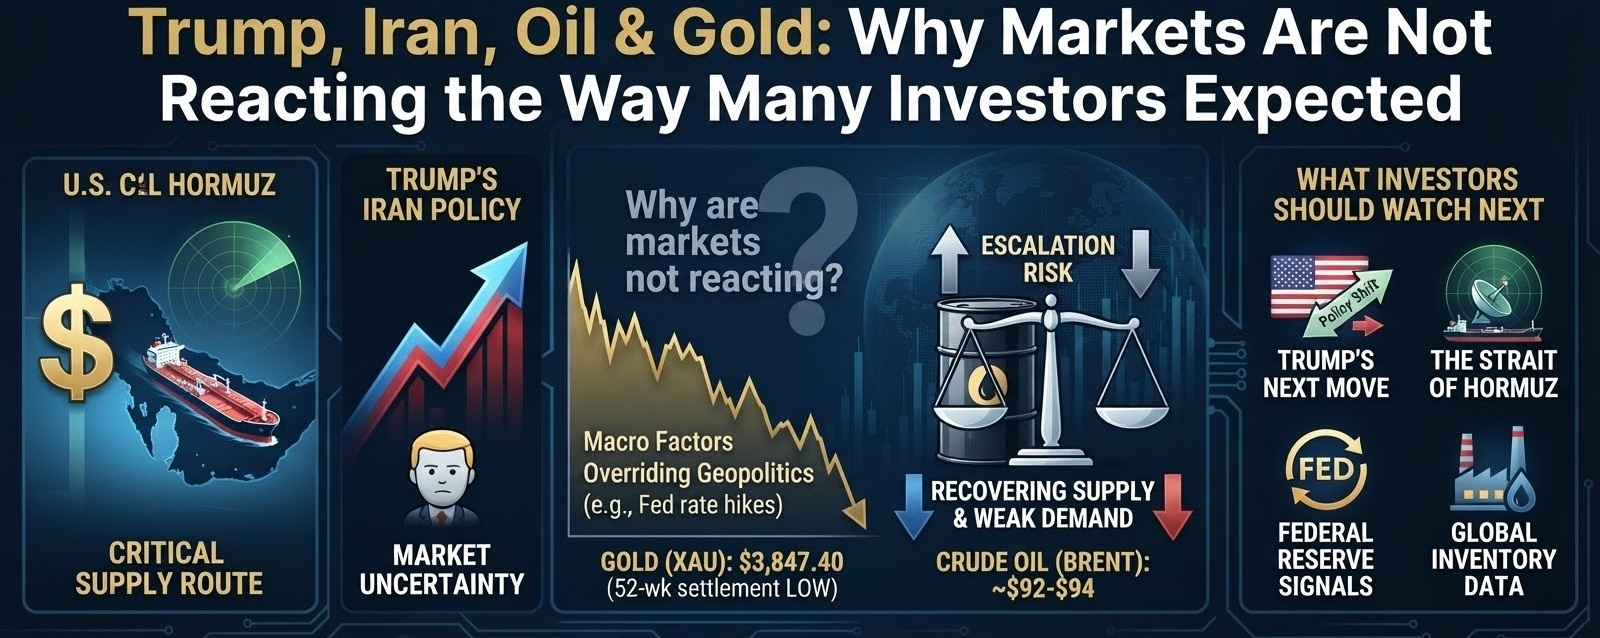
🇺🇸 Стратегия Трампа в отношении Ирана и неопределённость на рынках
Позиция Дональда Трампа и его дальнейшая стратегия в отношении Ирана остаются одной из самых мощных геополитических переменных, влияющих на настроения на мировых финансовых рынках.
Однако современные рынки стали гораздо сложнее: трейдеры уже не реагируют вслепую на каждую срочную новость. Напротив, частные и институциональные инвесторы пытаются оценить, перерастёт ли нынешняя напряжённость в настоящий шок предложения или постепенно сойдёт на нет. Для формирования цен на энергоносители это различие имеет решающее значение.
🛢️ Почему цены на нефть не растут, несмотря на напряжённость на Ближнем Востоке
Здесь есть важная закономерность, которую многие участники рынка склонны упускать из виду. Ормузский пролив, несомненно, является одним из важнейших энергетических узких мест в мире, и любое серьёзное нарушение судоходства там может в одночасье перекрыть мировые поставки.
И всё же риск, связанный с новостным фоном, — лишь половина уравнения. Если нефть марки Brent торгуется в диапазоне примерно $92–$94 в зависимости от торговой сессии, почему же цены не взлетели?
Проще говоря, трейдеры оказались в центре масштабного противостояния двух противоположных сил:
Угроза военной эскалации, которая может привести к резкому ограничению поставок и стремительному росту цен.
Корректировка предложения и изменение структуры мирового спроса, которые продолжают оказывать сильное понижательное давление.
Именно это противоречие объясняет, почему тревожный заголовок не приводит автоматически к неудержимому росту цен на нефть.
🥇 Золото: парадокс защитного актива
Золото сейчас преподносит собственный весьма любопытный парадокс. Недавно фьючерсы на золото закрылись примерно на отметке $3,847.40 за унцию, достигнув нового впечатляющего минимума за последние 52 недели по итогам торгов.
Такой результат кажется совершенно нелогичным, ведь геополитические потрясения почти всегда провоцируют спрос на надёжные средства сохранения стоимости. Почему же золото испытывает трудности? Это наглядное напоминание о том, что более широкие макроэкономические факторы — например, изменение ожиданий относительно процентных ставок и укрепление валют — иногда могут полностью перевесить геополитические страхи.
🔍 За чем инвесторам стоит следить дальше?
Вместо того чтобы импульсивно реагировать на каждое срочное уведомление о новостях, следите за этими четырьмя ключевыми факторами — они покажут, куда рынок действительно движется:
Следующие шаги Трампа в политике: любой внезапный поворот в позиции США по отношению к Ирану может мгновенно изменить настроения на рынке.
Ормузский пролив: фактическое движение танкеров и ситуация с безопасностью в регионе определят ближайшие перспективы рынка нефти.
Сигналы Федеральной резервной системы: траектория процентных ставок и сила доллара США продолжат играть главную роль в динамике золота.
Данные о мировых запасах: фактические показатели предложения и спроса в конечном счёте определят, оправдаются ли прогнозы об избытке предложения.
В конечном счёте финансовые рынки вознаграждают терпение и ясный анализ, а не эмоциональные реакции.