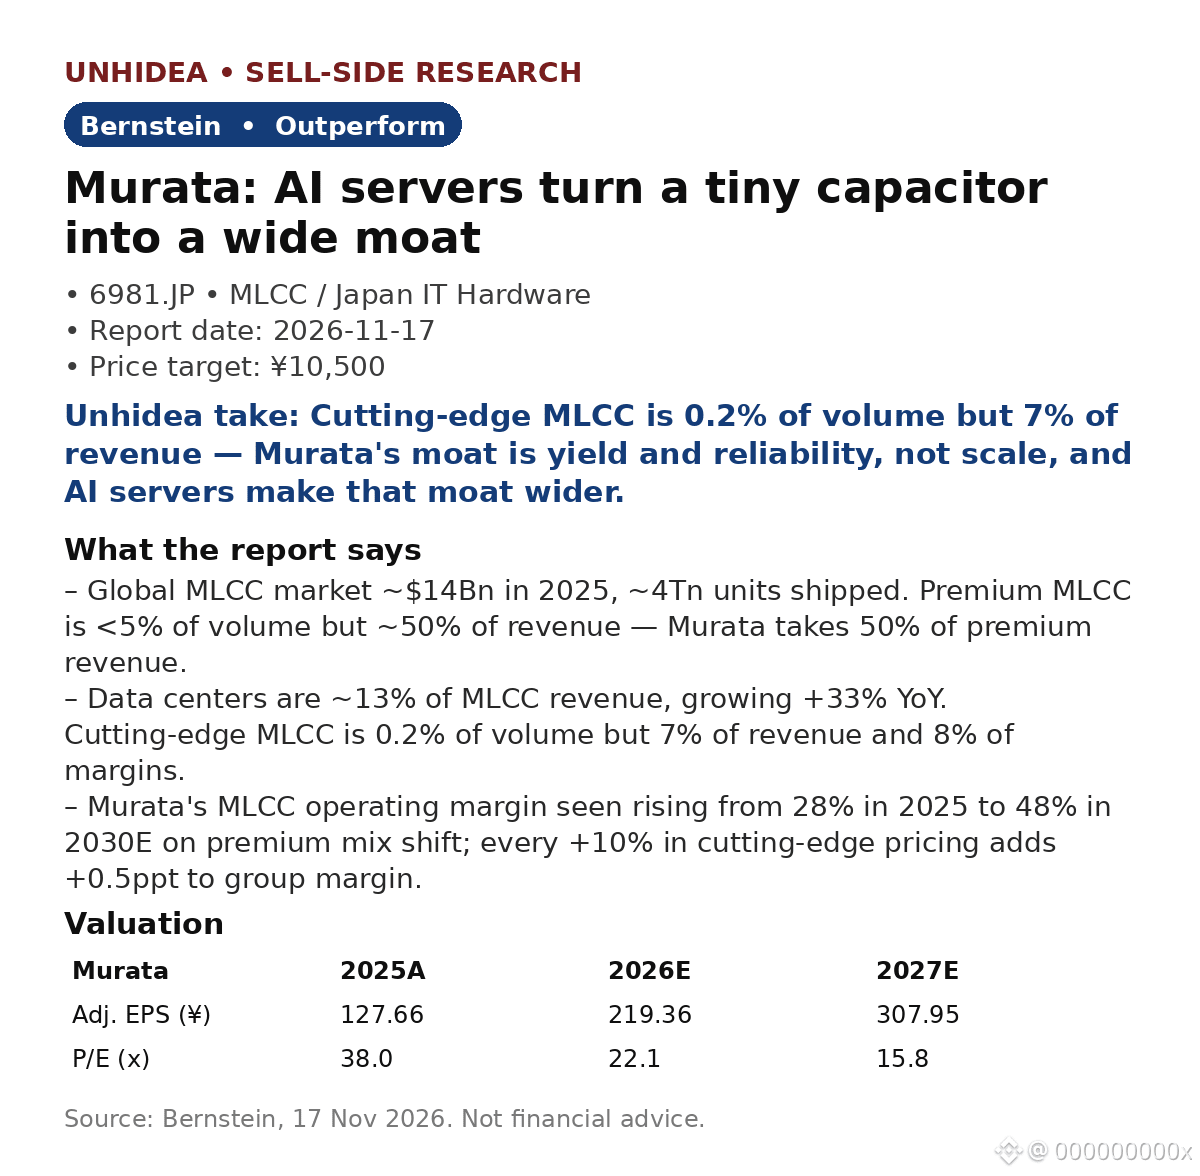
Murata (6981.JP): Bernstein видит рост примерно на 116% по мере того, как серверы ИИ превращают крошечный конденсатор в широкий ров — целевая цена ¥10,500 против закрытия ¥4,855 на 16 ноя
- Глобальный рынок MLCC ~$14Bn в 2025 году, ~4Tn единиц. Премиум-сегмент — это менее 5% объёма, но около 50% выручки — Murata получает 50% премиальной выручки.
- На дата-центры приходится около 13% выручки MLCC, +33% г/г. Передовые MLCC: 0.2% объёма, 7% выручки, 8% маржи.
- MLCC для AI-серверов должны работать 24/7 более 10 лет, с почти нулевым отказом — планка, которую большинство конкурентов не могут взять в масштабе. R&D Murata — 9% выручки против 4–7% у конкурентов.
- Сдвиг в ассортименте, а не повышение цен: ожидается рост маржи MLCC Murata с 28% (2025) до 48% (2030E). Каждый +10% к цене в передовом сегменте добавляет +0.5 п.п. к марже группы.
- Bernstein подтверждает Outperform, TP ¥10,500. Скоррект. EPS ¥219.36 в 2026E (+72% г/г), ¥307.95 в 2027E; P/E 22.1x / 15.8x.
Мнение Unhidea: сделка вокруг ИИ в основном касалась GPU и питания — но каждой стойке ИИ нужны тысячи MLCC, которые не могут выйти из строя. Преимущество Murata — в скучном, сертифицированном, завязанном на выход годном производстве типе бизнеса, который тихо накапливает ценность.
Мнение Unhidea: Bernstein даёт Китаю 5–10 лет, чтобы догнать премиальные MLCC. Развёртывание ИИ идёт прямо сейчас, а список квалифицированных поставщиков фактически состоит из двух компаний — именно этот промежуток и является инвестиционным кейсом.
Риски: Murata неохотно повышает цены, поэтому рост доли более дорогих продуктов должен дать результат; замедление рынка AI-серверов или слабый спрос на смартфоны/авто ударят по объёмам.
Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.
- Глобальный рынок MLCC ~$14Bn в 2025 году, ~4Tn единиц. Премиум-сегмент — это менее 5% объёма, но около 50% выручки — Murata получает 50% премиальной выручки.
- На дата-центры приходится около 13% выручки MLCC, +33% г/г. Передовые MLCC: 0.2% объёма, 7% выручки, 8% маржи.
- MLCC для AI-серверов должны работать 24/7 более 10 лет, с почти нулевым отказом — планка, которую большинство конкурентов не могут взять в масштабе. R&D Murata — 9% выручки против 4–7% у конкурентов.
- Сдвиг в ассортименте, а не повышение цен: ожидается рост маржи MLCC Murata с 28% (2025) до 48% (2030E). Каждый +10% к цене в передовом сегменте добавляет +0.5 п.п. к марже группы.
- Bernstein подтверждает Outperform, TP ¥10,500. Скоррект. EPS ¥219.36 в 2026E (+72% г/г), ¥307.95 в 2027E; P/E 22.1x / 15.8x.
Мнение Unhidea: сделка вокруг ИИ в основном касалась GPU и питания — но каждой стойке ИИ нужны тысячи MLCC, которые не могут выйти из строя. Преимущество Murata — в скучном, сертифицированном, завязанном на выход годном производстве типе бизнеса, который тихо накапливает ценность.
Мнение Unhidea: Bernstein даёт Китаю 5–10 лет, чтобы догнать премиальные MLCC. Развёртывание ИИ идёт прямо сейчас, а список квалифицированных поставщиков фактически состоит из двух компаний — именно этот промежуток и является инвестиционным кейсом.
Риски: Murata неохотно повышает цены, поэтому рост доли более дорогих продуктов должен дать результат; замедление рынка AI-серверов или слабый спрос на смартфоны/авто ударят по объёмам.
Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.