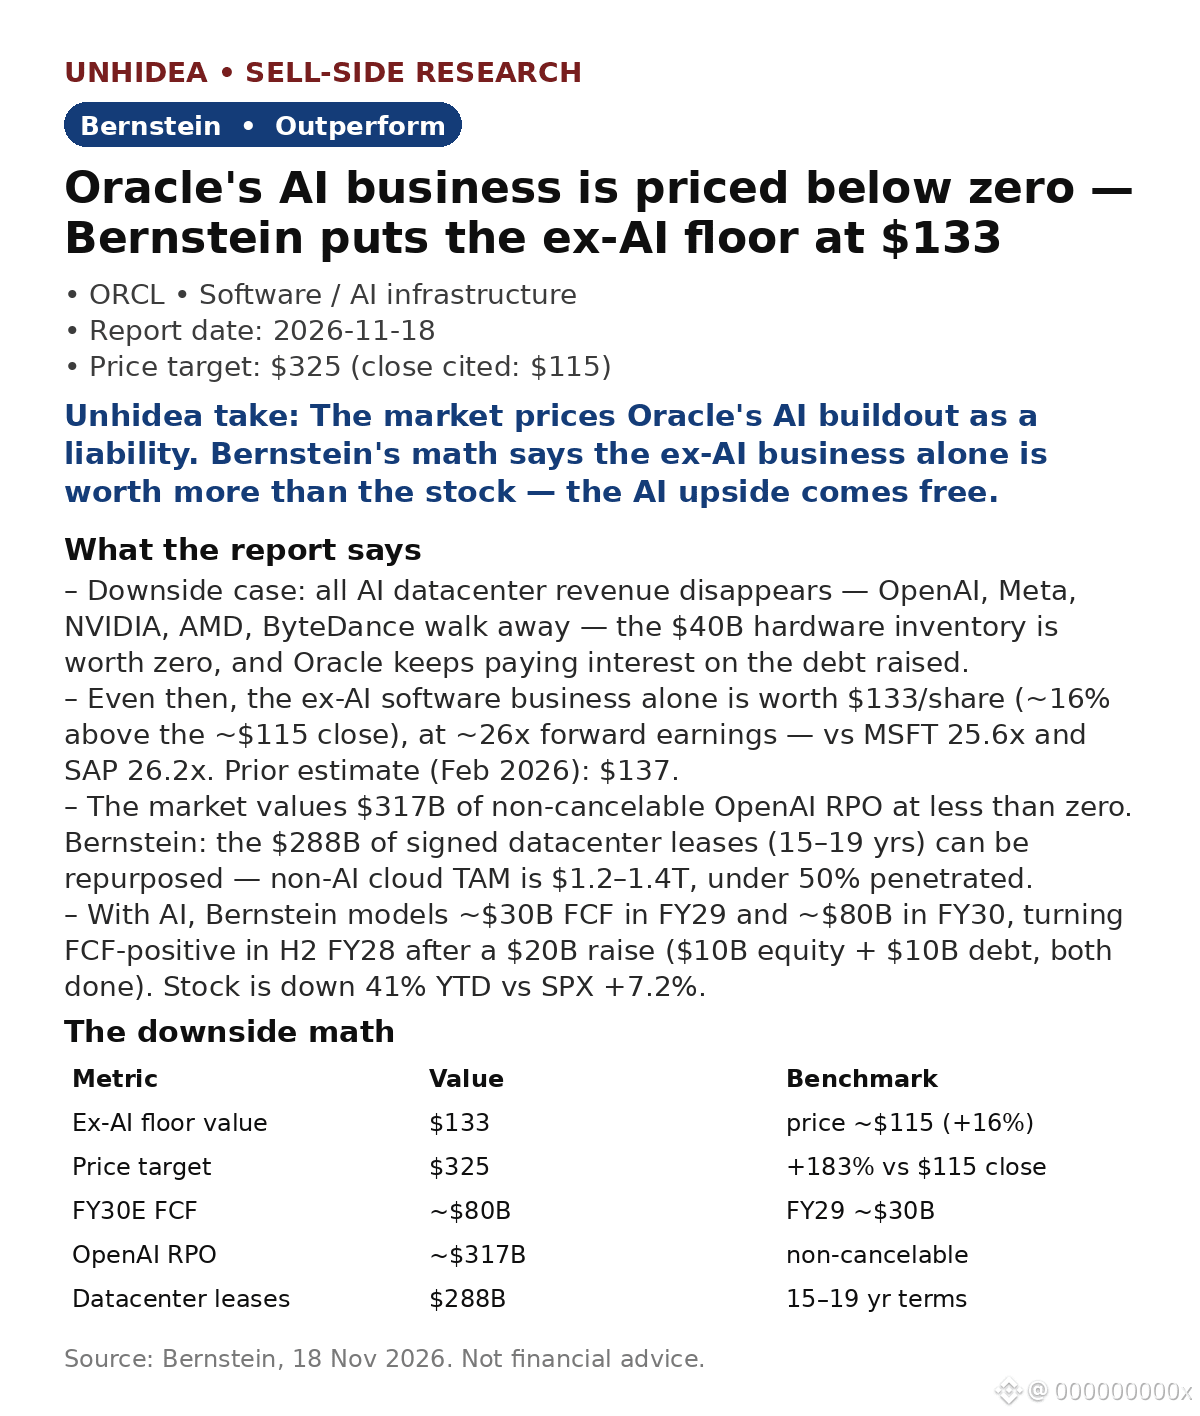
$ORCL: по мнению Bernstein, Oracle стоит $133, даже если инвестиции в ИИ исчезнут, — на 16% выше цены закрытия $115; рекомендация Outperform и целевая цена $325 (+183%)
- Негативный сценарий: вся выручка от ИИ-дата-центров исчезает — OpenAI, Meta, NVIDIA, AMD и ByteDance уходят; оборудование стоимостью $40B обесценивается до нуля, а Oracle продолжает платить проценты.
- Даже в этом случае один только бизнес программного обеспечения без ИИ стоит $133 за акцию при коэффициенте около 26 к прогнозной прибыли — на уровне MSFT (25.6) и SAP (26.2). (Февраль 2026 года: $137.)
- Рынок оценивает $317B безотзывных обязательств OpenAI по RPO ниже нуля. Лизинговые обязательства на $288B (сроком на 15–19 лет) можно перенаправить на другие цели: TAM облачных услуг без ИИ составляет $1.2–1.4T, проникновение на рынок — менее 50%.
- С учетом ИИ Bernstein прогнозирует FCF около $30B в FY29 и около $80B в FY30; выход на положительный FCF ожидается во втором полугодии FY28 после привлечения $20B ($10B акционерного капитала + $10B долга; уже завершено).
Вывод Unhidea: это история о неверной оценке, а не о росте — защита от падения примерно на 16% до уровня бизнеса без ИИ, а потенциал ИИ достается бесплатно.
Вывод Unhidea: уровень $133 опирается на сохранение мультипликатора 26 — если мультипликаторы SaaS снизятся, упадет и этот уровень. Следите за мультипликатором, а не за заголовками об OpenAI.
Риски: зима ИИ, невыполнение клиентами обязательств, долговая нагрузка и расходы на проценты, размытие долей.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
- Негативный сценарий: вся выручка от ИИ-дата-центров исчезает — OpenAI, Meta, NVIDIA, AMD и ByteDance уходят; оборудование стоимостью $40B обесценивается до нуля, а Oracle продолжает платить проценты.
- Даже в этом случае один только бизнес программного обеспечения без ИИ стоит $133 за акцию при коэффициенте около 26 к прогнозной прибыли — на уровне MSFT (25.6) и SAP (26.2). (Февраль 2026 года: $137.)
- Рынок оценивает $317B безотзывных обязательств OpenAI по RPO ниже нуля. Лизинговые обязательства на $288B (сроком на 15–19 лет) можно перенаправить на другие цели: TAM облачных услуг без ИИ составляет $1.2–1.4T, проникновение на рынок — менее 50%.
- С учетом ИИ Bernstein прогнозирует FCF около $30B в FY29 и около $80B в FY30; выход на положительный FCF ожидается во втором полугодии FY28 после привлечения $20B ($10B акционерного капитала + $10B долга; уже завершено).
Вывод Unhidea: это история о неверной оценке, а не о росте — защита от падения примерно на 16% до уровня бизнеса без ИИ, а потенциал ИИ достается бесплатно.
Вывод Unhidea: уровень $133 опирается на сохранение мультипликатора 26 — если мультипликаторы SaaS снизятся, упадет и этот уровень. Следите за мультипликатором, а не за заголовками об OpenAI.
Риски: зима ИИ, невыполнение клиентами обязательств, долговая нагрузка и расходы на проценты, размытие долей.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.