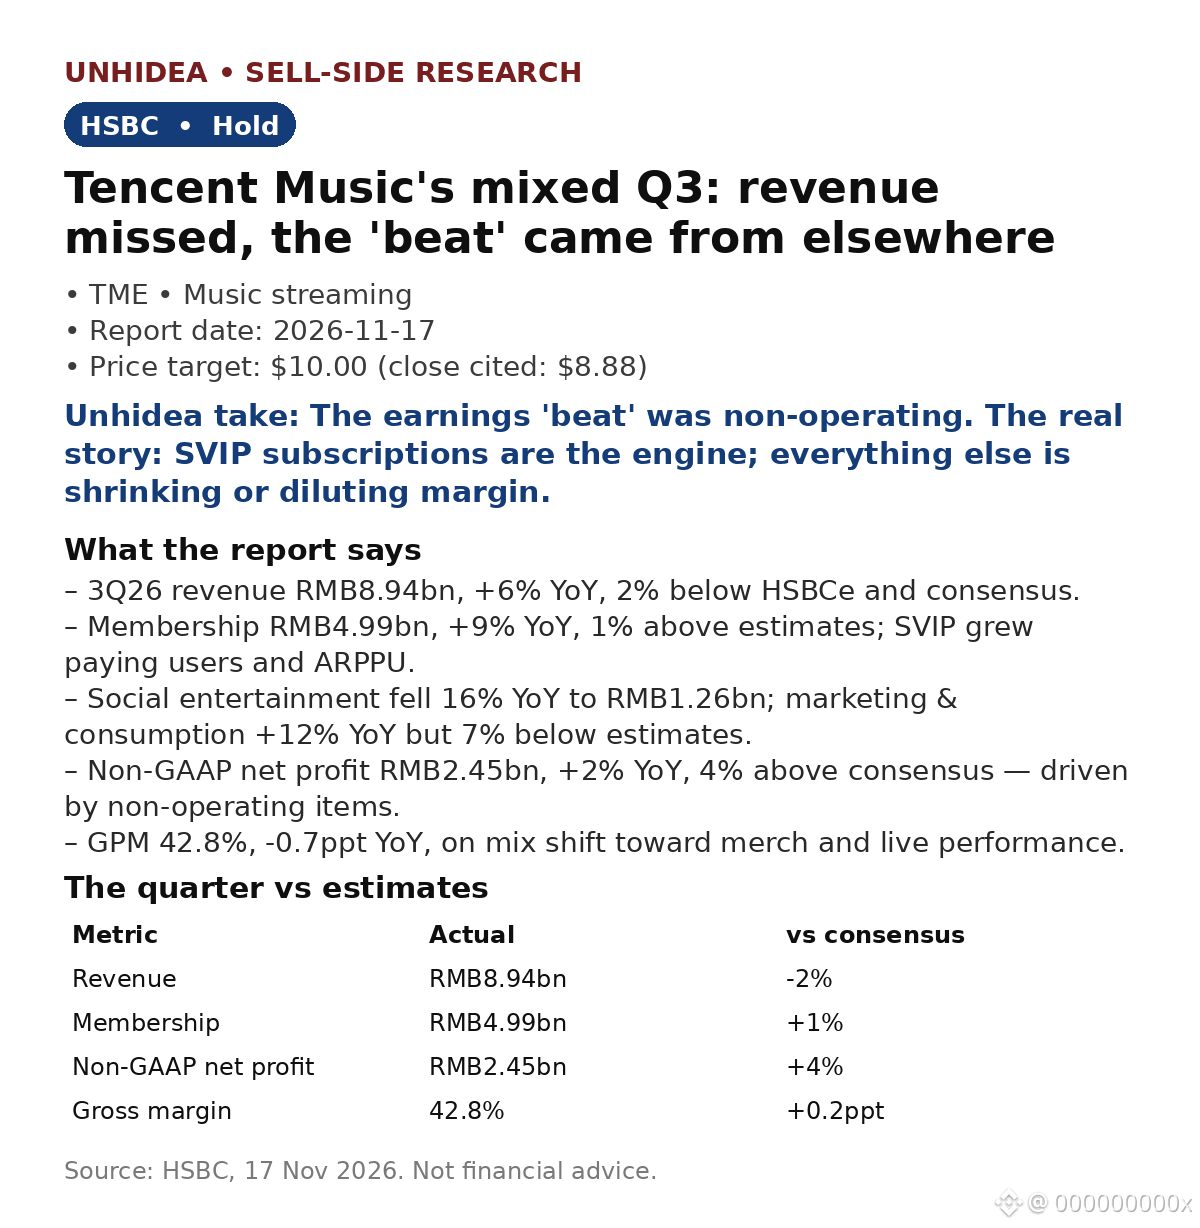
$TME: выручка за 3-й квартал не оправдала ожиданий — 8,94 млрд юаней, +6% г/г, на 2% ниже консенсуса — но HSBC сохраняет рекомендацию «Держать» и целевую цену $10,00
- Рост обеспечили подписки: 4,99 млрд юаней, +9% г/г, на 1% выше прогнозов; SVIP увеличил число платящих пользователей и ARPPU.
- Выручка от социально-развлекательных услуг снизилась на 16% г/г, до 1,26 млрд юаней; маркетинг и потребительские расходы выросли на 12%, но не дотянули до прогноза на 7%.
- Чистая прибыль по GAAP составила 2,45 млрд юаней, +2% г/г, на 4% выше консенсуса, однако превышение прогноза обеспечили неоперационные статьи, а не основной бизнес.
- Валовая маржа — 42,8%, снижение на 0,7 п. п. г/г: выросла доля товаров и живых выступлений.
- Обратный выкуп: 34,7 млн ADS примерно на $300 млн в 3-м квартале — 2,1% рыночной капитализации за один квартал.
Оценка: целевая цена $10,00 примерно на 13% выше указанной цены закрытия $8,88 (16 ноября).
Взгляд Unhidea: «превышение прогноза», обеспеченное неоперационными статьями, — это не успех основного бизнеса. Если исключить их, квартальные результаты не оправдали ожиданий, а операционная прибыль по GAAP осталась на прошлогоднем уровне.
Взгляд Unhidea: TME незаметно превращается в компанию, зарабатывающую на подписках. SVIP — устойчивый двигатель роста; оценивать компанию стоит по ARPPU подписчиков, а не по совокупной выручке.
Риски: затраты на интеграцию Ximalaya, спад в сегменте социально-развлекательных услуг, давление на маржу из-за изменения структуры выручки.
Источник: HSBC, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
- Рост обеспечили подписки: 4,99 млрд юаней, +9% г/г, на 1% выше прогнозов; SVIP увеличил число платящих пользователей и ARPPU.
- Выручка от социально-развлекательных услуг снизилась на 16% г/г, до 1,26 млрд юаней; маркетинг и потребительские расходы выросли на 12%, но не дотянули до прогноза на 7%.
- Чистая прибыль по GAAP составила 2,45 млрд юаней, +2% г/г, на 4% выше консенсуса, однако превышение прогноза обеспечили неоперационные статьи, а не основной бизнес.
- Валовая маржа — 42,8%, снижение на 0,7 п. п. г/г: выросла доля товаров и живых выступлений.
- Обратный выкуп: 34,7 млн ADS примерно на $300 млн в 3-м квартале — 2,1% рыночной капитализации за один квартал.
Оценка: целевая цена $10,00 примерно на 13% выше указанной цены закрытия $8,88 (16 ноября).
Взгляд Unhidea: «превышение прогноза», обеспеченное неоперационными статьями, — это не успех основного бизнеса. Если исключить их, квартальные результаты не оправдали ожиданий, а операционная прибыль по GAAP осталась на прошлогоднем уровне.
Взгляд Unhidea: TME незаметно превращается в компанию, зарабатывающую на подписках. SVIP — устойчивый двигатель роста; оценивать компанию стоит по ARPPU подписчиков, а не по совокупной выручке.
Риски: затраты на интеграцию Ximalaya, спад в сегменте социально-развлекательных услуг, давление на маржу из-за изменения структуры выручки.
Источник: HSBC, 17 ноября 2026 года. Не является инвестиционной рекомендацией.