
💰 Можно немного выдохнуть, Nvidia отчиталась) И казалось бы, это тот редкий случай, когда цифры превзошли все ожидания, а аналитики на следующее утро всё равно бросились снижать целевые цены. Хотя на самом деле в последние сезоны отчётности я наблюдаю такое всё чаще. Разберёмся, что тут на самом деле происходит. Осторожно, лонгрид)
Сначала сами цифры, потому что они весьма впечатляющие и внушительные:
👉🏻 Выручка — $115.8 млрд, +103% за год.
👉🏻 Дата-центры — $107.6 млрд, +110%.
👉🏻 Валовая маржа — почти 75%.
👉🏻 Прибыль на акцию — $2.70, чистая прибыль — $65 млрд за квартал. А прогноз на текущий квартал — $130 млрд, и прогноз роста на следующий финансовый год подняли с 70% до 75%.
💸 Новый чип Vera Rubin принёс почти $20 млрд уже в первый квартал — это самый быстрый запуск продукта в истории компании. В целом можно сказать, что отчёт идеальный.
Так почему же утром посыпались понижения целевых цен? Evercore снизил целевую цену с $465 до $186 — на 60%. Bernstein и Truist — вдвое. И вот главное, что нужно понять: Ден Айвз подсчитал, что примерно $75 на акцию составляла «премия за Хуанга», и теперь её убирают. Рынок переоценивает не Nvidia, а «Nvidia без Дженсена». Бизнес сильнее, чем когда-либо, а акции переоценивают из-за смены человека на «капитанском мостике».
Удалось ли Колетт Кресс проявить себя? Это был первый отчёт под её руководством, и дебют оказался, мягко говоря, непростым. Она запнулась на подготовленной речи, звонок сократили до 50 минут вместо привычного часа с Хуангом, а вероятный кандидат на пост CEO Ян Бак присутствовал на звонке и не произнёс ни слова.
Но в целом она держалась неплохо: подчеркнула, что поставщики и партнёры рядом (отдельно упомянула, что представители TSMC на этой неделе приезжали в офис), и пообещала «дисциплинированный подход к капиталу». Осторожный вывод аналитиков примерно такой: первый тест она прошла, но настоящим экзаменом станет дальнейшее управление бизнесом.
А совет директоров тем временем окончательно закрыл тему возвращения Хуанга. Он сказал, что был бы рад вернуться, но председатель совета достаточно чётко ответил, что отставку приняли единогласно и возвращать его не планируют. То есть сценарий «Дженсен ещё вернётся» пока можно исключить.
А теперь о том, что заметили не все за громкими заголовками:
👉🏻 Первое — NVDA растёт на 103% БЕЗ Китая. Прогноз выручки в $130 млрд вообще не учитывает доходы от дата-центров в Китае. То есть Nvidia показывает такой рост фактически без одного из крупнейших потенциальных рынков. И здесь есть важный нюанс: если доступ к Китаю частично восстановится, это станет дополнительным потенциалом роста, а не тем, на чём держится текущий прогноз.
👉🏻 Второе — маржа разворачивается вниз. Пик в 75% уже позади: на текущий квартал сами спрогнозировали 71–72% и прямо назвали это «дном» (во всех смыслах). Восстановление будет только в следующем финансовом году. При выручке в $130 млрд даже падение маржи на три процентных пункта — это уже миллиарды долларов. И на фоне рекордного роста выручки этот момент легко недооценить.
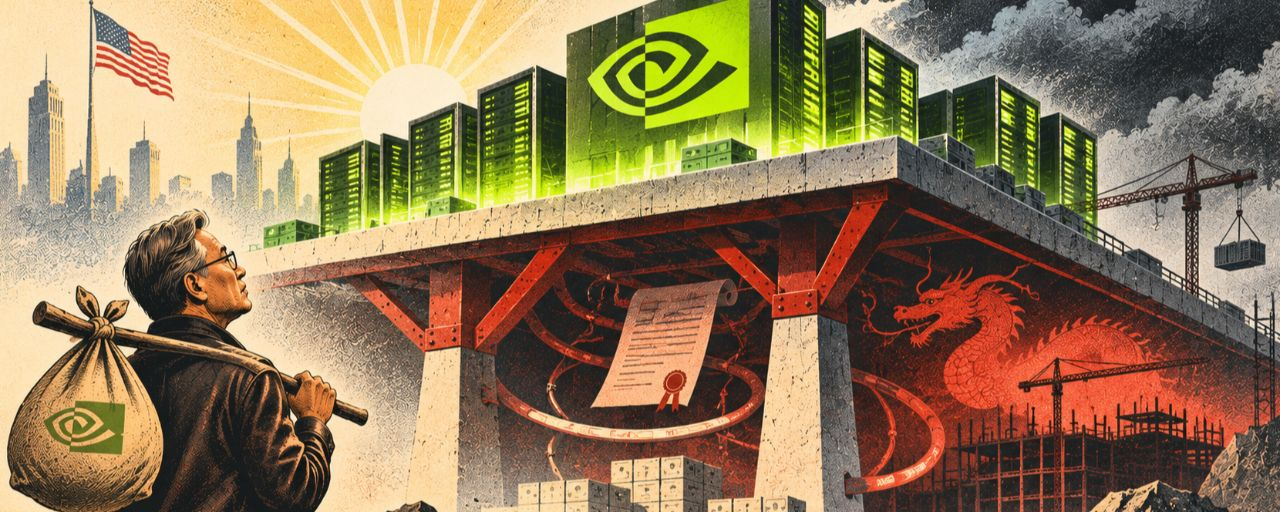
👉🏻 Третье, и самое интересное — паутина «кругового финансирования» разрастается. Nvidia уже набрала обязательств по закупкам почти на $390 млрд, а ещё выдала гарантий на $118 млрд. Из них около $105 млрд — фактически кредитная поддержка земли, энергетики и строительства кампуса всего одного дата-центра. А обязательства перед неоклаудами — $32 млрд, которые «вступят в силу только после того, как неоклауды сами привлекут финансирование».
Простыми словами: Nvidia всё больше подстраховывает тех же клиентов, которые потом покупают её чипы. И обратите внимание — эта цифра снизилась с $36 млрд. За блестящим заголовком скрывается вполне реальный структурный риск: часть бума ИИ финансируется самой Nvidia.
И что в итоге?
С операционной точки зрения это, возможно, самый сильный отчёт сезона — рост на 103%, прогноз выручки в $130 млрд, маржа почти 75%. Проблема не в бизнесе. Проблема в том, что рынок одновременно делает три вещи: стирает «премию за Хуанга», переоценивает риск смены руководства и наконец присматривается к тому, что прятали под ковром: Китай, маржа, круговое финансирование. Так что акции пока остаются под давлением ожиданий.
Никита Гуппал | ProИнвестиции
#NvidiaBeatsEstimatesWith$130BQ4Outlook #CanNvidia’sDataCenterGrowthContinue? #NvidiaBoardNotConsideringHuang’sReturnasCEO