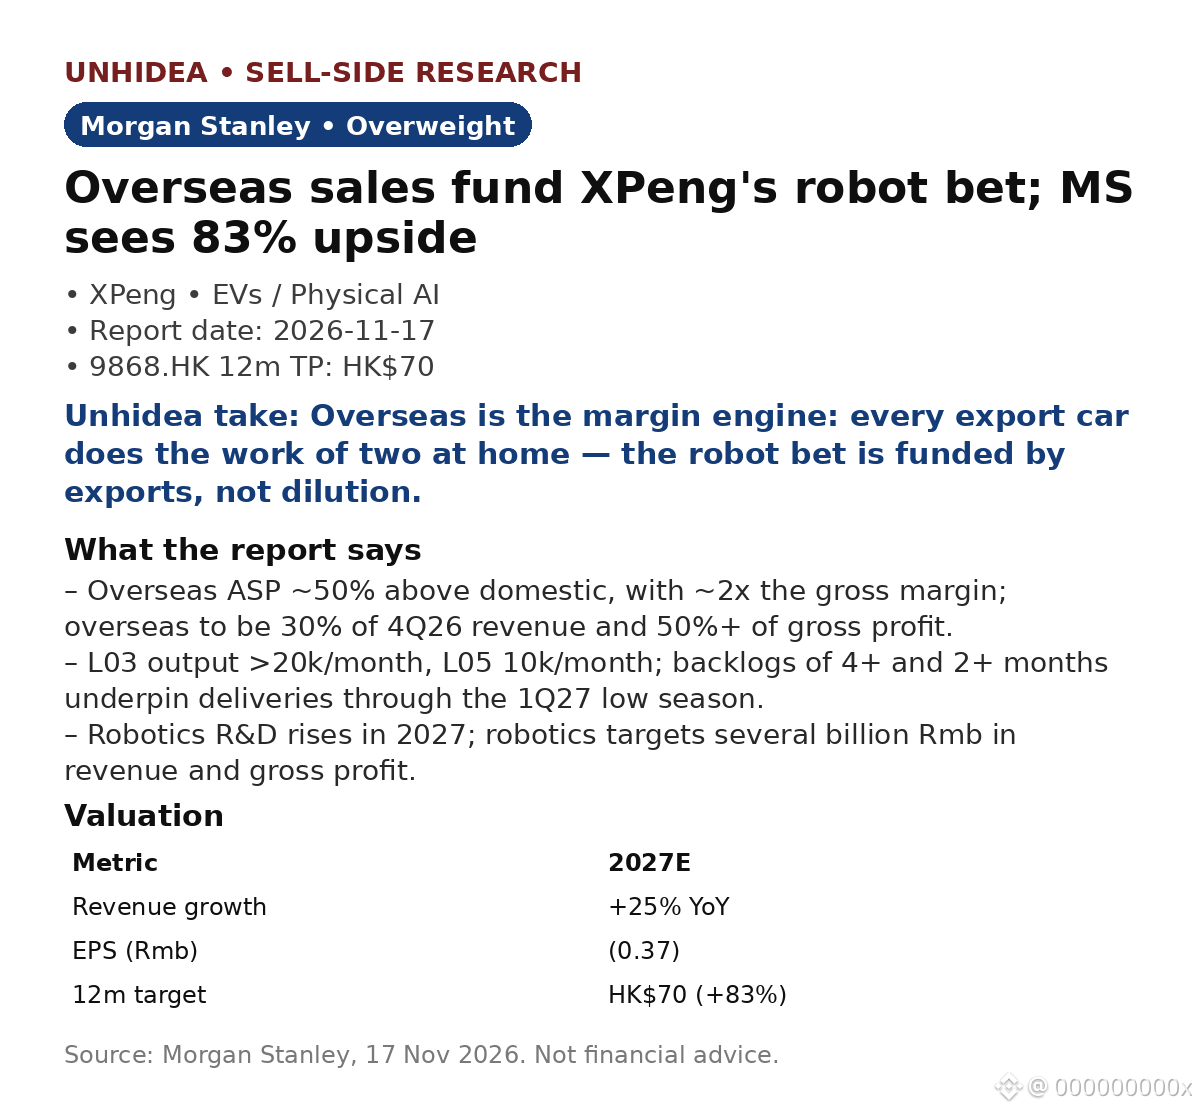
$9868.HK: зарубежные автомобили XPeng приносят примерно вдвое большую маржу, чем на внутреннем рынке, — Morgan Stanley считает, что экспорт теперь финансирует ставку на робототехнику. Рекомендация «Выше рынка», целевая цена HK$70, потенциал роста 83% относительно цены закрытия HK$38.28 (17 ноября).
Средняя цена продажи за рубежом примерно на 50% выше, чем на внутреннем рынке, а валовая маржа — примерно вдвое больше. По прогнозу MS, на зарубежные рынки придётся 30% выручки в 4Q26 и более половины валовой прибыли; маржа валовой прибыли автомобилей останется на уровне 12–13% несмотря на увеличение доли MONA в ассортименте.
Производство расписано на месяцы вперёд: выпуск L03 превышает 20 тыс. в месяц, L05 — 10 тыс. в месяц; портфель заказов обеспечен более чем на 4 и 2 месяца соответственно, что позволит поддерживать поставки в низкий сезон 1Q27.
Следующий этап роста — робототехника: расходы на исследования и разработки в автомобильном направлении останутся на уровне около Rmb5bn, а в 2027 году вырастут расходы на исследования и разработки в робототехнике. Компания нацелена на выручку и валовую прибыль в несколько миллиардов Rmb, финансируя их за счёт положительного свободного денежного потока (ежегодные капитальные затраты Rmb3–4bn).
По оценкам MS, выручка в 2027E составит Rmb103.3bn (+25% год к году), а первая прибыль будет получена в 2028E (EPS Rmb0.23 против убытка Rmb0.37 в 2027E).
Мнение Unhidea: зарубежные рынки — двигатель маржи: каждый экспортный автомобиль приносит столько же, сколько два автомобиля на внутреннем рынке. Поэтому ставка на робототехнику финансируется экспортом, а не размыванием долей акционеров.
Мнение Unhidea: следите за тем, появится ли выручка от робототехники в 2027 году. До тех пор XPeng оценивается как автопроизводитель с историей о роботах.
Риски: конкуренция; давление на денежный поток; замедление спроса. Источник: Morgan Stanley, 17 ноября 2026 года. Не является финансовой рекомендацией.
Средняя цена продажи за рубежом примерно на 50% выше, чем на внутреннем рынке, а валовая маржа — примерно вдвое больше. По прогнозу MS, на зарубежные рынки придётся 30% выручки в 4Q26 и более половины валовой прибыли; маржа валовой прибыли автомобилей останется на уровне 12–13% несмотря на увеличение доли MONA в ассортименте.
Производство расписано на месяцы вперёд: выпуск L03 превышает 20 тыс. в месяц, L05 — 10 тыс. в месяц; портфель заказов обеспечен более чем на 4 и 2 месяца соответственно, что позволит поддерживать поставки в низкий сезон 1Q27.
Следующий этап роста — робототехника: расходы на исследования и разработки в автомобильном направлении останутся на уровне около Rmb5bn, а в 2027 году вырастут расходы на исследования и разработки в робототехнике. Компания нацелена на выручку и валовую прибыль в несколько миллиардов Rmb, финансируя их за счёт положительного свободного денежного потока (ежегодные капитальные затраты Rmb3–4bn).
По оценкам MS, выручка в 2027E составит Rmb103.3bn (+25% год к году), а первая прибыль будет получена в 2028E (EPS Rmb0.23 против убытка Rmb0.37 в 2027E).
Мнение Unhidea: зарубежные рынки — двигатель маржи: каждый экспортный автомобиль приносит столько же, сколько два автомобиля на внутреннем рынке. Поэтому ставка на робототехнику финансируется экспортом, а не размыванием долей акционеров.
Мнение Unhidea: следите за тем, появится ли выручка от робототехники в 2027 году. До тех пор XPeng оценивается как автопроизводитель с историей о роботах.
Риски: конкуренция; давление на денежный поток; замедление спроса. Источник: Morgan Stanley, 17 ноября 2026 года. Не является финансовой рекомендацией.