#CanNvidia’sDataCenterGrowthContinue?
Сможет ли рост подразделения центров обработки данных Nvidia продолжиться? Nvidia отчиталась ещё об одном сильном квартале, на время развеяв опасения по поводу возможного рыночного пузыря.
Результаты за 3-й квартал 2027 финансового года:
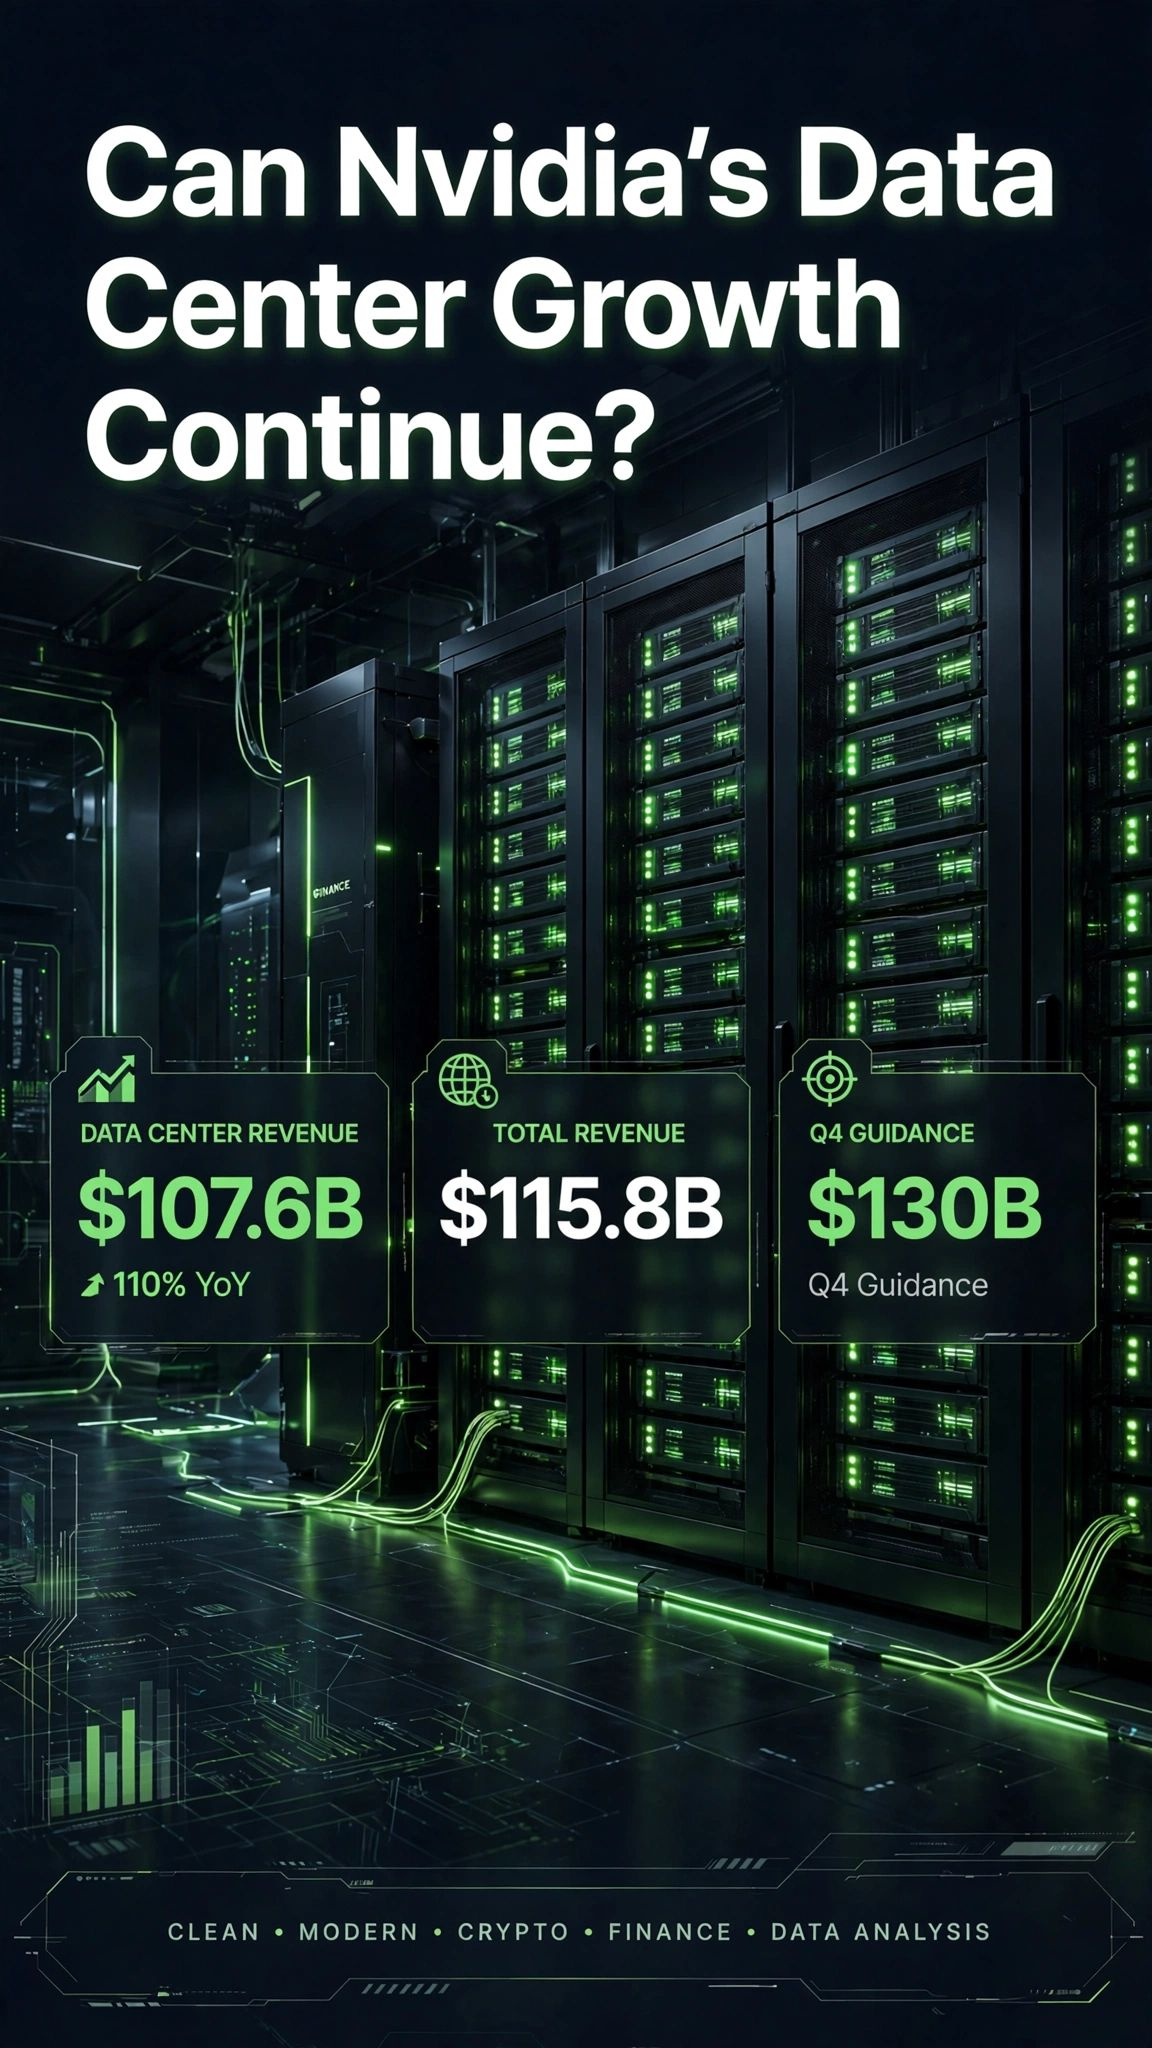
- Общая выручка: 115,8 млрд долларов — рост на 103% год к году, выше прогноза в 109,1 млрд долларов
- Выручка подразделения центров обработки данных: 107,6 млрд долларов — рост на 110% год к году, что составляет 93% от общего объёма продаж
Прогноз на 4-й квартал: 130 млрд долларов — значительно выше оценки Уолл-стрит в 125 млрд долларов.
Причины, по которым рост может продолжиться:
1. Vera Rubin быстро набирает обороты
Nvidia начала поставки Vera Rubin NVL72, назвав этот запуск самым быстрым в своей истории.
Стойки уже работают в Microsoft Azure, Google Cloud, Oracle и CoreWeave.
2. Крупнейшие облачные провайдеры не сокращают расходы
На их долю пришлось 60,1 млрд долларов выручки подразделения центров обработки данных.
Инфраструктура для ИИ всё ещё находится на этапе активного создания, а не сокращения.
3. Прогноз не включает выручку из Китая
Прогноз выручки в 130 млрд долларов на 4-й квартал предполагает отсутствие выручки от вычислительных систем для центров обработки данных в Китае.
Любая выручка из Китая станет дополнительным преимуществом.
Факторы, способные замедлить рост:
- Ожидается снижение валовой маржи с 74,8% до 71–72% из-за роста стоимости памяти и перехода на Vera Rubin.
Концентрация клиентской базы: на каждого из четырёх клиентов приходится 11–13% общей выручки.
В 4-м квартале будет дополнительная неделя (14 недель вместо 13), что немного увеличит темпы роста в годовом выражении.
Мнение: ожидается, что рост продолжится, но темпы могут нормализоваться — со значения выше 110% до более устойчивого уровня.
Следующий этап будет связан не только с выручкой, но и с маржой, диверсификацией и эффективной монетизацией ИИ. Nvidia всё ещё находится на раннем этапе роста или уже приближается к пику?
#Nvidia #growth #binanace
Сможет ли рост подразделения центров обработки данных Nvidia продолжиться? Nvidia отчиталась ещё об одном сильном квартале, на время развеяв опасения по поводу возможного рыночного пузыря.
Результаты за 3-й квартал 2027 финансового года:
- Общая выручка: 115,8 млрд долларов — рост на 103% год к году, выше прогноза в 109,1 млрд долларов
- Выручка подразделения центров обработки данных: 107,6 млрд долларов — рост на 110% год к году, что составляет 93% от общего объёма продаж
Прогноз на 4-й квартал: 130 млрд долларов — значительно выше оценки Уолл-стрит в 125 млрд долларов.
Причины, по которым рост может продолжиться:
1. Vera Rubin быстро набирает обороты
Nvidia начала поставки Vera Rubin NVL72, назвав этот запуск самым быстрым в своей истории.
Стойки уже работают в Microsoft Azure, Google Cloud, Oracle и CoreWeave.
2. Крупнейшие облачные провайдеры не сокращают расходы
На их долю пришлось 60,1 млрд долларов выручки подразделения центров обработки данных.
Инфраструктура для ИИ всё ещё находится на этапе активного создания, а не сокращения.
3. Прогноз не включает выручку из Китая
Прогноз выручки в 130 млрд долларов на 4-й квартал предполагает отсутствие выручки от вычислительных систем для центров обработки данных в Китае.
Любая выручка из Китая станет дополнительным преимуществом.
Факторы, способные замедлить рост:
- Ожидается снижение валовой маржи с 74,8% до 71–72% из-за роста стоимости памяти и перехода на Vera Rubin.
Концентрация клиентской базы: на каждого из четырёх клиентов приходится 11–13% общей выручки.
В 4-м квартале будет дополнительная неделя (14 недель вместо 13), что немного увеличит темпы роста в годовом выражении.
Мнение: ожидается, что рост продолжится, но темпы могут нормализоваться — со значения выше 110% до более устойчивого уровня.
Следующий этап будет связан не только с выручкой, но и с маржой, диверсификацией и эффективной монетизацией ИИ. Nvidia всё ещё находится на раннем этапе роста или уже приближается к пику?
#Nvidia #growth #binanace