Лабораторная проверка №5. Стоп ниже минимума.
Моя запись $TIA от 17 октября появилась сразу после пампа. Стоп под последним локальным минимумом перед входом закрыл бы её на −0.28 маржи вместо полной ликвидации. Модель повторила эту сделку самостоятельно и подтвердила это.
Затем я прогнал её по 2 годам и 32 монетам:
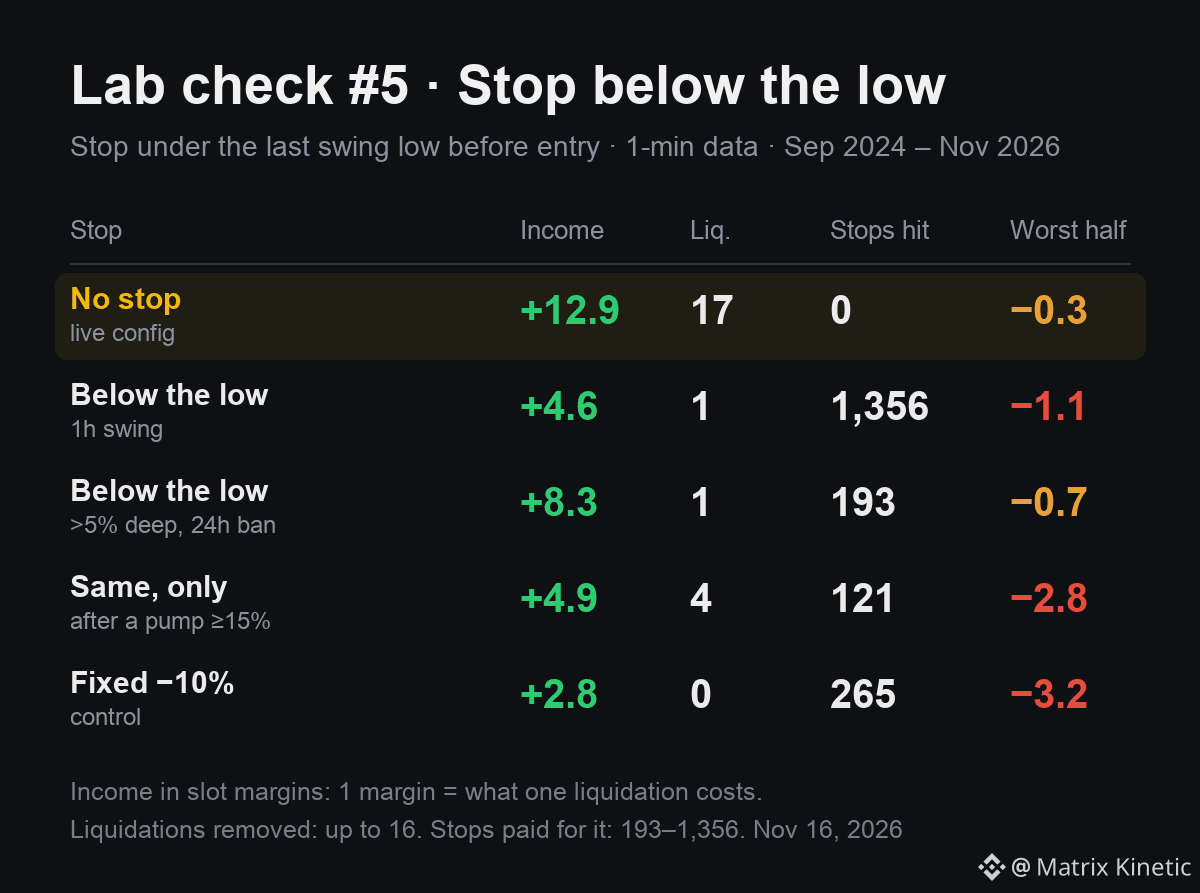
Без стопа: +12.9 маржи, 17 ликвидаций
Стоп ниже минимума: +4.6, 1 ликвидация, 1,356 стопов
Только если глубина больше 5%, плюс запрет на монету на 24 часа: +8.3, 193 стопа
Фиксированные −10%: +2.8, 265 стопов
Ликвидации исчезают. Но каждый устранённый ликвидацией убыток стоил примерно 12 стопов по около 0.2 маржи каждый. В сумме я бы заплатил в 2–3 раза больше, чем стоят ликвидации, просто частями.
Почему: в момент срабатывания стопа TIA выглядела как дюжина других циклов на той же глубине, которые возвращались к тейку. Именно эти возвраты и дают доход сетке. Исключение видно только задним числом.
Стопы, прошедшие тест, стоят на самом краю: сама ликвидация или отсечение на 30 дней.
Стоп на 9.5% ниже последнего ордера, как на моём боте Veles, каждый раз теряет меньше. Но срабатывает чаще: 20–27 раз вместо 17–18. Итог: то же самое или хуже.
Поэтому я включил единственный прошедший стоп: стоп-лимит на 0.5% выше цены ликвидации, активируемый только после заполнения всей сетки. Он срабатывает в тех же случаях, что и ликвидация, без дополнительных выходов. Он просто пропускает комиссию за клиринг Binance и забирает обратно то, что осталось от маржи: примерно 5% от сэкономленной маржи каждый раз.
Куда ставить стоп на грид-боте?
#DCA #stoploss
Моя запись $TIA от 17 октября появилась сразу после пампа. Стоп под последним локальным минимумом перед входом закрыл бы её на −0.28 маржи вместо полной ликвидации. Модель повторила эту сделку самостоятельно и подтвердила это.
Затем я прогнал её по 2 годам и 32 монетам:
Без стопа: +12.9 маржи, 17 ликвидаций
Стоп ниже минимума: +4.6, 1 ликвидация, 1,356 стопов
Только если глубина больше 5%, плюс запрет на монету на 24 часа: +8.3, 193 стопа
Фиксированные −10%: +2.8, 265 стопов
Ликвидации исчезают. Но каждый устранённый ликвидацией убыток стоил примерно 12 стопов по около 0.2 маржи каждый. В сумме я бы заплатил в 2–3 раза больше, чем стоят ликвидации, просто частями.
Почему: в момент срабатывания стопа TIA выглядела как дюжина других циклов на той же глубине, которые возвращались к тейку. Именно эти возвраты и дают доход сетке. Исключение видно только задним числом.
Стопы, прошедшие тест, стоят на самом краю: сама ликвидация или отсечение на 30 дней.
Стоп на 9.5% ниже последнего ордера, как на моём боте Veles, каждый раз теряет меньше. Но срабатывает чаще: 20–27 раз вместо 17–18. Итог: то же самое или хуже.
Поэтому я включил единственный прошедший стоп: стоп-лимит на 0.5% выше цены ликвидации, активируемый только после заполнения всей сетки. Он срабатывает в тех же случаях, что и ликвидация, без дополнительных выходов. Он просто пропускает комиссию за клиринг Binance и забирает обратно то, что осталось от маржи: примерно 5% от сэкономленной маржи каждый раз.
Куда ставить стоп на грид-боте?
#DCA #stoploss
Below the last low
0%
Fixed %
100%
At liquidation
0%
No stop
0%
1 проголосовали • Голосование закрыто