

Сегодня я хочу обсудить сценарий, который в начале этого года считал лишь отдалённой возможностью, но который теперь, по мере приближения конца года, считаю заслуживающим серьёзного внимания как потенциально наихудший исход для биткоина.
Во-первых, после того как в конце сентября я продал все свои биткоины, я составил подробный план с конкретными критериями и условиями, которые должны быть выполнены, прежде чем я снова рассмотрю возможность покупки.
Однако со временем различные рыночные данные, за которыми я слежу, продолжают ухудшаться, а не улучшаться.
На самом деле худший сценарий, о котором я сейчас расскажу, даже не входил в мой первоначальный инвестиционный план.
Причина, по которой я говорю об этом сейчас, проста.
Текущая ситуация на рынке выглядит настолько тревожно, что, по моему мнению, при оценке рынка и планировании дальнейших действий необходимо смотреть на значительно более длительную перспективу.
Даже если биткоин уже достиг ценового дна, отсутствие существенного накопления указывает на то, что рынок может надолго остаться в фазе консолидации — возможно, гораздо дольше, чем ожидают многие инвесторы.
Нельзя недооценивать психологическое давление, разочарование и усталость, которые сопровождают затяжное боковое движение цены.
1. Три условия, способные привести к худшему сценарию
Для реализации худшего сценария, который меня беспокоит, должны сохраняться три ключевых условия.
Условие 1. Устойчивое укрепление доллара США
Условие 2. Снижение фондового рынка США
Условие 3. Продолжающееся давление продавцов со стороны китов Binance
Если эти три условия сохранятся, может наступить момент, когда нам придётся всерьёз рассмотреть вероятность того, что биткоин переживает не очередную коррекцию в рамках привычного четырёхлетнего цикла, а гораздо более масштабную долгосрочную коррекцию ценовой структуры, сформировавшейся за всю историю биткоина с 2010 года.
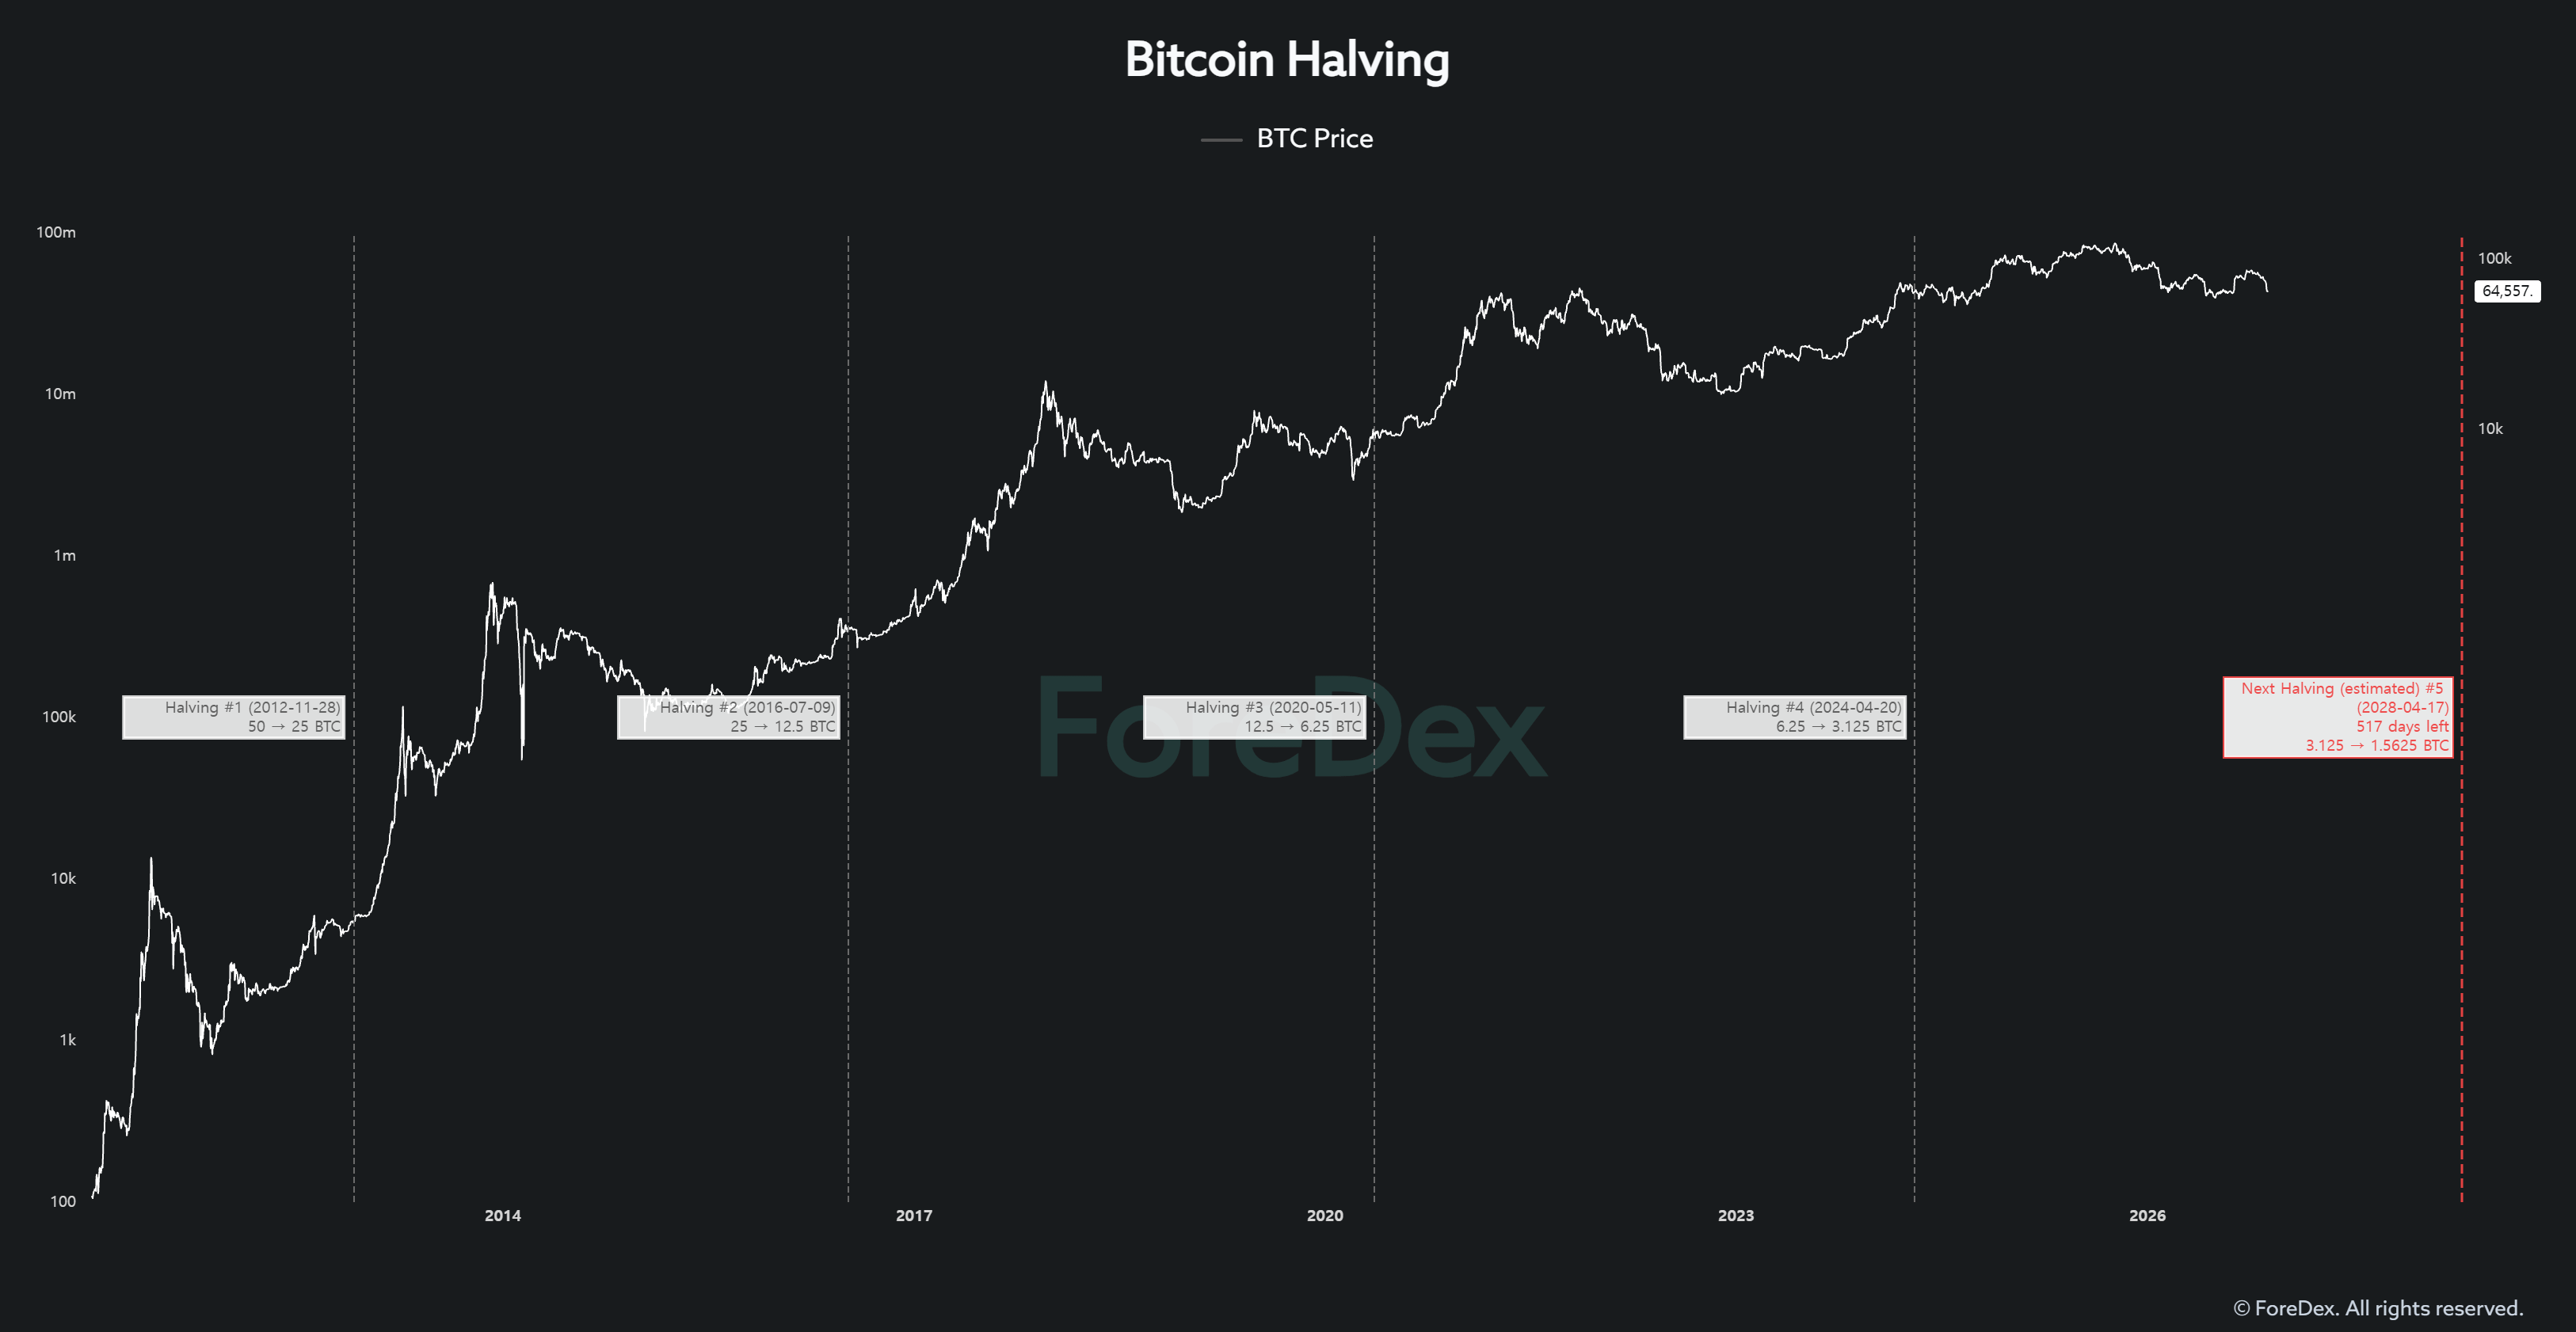
Исторически мы анализировали рост и коррекции цены биткоина главным образом через призму повторяющихся циклов халвинга, которые определяли поведение рынка. (См. рисунок 2.)
Однако одобрение спотовых биткоин-ETF существенно изменило рынок.
Вспомните о смене парадигмы, которую обсуждали последние несколько лет.
- Мы стали свидетелями изменения состава владельцев биткоина: активы переходят от традиционных «старых китов» к новому поколению «новых китов» — институциональных игроков, выходящих на рынок через ETF.
- После одобрения спотовых ETF биткоин стал гораздо теснее интегрирован в традиционные финансовые рынки и всё сильнее зависит от макроэкономических условий и общерыночных циклов.
- Всё больше институциональных инвесторов включают биткоин в свои инвестиционные портфели.
Эти изменения не ограничились лишь рыночными нарративами.
Реальные ончейн-данные циклов также выявили явные структурные изменения по сравнению с предыдущими циклами, а несколько оценочных моделей, которые раньше надёжно работали, в прошлом году не смогли точно определить пик биткоина.
Я не считаю это совпадением.
На мой взгляд, эти изменения стали следствием фундаментальных сдвигов в составе участников рынка, потоках капитала и базовой структуре торговли биткоином.
К январю следующего года исполнится три года с момента одобрения спотовых биткоин-ETF в США.
Подумайте, насколько за это время могла измениться структура рынка.
На этом фоне мы часто слышим такие утверждения, как
«В криптовалютах формируется совершенно новая структура рынка».
«Блокчейн больше не является исключительной принадлежностью криптовалютной экосистемы».
«Рост рынка реальных активов (RWA) приведёт к тому, что структуры рынка и динамика цен биткоина и эфириума будут всё больше различаться».
Я считаю, что в этих аргументах есть немало оснований.
Но давайте рассмотрим возможные последствия с другой точки зрения.
Если мы признаём, что структура рынка биткоина коренным образом изменилась, можем ли мы и правда исключить возможность того, что нынешняя коррекция — это не очередной спад в рамках традиционного четырёхлетнего цикла, а гораздо более масштабная коррекция долгосрочной ценовой структуры биткоина, охватывающая всю его историю?
Я вовсе не считаю такую возможность необоснованной.
2. Формирование долгосрочных структур в техническом анализе (ТА)
В техническом анализе модели, формирующиеся на более длительных временных интервалах, как правило, могут иметь большее значение, чем краткосрочные движения цены.
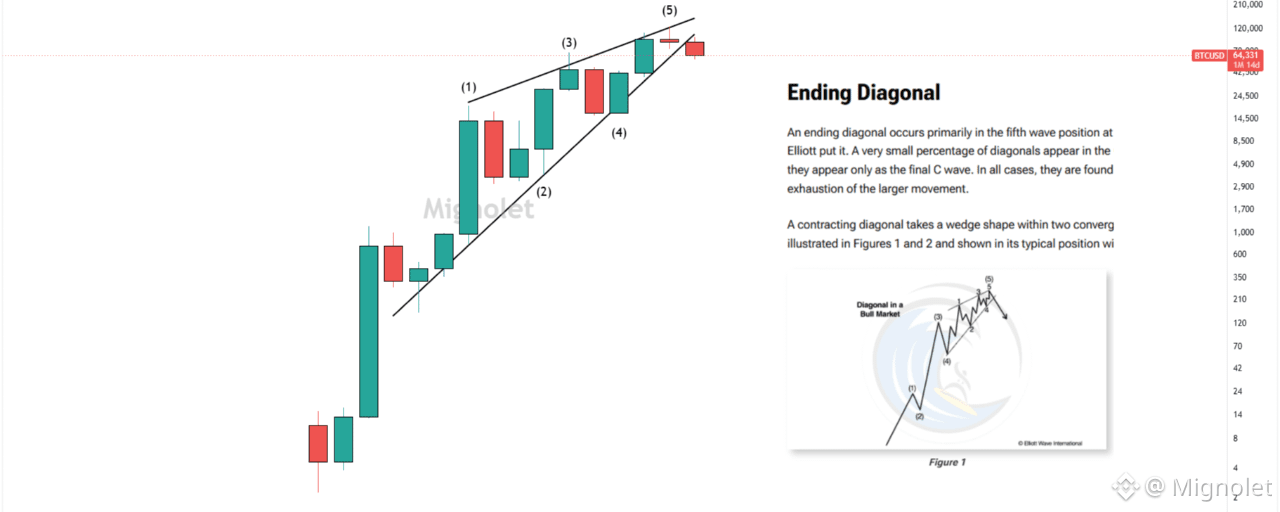
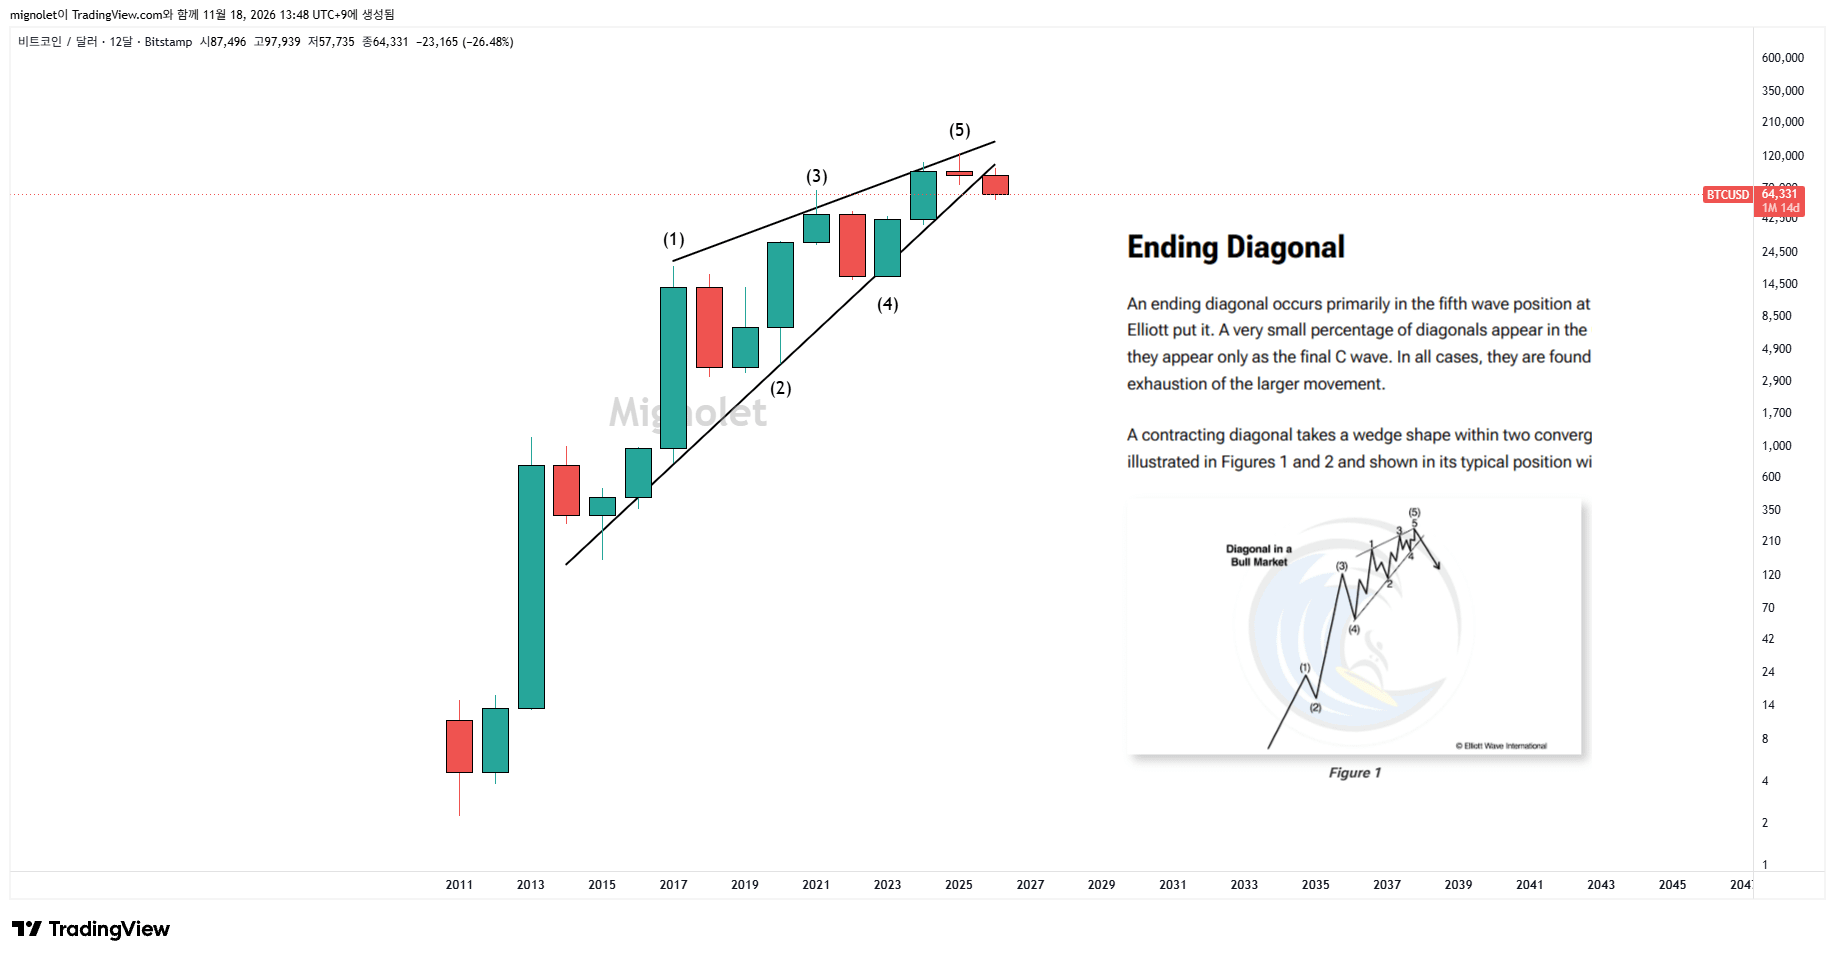
Изучая долгосрочный график биткоина, я замечаю, что его структура всё больше напоминает классическую модель «конечная диагональ», описанную в теории волн Эллиотта.
Разумеется, ни одна техническая модель не может надёжно определить, куда пойдут цены в будущем.
Однако, на мой взгляд, сейчас нам необходимо анализировать не только общую структуру графика, но и формирующиеся свечные модели, а также пробой важных долгосрочных трендов.
Есть один особенно важный момент, который стоит учесть.
Если биткоину не удастся существенно восстановиться до конца этого года и годовая свеча закроется в отрицательной зоне, это будет первый случай в истории биткоина, когда две годовые свечи подряд окажутся медвежьими.
Я считаю, что такое развитие событий может иметь последствия, выходящие далеко за рамки простой отрицательной годовой доходности.
Это может стать дополнительным свидетельством того, что поведение биткоина отличается от повторяющихся моделей, связанных с традиционными циклами халвинга, и, возможно, нам потребуется пересмотреть подход к интерпретации его долгосрочной структуры рынка.
Нынешняя долгосрочная техническая структура и свечные модели уже вызывают беспокойство, а биткоин начал подавать признаки пробоя важных трендовых структур.
Я вкратце обсуждал эту возможность ранее в этом году.
Но есть конкретная причина, по которой сейчас я отношусь к этому сценарию гораздо серьёзнее.
Тревожные модели, выявляемые техническим анализом, всё чаще подтверждаются реальными признаками ухудшения ликвидности рынка.
Дело не просто в том, что графики выглядят медвежьими.
По множеству наборов данных, включая приток ликвидности со стороны покупателей, движение капитала крупных участников рынка и активность китов, мне сложно найти существенные свидетельства улучшения ситуации.
В то же время я не ожидаю, что нынешнее укрепление доллара США легко развернётся.
Я неоднократно обсуждал, какие показатели ликвидности ухудшаются, поэтому не буду снова разбирать в этой статье каждый набор данных по отдельности.
3. Насколько может упасть биткоин, если реализуется худший сценарий?
И вот мы подошли, пожалуй, к самому важному вопросу.
«Насколько может упасть биткоин, если этот сценарий действительно реализуется?»
Я считаю, что многие показатели средней цены приобретения и оценочные ориентиры, используемые в традиционном ончейн-анализе циклов, существенно исказились после одобрения спотовых биткоин-ETF.
Причины этих искажений я уже объяснял в предыдущих анализах, поэтому повторяться не буду.
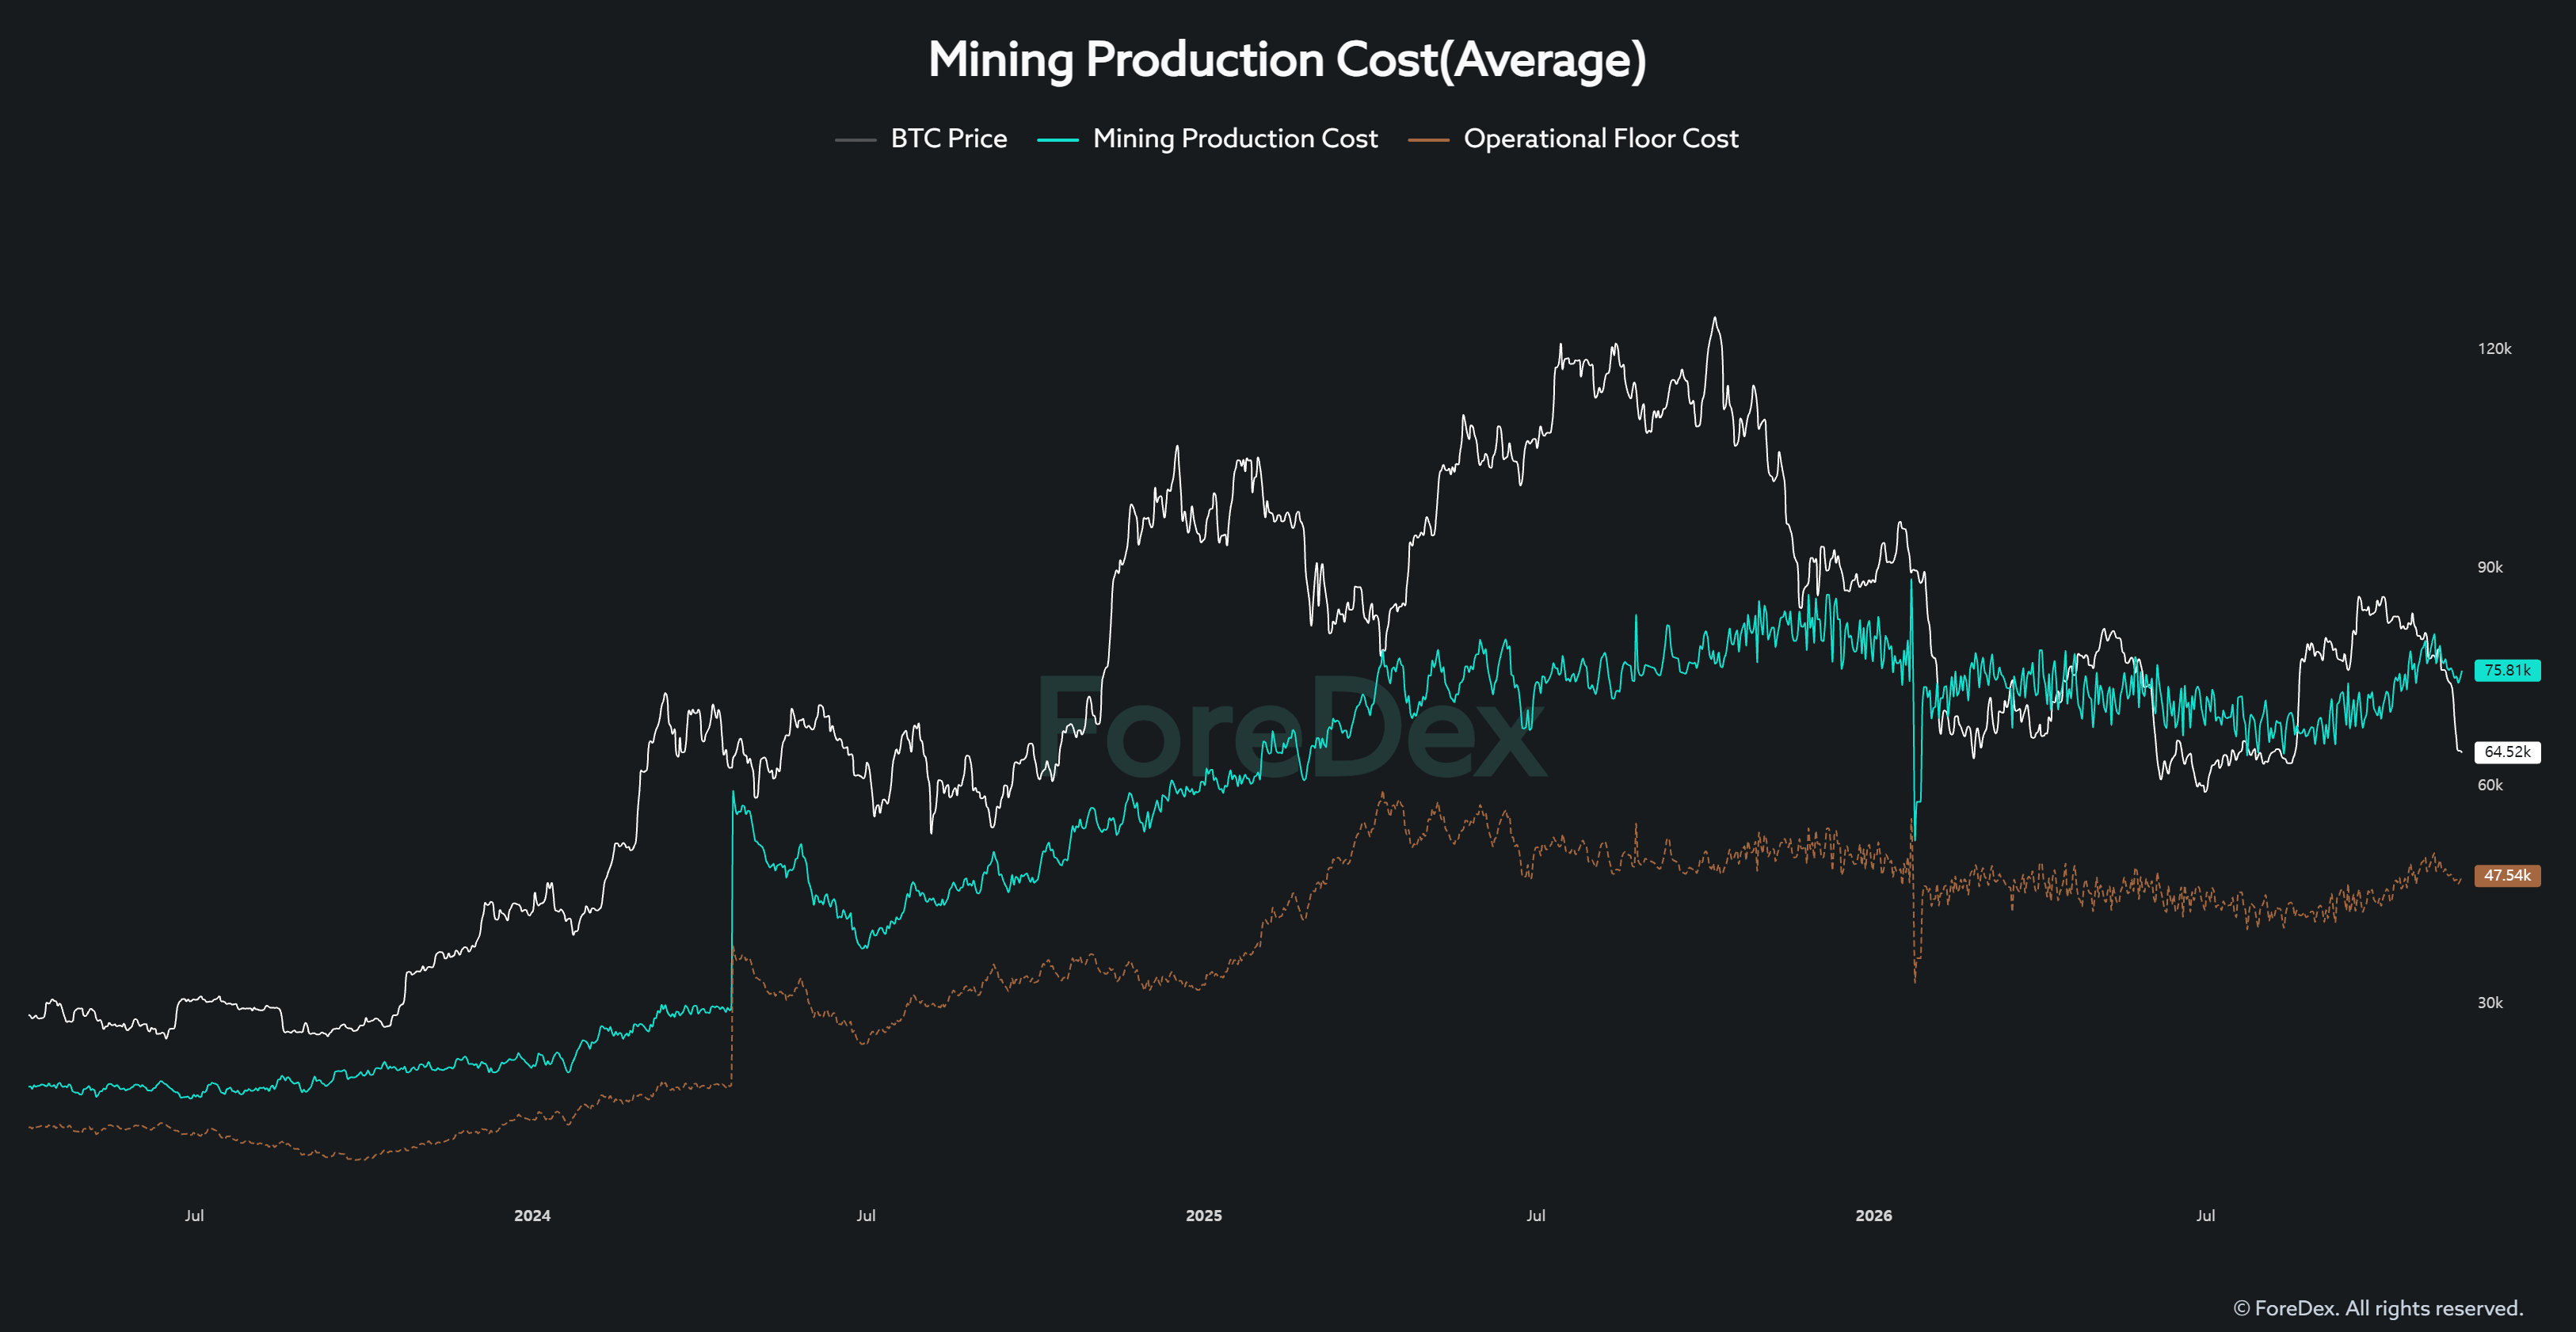
Вместо этого я хочу сосредоточиться на структуре затрат в индустрии майнинга биткоина, которая напрямую связана с реальной экономической деятельностью, поддерживающей сеть биткоина.
Один из важнейших ориентиров, за которым я слежу, — операционный уровень себестоимости, отражающий прямые операционные расходы компаний, занимающихся майнингом биткоина.
Он показывает обязательные затраты, которые майнеры несут для поддержания своей деятельности.
В экстремальных рыночных условиях я считаю его потенциально важным ориентиром для оценки риска дальнейшего снижения.
Сегодня многие публичные майнинговые компании направляют значительные ресурсы не только на традиционный майнинг, но и на работу центров обработки данных для ИИ.
Но задумайтесь, что может произойти, если настроения инвесторов в отношении сектора ИИ резко ухудшатся, а биткоин одновременно переживёт ещё одно сильное падение.
В таких условиях майнинговые компании могут одновременно столкнуться с серьёзным давлением в обоих направлениях бизнеса.
Даже в такой экстремальной ситуации я считаю операционный уровень себестоимости критически важной отметкой, которую необходимо удержать.
Если биткоин опустится ниже этого порога, финансовая устойчивость и долгосрочная жизнеспособность некоторых публичных майнинговых компаний могут оказаться под серьёзной угрозой.
Учитывая все эти факторы, я допускаю, что в худшем сценарии биткоин может упасть до уровня чуть выше 40 000 долларов.
Это не означает, что я уверен в достижении биткоином этой отметки.
Это лишь сценарий дальнейшего снижения, который я рассматриваю при условии, что три описанных ранее фактора сохранятся, а ликвидность рынка продолжит ухудшаться.
4. Почему я обсуждаю этот сценарий сейчас
Позвольте ещё раз подчеркнуть.
Это мой худший сценарий, а не прогноз, в осуществлении которого я уверен.
Я обсуждаю его публично потому, что наблюдаемые мной сейчас рыночные условия и фундаментальные данные просто не внушают оптимизма.
Как я уже говорил, я заранее определил критерии и план возвращения на рынок.
Однако наличие плана покупок и наличие оснований покупать прямо сейчас — совершенно разные вещи.
В нынешних условиях я намерен оценивать рынок на гораздо более длительном временном горизонте и сохранять необходимую дистанцию, прежде чем принимать решения, вместо того чтобы позволять краткосрочным отскокам цен влиять на мои действия.
Даже если биткоин уже достиг ценового дна, без существенного накопления может пройти гораздо больше времени, чем ожидается, прежде чем начнётся устойчивый восходящий тренд.
А этот затяжной период боковой консолидации может оказаться куда более утомительным и психологически сложным, чем предполагают многие инвесторы.
На данный момент я по-прежнему не считаю нынешнее снижение возможностью, оправдывающей активные покупки.
Во всяком случае, это не соответствует моим собственным инвестиционным критериям.
Одного лишь значительного падения цены недостаточно, чтобы оправдать вход на рынок.
Я жду не просто снижения цены биткоина.
Я жду реального улучшения ликвидности рынка и убедительных признаков накопления со стороны крупных участников рынка.
Я искренне надеюсь, что ликвидность рынка как можно скорее начнёт восстанавливаться и мы увидим явные признаки накопления со стороны ключевых игроков, определяющих движение этого рынка.