
Все твердят, что 93% выручки Nvidia приходится на дата-центры. Скажу неприятную вещь: именно в этом её главная слабость!
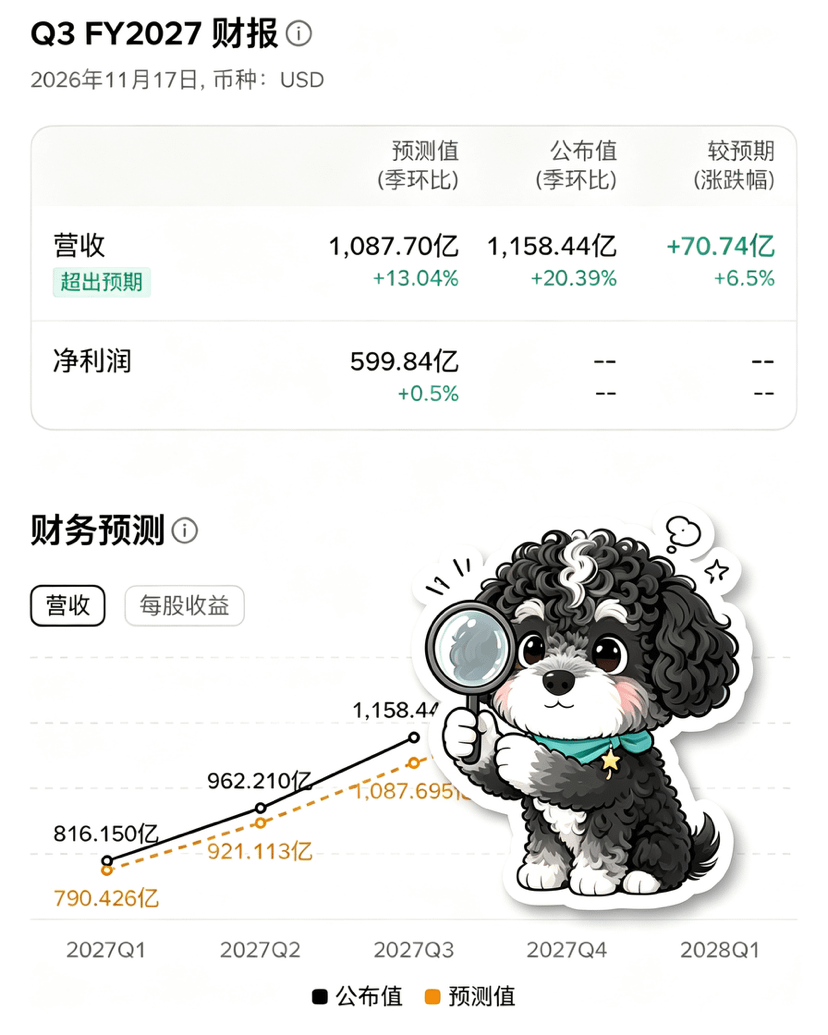
Вышел финансовый отчёт — и все говорят, что спрос на вычислительные мощности не замедляется, а история про ИИ продолжается.
Цифры и правда впечатляют: выручка дата-центров — 107,6 млрд, или 93% от общей, вдвое больше, чем год назад. Прогноз на IV квартал — 130 млрд, тоже выше ожиданий.
Но посмотрите на это с другой стороны:
93% выручки сосредоточено в одном направлении. Как это называется? Все яйца в одной корзине.
А за ручку этой корзины держатся четыре-пять облачных провайдеров.
В этом году они в совокупности потратят 730 млрд долларов на капитальные расходы, а в 2027 году эта сумма может достичь 1,3 трлн.
Но свободного денежного потока им уже не хватает: капитальные расходы Google и Meta превысили операционный денежный поток, а свободный денежный поток Amazon за последние 12 месяцев составил минус 42,4 млрд.
Откуда взять деньги? Выпускать облигации. В прошлом году пять крупнейших облачных провайдеров выпустили облигаций на 121 млрд долларов, и в этом году продолжают.
Если условия финансирования ужесточатся или монетизация ИИ-приложений пойдёт медленнее, чем ожидалось, первыми под сокращение попадут капитальные расходы облачных провайдеров.
Что тогда будет с обязательствами Nvidia по поставкам на 390 млрд?
А что будет с зарезервированными мощностями по производству пластин и упаковке чипов?
Я не настроен пессимистично по поводу Nvidia. Я лишь говорю, что зависимость на 93% от дата-центров, пока спрос растёт, выглядит как специализация, а когда спрос развернётся — как «риск концентрации».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Вышел финансовый отчёт — и все говорят, что спрос на вычислительные мощности не замедляется, а история про ИИ продолжается.
Цифры и правда впечатляют: выручка дата-центров — 107,6 млрд, или 93% от общей, вдвое больше, чем год назад. Прогноз на IV квартал — 130 млрд, тоже выше ожиданий.
Но посмотрите на это с другой стороны:
93% выручки сосредоточено в одном направлении. Как это называется? Все яйца в одной корзине.
А за ручку этой корзины держатся четыре-пять облачных провайдеров.
В этом году они в совокупности потратят 730 млрд долларов на капитальные расходы, а в 2027 году эта сумма может достичь 1,3 трлн.
Но свободного денежного потока им уже не хватает: капитальные расходы Google и Meta превысили операционный денежный поток, а свободный денежный поток Amazon за последние 12 месяцев составил минус 42,4 млрд.
Откуда взять деньги? Выпускать облигации. В прошлом году пять крупнейших облачных провайдеров выпустили облигаций на 121 млрд долларов, и в этом году продолжают.
Если условия финансирования ужесточатся или монетизация ИИ-приложений пойдёт медленнее, чем ожидалось, первыми под сокращение попадут капитальные расходы облачных провайдеров.
Что тогда будет с обязательствами Nvidia по поставкам на 390 млрд?
А что будет с зарезервированными мощностями по производству пластин и упаковке чипов?
Я не настроен пессимистично по поводу Nvidia. Я лишь говорю, что зависимость на 93% от дата-центров, пока спрос растёт, выглядит как специализация, а когда спрос развернётся — как «риск концентрации».
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?