
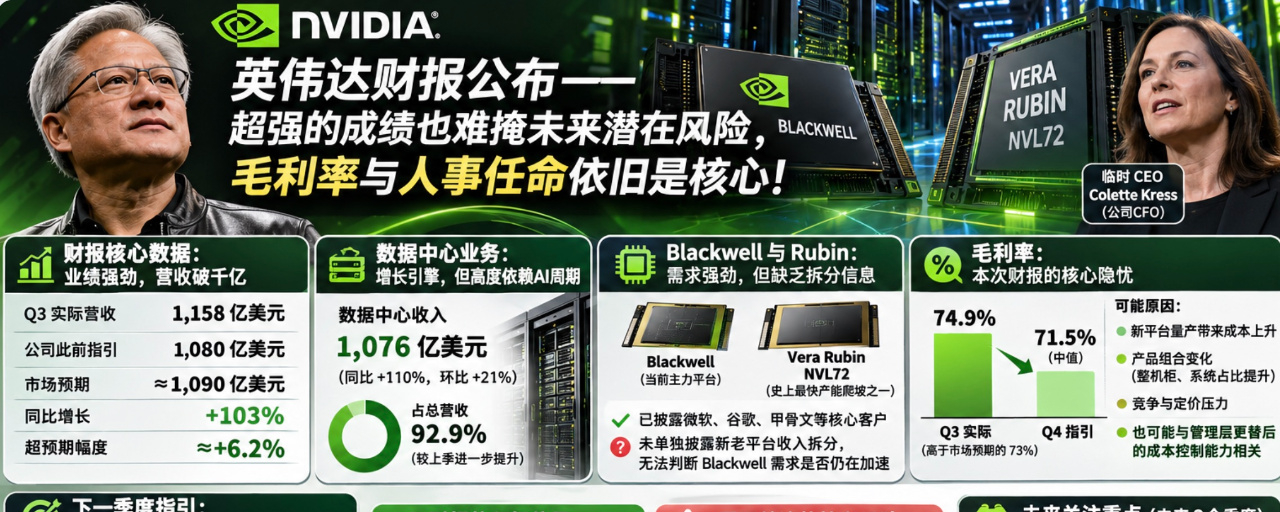

NVIDIA опубликовала финансовую отчётность — даже впечатляющие результаты не могут скрыть потенциальные риски в будущем. Ключевыми темами по-прежнему остаются валовая маржа и кадровые назначения!
Сегодня ночью NVIDIA опубликовала финансовую отчётность. Вчера я говорил, что её нужно оценивать с нескольких сторон: выручка от центров обработки данных, спрос на платформу Blackwell, валовая маржа, выполнение заказов, прогноз на следующий квартал и устойчивость капитальных затрат клиентов. Теперь давайте посмотрим, что же показала эта отчётность!
1. Ключевые финансовые показатели: выручка NVIDIA достигла отметки в 100 млрд долларов и составила 115,8 млрд долларов, превысив прежний прогноз компании и ожидания рынка. Однако это уже результаты прошлого периода. #英伟达财报大超预期,Q4营收展望1300亿美元
При этом бизнес центров обработки данных по-прежнему остаётся ключевым двигателем роста компании, а его доля в общей выручке продолжает увеличиваться. Это означает, что на данном этапе NVIDIA в значительной степени зависит от цикла развития инфраструктуры ИИ. В будущем такая зависимость может стать палкой о двух концах.
2. Спрос на платформу Blackwell. В отчёте за этот квартал NVIDIA не только вновь подчеркнула важность платформы Blackwell, но и назвала новый продукт Vera Rubin NVL72 одним из проектов с самым быстрым наращиванием производственных мощностей в истории компании. Среди ключевых партнёров были названы Microsoft, Google, Oracle и другие. Однако компания пока не раскрыла отдельно полную разбивку выручки между Blackwell и Rubin, поэтому невозможно определить, какая из старой и новой платформ сейчас набирает обороты. Также нельзя понять, продолжает ли ускоряться спрос на Blackwell. Это вызывает вопросы.
3. В этом квартале валовая маржа составила 74,9%, превысив прежний рыночный прогноз в 73%. Однако новое руководство снизило прогноз валовой маржи на будущее до 71,5%. Формально корректировка может быть связана с ростом затрат из-за запуска массового производства новой платформы, изменением структуры продуктового портфеля, а также конкурентным давлением и давлением на цены. Но, возможно, за этим стоит неспособность нового руководства контролировать расходы, что приводит к сокращению маржи. В этом и заключается риск «смены капитана».
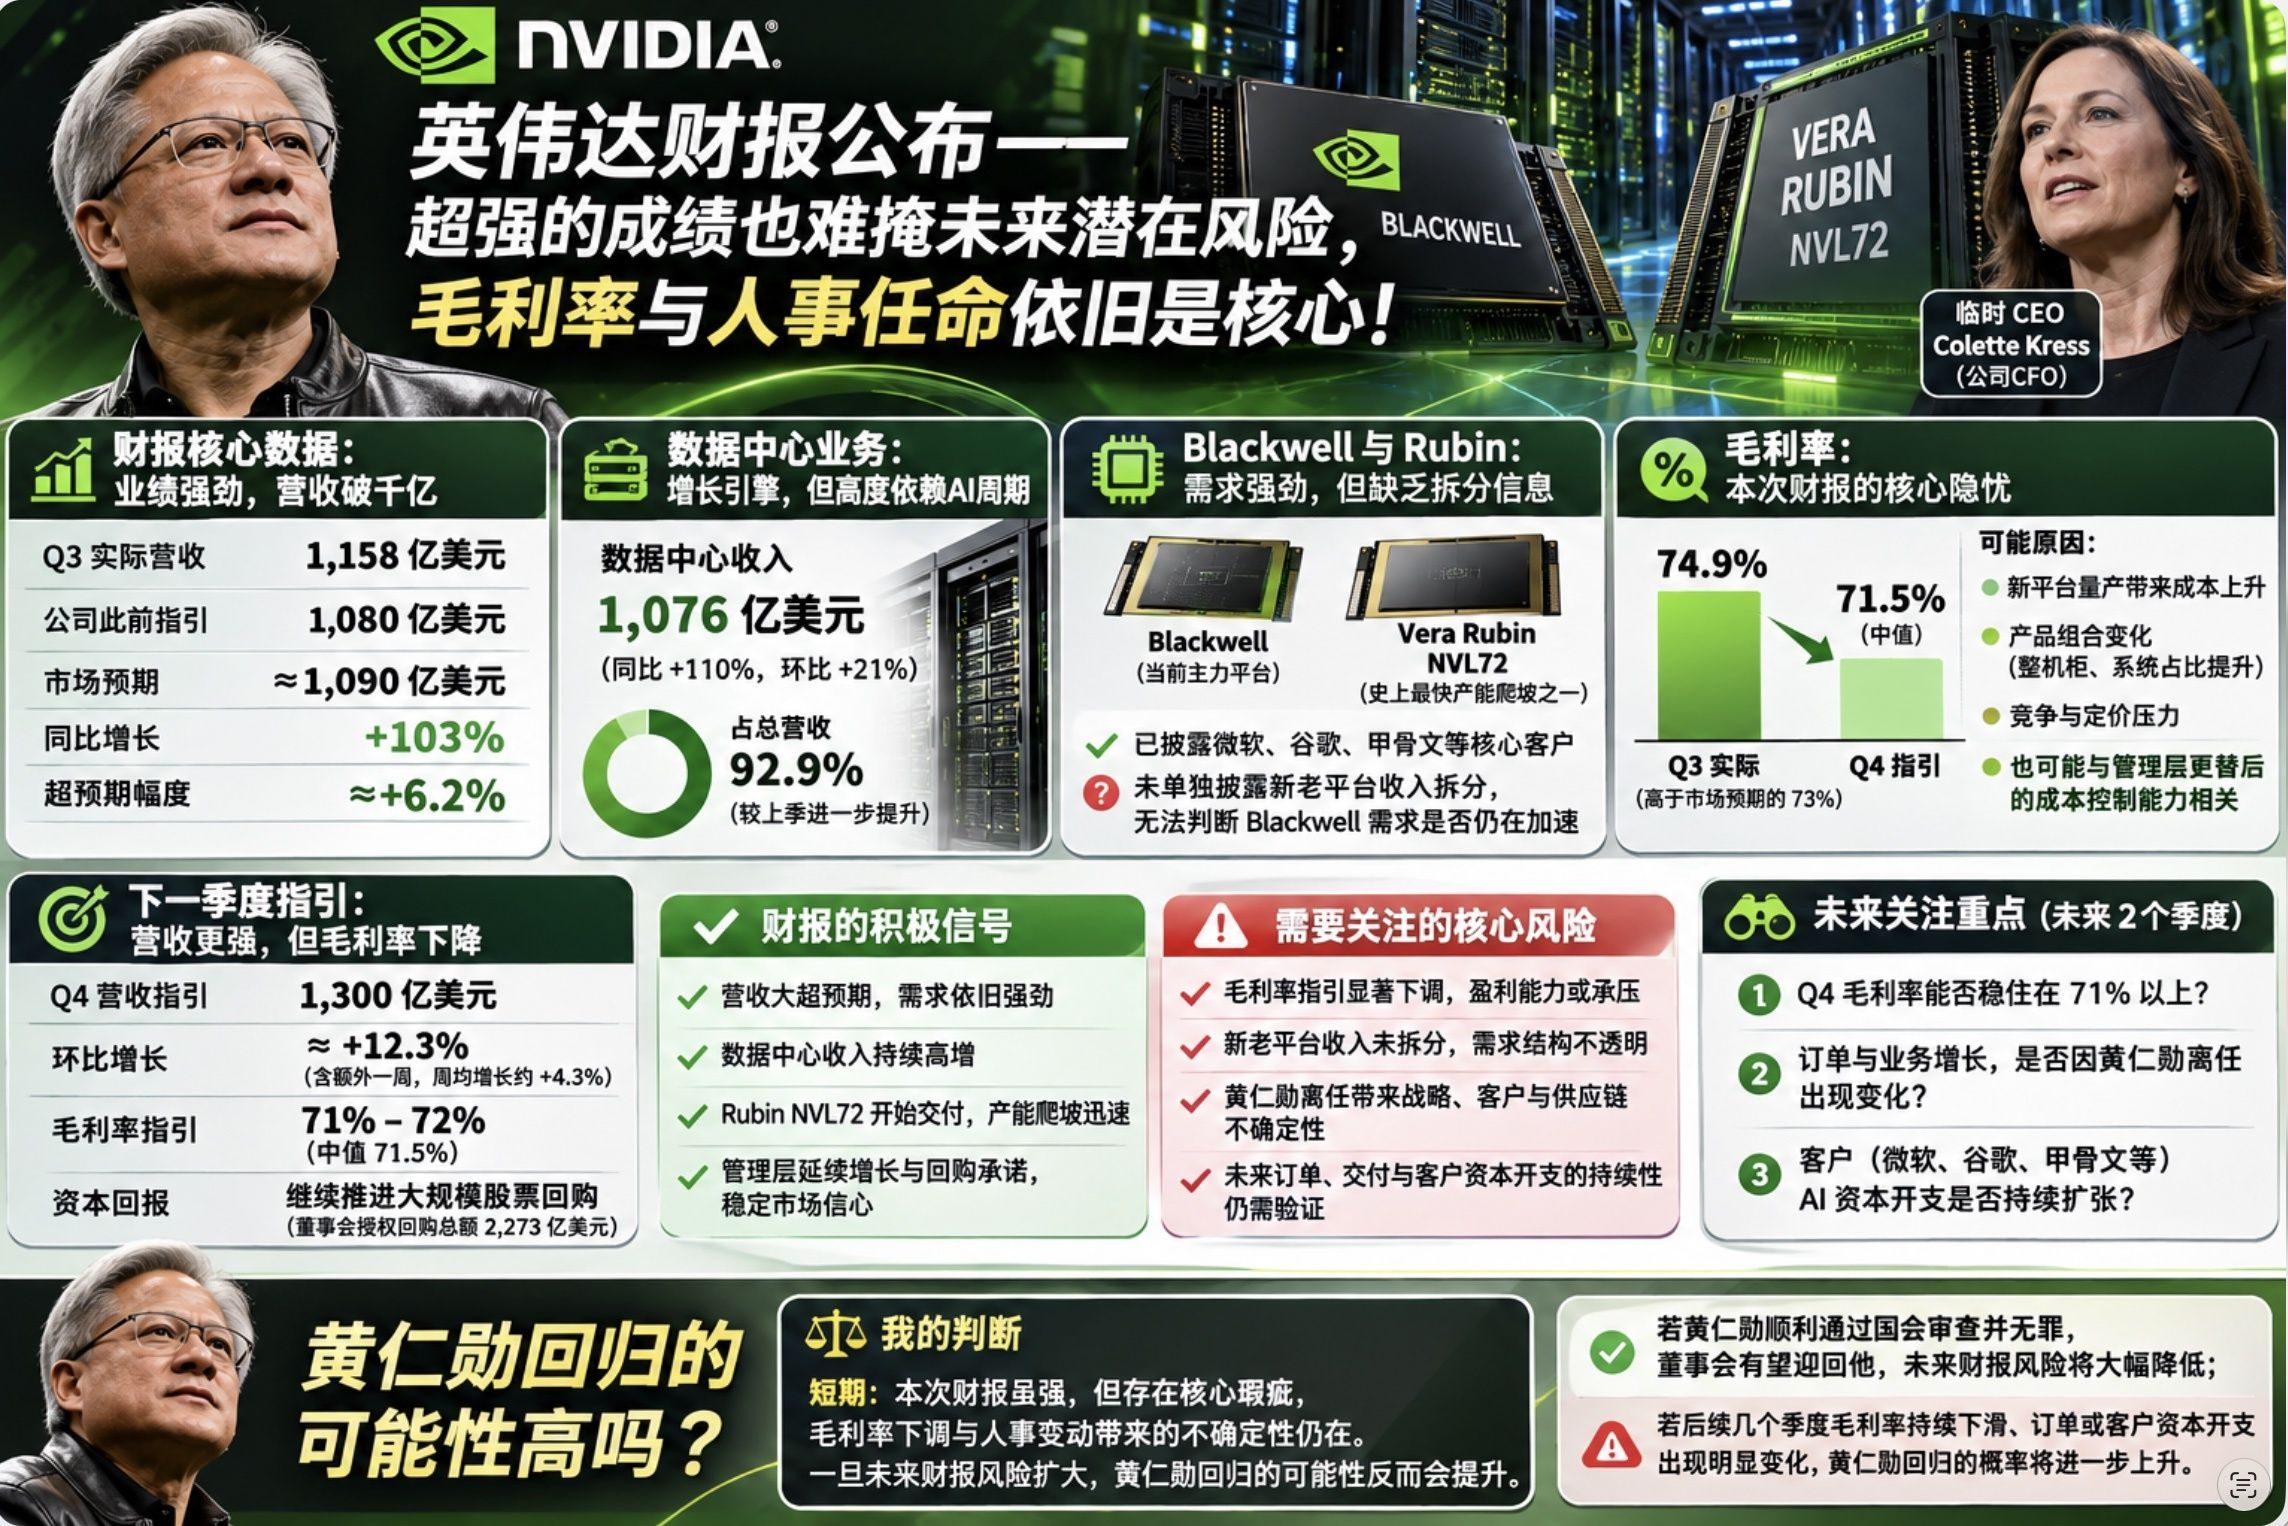
4. Прогноз на будущее. Руководство во главе с новым временным CEO представило прогноз: выручка будет выше, но валовая маржа снизится. Кроме того, компания заявила, что продолжит масштабный выкуп акций. Однако главная проблема этого прогноза — снижение ожидаемой валовой маржи при продолжении обратного выкупа акций. Сейчас это больше похоже на попытку подать рынку позитивный сигнал и укрепить доверие инвесторов.
Насколько хорош отчёт NVIDIA за третий квартал? Очень хорош. Динамика акций после публикации отчёта отражает уверенность рынка, а оценка NVIDIA заметно восстанавливается. Но как долго продлится это восстановление — сказать сложно!
Главный риск в отчёте — снижение прогноза валовой маржи. На мой взгляд, такое снижение отчасти служит управлению ожиданиями. Помимо отраслевых факторов и факторов, связанных с предложением, одной из основных причин снижения маржи, как мне кажется, могут быть и кадровые перестановки.
Уход Дженсена Хуанга лишает NVIDIA не просто идейного лидера: компания теряет человека, который определял её будущую отраслевую стратегию и развитие продуктов. Его уход может заметно повлиять даже на всю производственную цепочку NVIDIA. Возможно, именно это побуждает руководство компании снижать прогноз валовой маржи. Но в краткосрочной перспективе рынок не получит ответа на этот вопрос.
Отчёты за следующие два квартала будут очень важны. После снижения прогноза валовой маржи сможет ли она удержаться на прежнем уровне в четвёртом квартале? Как будет расти бизнес в Q4? Изменятся ли существенно заказы из-за ухода Дженсена Хуанга? Всё это рынку ещё предстоит проверить.
Таким образом, этот отчёт помог NVIDIA в краткосрочной перспективе выйти из опасной зоны и в некотором смысле стал «ширмой», прикрывшей проблемы всего технологического сектора в третьем квартале. Однако с помощью одного отчёта развернуть нынешнюю тенденцию на американском фондовом рынке и вернуть доверие инвесторов будет крайне сложно. Если бы не история с Дженсеном Хуангом, эффект от этого отчёта, на мой взгляд, был бы в несколько раз сильнее. Но сейчас он очевидно ослаблен.
На фоне этого отчёта насколько вероятно возвращение Дженсена Хуанга?
На мой взгляд, у этого отчёта есть существенные недостатки. В краткосрочной перспективе он выглядит сильным, но не снимает рисков на ближайшие несколько кварталов. Поэтому если риски, связанные с отчётностью, усилятся, возвращение Дженсена Хуанга станет ещё более выгодным вариантом.
Разумеется, если «Старый Хуанг» успешно пройдёт проверку Конгресса и будет признан невиновным, а совет директоров NVIDIA вернёт его, риски для будущих отчётов значительно снизятся.