
Сначала — самая точная картина происходящего: биткоин снова и снова колеблется в районе 64 тысяч долларов. Рано утром 18 ноября его цена составляла около 64 тысяч долларов, а за последние 24 часа она находилась примерно в диапазоне 63,3–65,5 тысячи. Индекс страха и жадности на крипторынке уже долго держится в зоне «крайнего страха» — на уровне 10–13. Но в структуре ликвидаций на рынке деривативов происходит перемена, которая заслуживает большего внимания, чем сама цена: одностороннее «избиение лонгистов», наблюдавшееся 15 ноября, за последние два дня сменилось изматывающей борьбой, в которой ликвидации затрагивают примерно поровну и лонги, и шорты.
В приведённых вами данных — «194 миллиона долларов, 57% лонгов и 43% шортов» — верно передано общее направление, но цифры нужно обновить и уточнить. Согласно последним доступным данным, за последние 24 часа общий объём ликвидаций на рынке составил примерно 190–310 миллионов долларов (показатели сильно различаются в зависимости от методики подсчёта на разных платформах). Из них около 153 миллионов пришлось на лонги и около 128 миллионов — на шорты: соотношение уже почти равное. А всего три дня назад, около 15 ноября, за 24 часа ликвидации достигали 1,97–2,12 миллиарда долларов, причём доля лонгов превышала 90%. Именно то, что произошло между «более чем 90% лонгов» и «равновесием лонгов и шортов», — ключ к пониманию текущей ситуации на рынке.
Один. Сначала разберём причинно-следственную цепочку этого падения
Это падение — не изолированное событие внутри крипторынка, а целая цепочка передачи импульса от макроэкономики к кредитному плечу.
Первое звено — процентные ставки. В октябре индекс потребительских цен США вырос на 0,4% в месячном исчислении, а базовый индекс — на 0,3%; оба показателя превзошли ожидания. Рынок сразу повысил вероятность повышения ставки на 25 базисных пунктов в декабре почти до 89% и даже заложил около 11% вероятности экстремального повышения на 50 базисных пунктов. Доходность 10-летних казначейских облигаций США поднялась примерно до 5,15%. Маркетмейкер Wintermute прямо заявил: в условиях «рынка, где доминируют процентные ставки», биткоин как актив без доходности становится одним из первых активов, которые продают для финансирования других позиций. Его OTC-команда обозначила целевой диапазон снижения в 50 тысяч долларов, уделяя особое внимание уровням 62 и 60 тысяч.
Второе звено — потоки капитала. С 5 по 13 ноября из спотовых биткоин-ETF средства выводились семь торговых дней подряд, а совокупный отток составил около 1,91 миллиарда долларов. По данным Wintermute, с начала 2026 года совокупный отток из спотовых биткоин-ETF достиг примерно 1,9 миллиарда долларов, тогда как в 2025 году наблюдался приток около 21 миллиарда. Двигатель притока нового капитала явно заглох. Исследование Coinbase также показало, что за последние 30 дней предложение основных стейблкоинов сократилось примерно на 11,5 миллиарда долларов, то есть «свежая кровь» внутри рынка тоже убывает.
Третье звено — пробой технических уровней и каскад ликвидаций из-за кредитного плеча. После падения биткоина ниже 200-дневной скользящей средней на уровне примерно 73 тысяч долларов начались цепные ликвидации. Сооснователь GSR Рич Розенблюм охарактеризовал это падение как «техническое». Ещё важнее, что цена уверенно пробила 200-недельную скользящую среднюю около 68 тысяч долларов, и бывшая линия поддержки превратилась в сопротивление над головой. С 21 октября биткоин подешевел примерно на 25%, снижаясь шесть недель подряд; падение с начала года превысило 26%.
Четвёртое звено — утрата доверия. 30 октября на Binance произошла кража средств из горячего кошелька на сумму около 6,34 миллиарда долларов. Позднее платформа заявила, что полностью возместила пострадавшие активы, а американские власти и частный сектор заморозили около 2,7 миллиарда долларов из похищенных средств. Однако вскоре после возобновления вывода средств чистый отток составил несколько миллиардов долларов, и институциональные инвесторы в целом сократили концентрацию активов на одной платформе. На фоне таких эпизодов усиливается и негативная обратная связь из-за корреляции с рисковыми технологическими активами: акции Nvidia за день упали на 4,1%, а Nasdaq — на 2,49%. ИИ и криптовалюты конкурируют за один и тот же пул рискового капитала.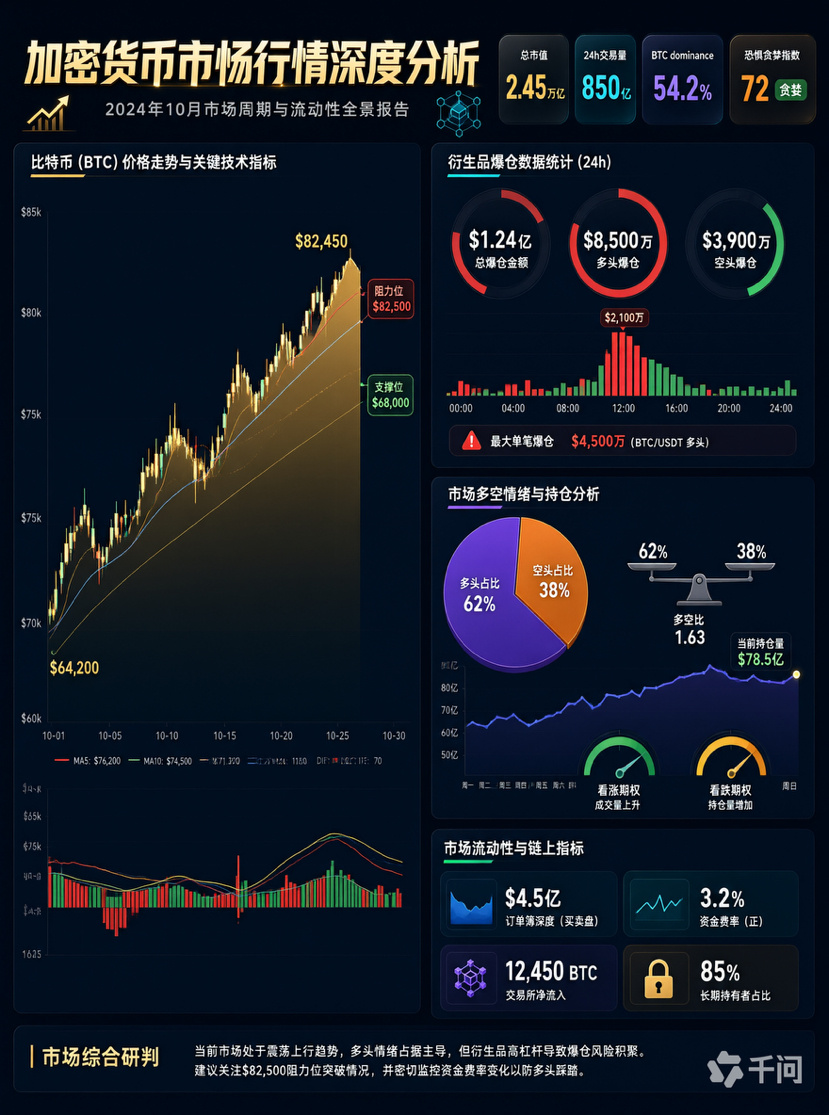
Два. Три действительно важных вывода из данных о ликвидациях
Во-первых, кредитное плечо действительно существенно сократилось — и это не плохо.
Это хорошо видно по календарю ликвидаций за последние 30 дней: 15 ноября ликвидировали длинные позиции на 1,274 миллиарда долларов, а короткие — на 274 миллиона; 16 ноября показатели снизились до 145 миллионов по лонгам и 105 миллионов по шортам; 17 ноября — до 64,06 миллиона и 23,89 миллиона соответственно. Открытый интерес по фьючерсам также сокращается. По состоянию на 18 ноября открытый интерес по контрактам BTC на всём рынке составлял около 41,12 миллиарда долларов, а его отношение к рыночной капитализации — всего 3,19%, что соответствует примерно 11-му процентилю за последний год. Это означает, что объём средств с кредитным плечом относительно спотового рынка уже очень мал, а «топлива» в сегменте деривативов значительно меньше, чем месяц назад. Ставка финансирования также вернулась к нейтральному, слегка положительному уровню (около +0,0041% за 8 часов с учётом открытого интереса BTC): нет ни чрезмерного скопления лонгов, ни экстремального скопления шортов.
Во-вторых, утверждение, что «ликвидации альткоинов превысили совокупные ликвидации BTC и ETH», не подтверждается последними данными.
В недавнем рейтинге ликвидаций по монетам за последние 24 часа на BTC пришлось около 59,4 миллиона долларов, на ETH — около 65,26 миллиона: они по-прежнему безусловные лидеры, тогда как по большинству остальных монет показатели составляют от нескольких миллионов до десятков миллионов долларов. В другой статистике на BTC пришлось около 90,27 миллиона, на ETH — около 65,85 миллиона, и они также лидируют. Поэтому точнее сказать так: риск альткоинов заключается не в «самом большом совокупном объёме ликвидаций», а в том, что «при одинаковом объёме средств они сильнее всего двигают цену». У бессрочных контрактов на монеты с небольшой капитализацией неглубокий стакан, поэтому рыночный ордер на несколько миллионов долларов может вызвать длинную нижнюю тень. Кроме того, ставки финансирования таких монет часто бывают экстремальными: например, для некоторых небольших монет годовая ставка, уплачиваемая шортами, может достигать нескольких сотен и даже тысячи процентов. Это свидетельствует о крайне перегруженных ставках в одну сторону, поэтому резкие ценовые шпильки практически неизбежны. Индекс сезона альткоинов долго держится в районе 38–39, намного ниже порога 75, а доминирование биткоина составляет около 60%. По сути, сейчас «сезон биткоина», а не альткоинов. При такой структуре открывать позиции с высоким плечом по альткоинам — всё равно что нырять на мелководье.
В-третьих, почти равное соотношение ликвидаций лонгов и шортов не означает, что «крупные игроки наживаются на обеих сторонах»; это говорит о том, что рынок вошёл в режим истощения при низкой ликвидности.
Я предпочитаю менее конспирологичное, но более правдоподобное объяснение: когда покупки через ETF исчезают, предложение стейблкоинов сокращается, а маркетмейкеры сообща переходят к обороне, стаканы заявок становятся менее глубокими и цена сильнее реагирует на одинаковые объёмы капитала. В результате попеременно срабатывают стоп-лоссы и ликвидации как длинных, так и коротких позиций. Wintermute прямо объяснила недавний отскок «закрытием шортов с фиксацией прибыли», а не притоком новых средств, и отметила, что резкое сокращение кредитного плеча ещё не означает, что дно сформировано. Иными словами, ликвидации в обе стороны — результат «отсутствия тренда и нового капитала», а не действий некоего манипулятора против розничных трейдеров. Это важное различие: первое требует от вас снизить частоту сделок и дождаться формирования структуры; второе провоцирует продолжать торговать, пытаясь «поймать шпильку», что часто и приводит к потере всего капитала.
Три. Мои три ключевых тезиса
Тезис первый: в этом движении цены определяются макроэкономикой, а не внутренними факторами крипторынка.
Ожидания по ставкам, доходность казначейских облигаций США, капитальные затраты в сфере ИИ и волатильность технологических акций вместе определяют верхний предел оценки рисковых активов. Поэтому любой анализ, основанный только на свечном графике или данных о ликвидациях, упускает ключевые объясняющие факторы. До заседания FOMC 8–9 декабря рынок, скорее всего, будет колебаться по сценарию «отскок — откат», а не двигаться плавно в одном направлении.
Тезис второй: сокращение кредитного плеча ≠ сформировавшееся дно; подтверждение разворота важнее попытки поймать дно заранее.
История знает немало случаев, когда после «масштабных ликвидаций» падение продолжалось. Сейчас надёжнее всего будет сочетание таких сигналов: цена снова закрепляется выше 68 тысяч долларов на дневном графике (200-недельная скользящая средняя) + спотовые ETF в тот же период вновь демонстрируют устойчивый чистый приток + ставка финансирования стабильно положительна. Именно такие условия — «дневное закрытие выше 68 тысяч долларов и чистый приток средств в ETF за день» — Wintermute назвала необходимыми для снятия режима обороны. Аналитики Nansen считают диапазон 60–62,6 тысячи долларов ключевым испытанием в ближайшие недели, а возвращение выше 200-дневной скользящей средней (около 73 тысяч) — первым сигналом окончания давления продавцов. Пока эти условия не выполнены, попытки поймать дно — это игра на вероятностях, а не следование за трендом.
Тезис третий: у потенциального снижения есть чёткие ориентиры, но это не значит, что цена «обязательно их достигнет».
Ориентиры снизу: минимум выходных — около 62 тысяч долларов, зона скопления пут-опционов на 60 тысяч долларов с открытым интересом около 900 миллионов долларов на Deribit, а ниже — область годовых минимумов (в июле цена доходила примерно до 57,7 тысячи долларов). Ориентиры сверху: 200-недельная скользящая средняя на уровне 68 тысяч долларов, а выше — 200-дневная скользящая средняя на уровне 73 тысяч. Важно подчеркнуть: это «уровни для наблюдения», а не «уровни, которых цена обязательно достигнет». Зона концентрации опционов может притягивать цену, но под влиянием событий она может быть пробита без остановки.
Четыре. Практическая стратегия действий (с учётом уровня склонности к риску)
Если вы держите спотовые активы без кредитного плеча:
Сейчас главная задача — не «купить на самом дне», а контролировать темп действий. Можно оформить план в виде правил: начинать покупать частями в диапазоне 62–60 тысяч долларов, увеличивать объём около 58 тысяч и оставлять достаточный ценовой интервал между покупками (например, 5–8%). Также заранее определить условие: «если дневная цена закрепится выше 68 тысяч и ETF будут демонстрировать чистый приток несколько дней подряд, перейти к покупкам по подтверждённому тренду». Используйте потоки средств в ETF как инструмент подтверждения: 16 ноября спотовые биткоин-ETF прервали семидневную серию оттоков и зафиксировали чистый приток около 7,9 миллиона долларов. На IBIT от BlackRock пришлось около 76,5 миллиона долларов, но этот приток был в значительной степени компенсирован погашениями в GBTC и FBTC. Положительный результат за один день — это лишь остановка кровотечения; о возвращении спроса можно говорить, только если приток сохранится как минимум 3–5 дней подряд.
Если вы торгуете фьючерсами:
1) Снижение кредитного плеча — обязательное ограничение. В условиях, когда отношение открытого интереса к рыночной капитализации находится на минимальных за последний год уровнях, а волатильность остаётся высокой, рекомендуется ограничить плечо диапазоном 3–5x. Размер позиции следует рассчитывать исходя из условия, что максимальная просадка счёта не превышает 2–3% от общего капитала, а не от желаемой прибыли.
2) Избегайте периодов повышенного риска. Перед публикацией данных по инфляции в США, выступлениями представителей FOMC и отчётами крупнейших американских технологических компаний (особенно Nvidia) и сразу после них ликвидность минимальна, а вероятность резких шпилек максимальна. Лучше оставаться вне рынка и дождаться публикации данных.
3) Не размещайте стоп-лоссы в зонах скопления ликвидаций. Ставьте стопы «за пределами» зон скопления опционов и ликвидаций, таких как уровни 60 и 62 тысячи долларов, а не вплотную к круглым значениям. Кроме того, отдавайте предпочтение лимитным ордерам, чтобы в периоды низкой ликвидности не платить за проскальзывание при исполнении рыночных ордеров.
4) Держитесь подальше от бессрочных контрактов на мелкие монеты. Экстремальные ставки финансирования и низкая глубина стакана ведут к уничтожению позиций в обе стороны: даже если вы правильно определили направление, ценовая шпилька легко может сначала выбить вас и ликвидировать маржу.
5) Сократите частоту сделок. В период боковых колебаний с ликвидациями в обе стороны торговые издержки и проскальзывание съедают большую часть теоретической прибыли. Само по себе «меньше торговать» — уже стратегия с положительным математическим ожиданием.
Если вам нужен список показателей для наблюдения (в порядке важности):
Продолжатся ли ежедневные чистые притоки в спотовые биткоин-ETF; сможет ли ставка финансирования BTC стабильно оставаться положительной, а открытый интерес — восстанавливаться вслед за ростом цены; прекратит ли падение и снова начнёт расти совокупное предложение стейблкоинов (что отражает внутреннюю ликвидность); каковы будут масштаб и формулировки решения FOMC в декабре, а также данные по PCE и занятости за ноябрь; сможет ли доходность 10-летних казначейских облигаций США снизиться с уровня около 5,15%; как будут развиваться события, связанные с безопасностью бирж и хранением активов.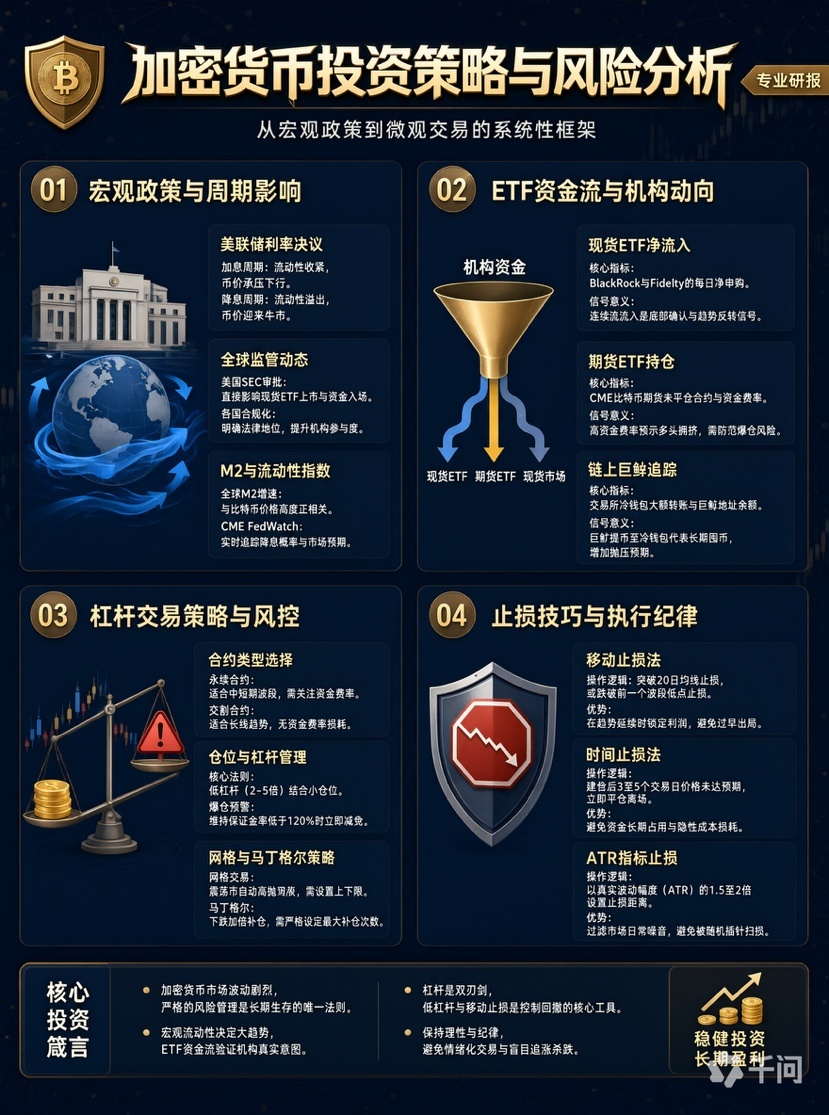
Пять. Анализ рисков: эти пять рисков необходимо включить в торговый план
Риск макроэкономической политики (сейчас это главный риск). Если масштаб повышения ставки в декабре или дальнейшие сигналы окажутся ястребиными (вплоть до экстремального сценария повышения на 50 базисных пунктов), альтернативные издержки владения активами без доходности вырастут ещё сильнее, а поддержку в районе 60 тысяч могут пробить под влиянием новостей.
Риск ликвидности и структуры капитала. Слабый спрос на ETF, сокращение предложения стейблкоинов и ослабление покупок со стороны компаний, накапливающих цифровые активы (DAT), в совокупности лишат любой отскок поддержки со стороны покупателей; положительного результата ETF за один день недостаточно, чтобы опровергнуть этот вывод.
Риск платформ и хранения активов. Инцидент с кражей средств на Binance показывает: даже если платформа компенсирует ущерб, задержки с выводом средств в период восстановления, расслоение ликвидности и дисконт доверия всё равно могут косвенно повлиять на цену и качество исполнения сделок. Крупным инвесторам следует распределять активы между разными хранителями, отдавая предпочтение холодным кошелькам и регулируемым учреждениям.
Риск методологии данных. Показатели «ликвидаций за 24 часа» у разных поставщиков данных сильно различаются (за один и тот же период — примерно от 190 до 310 миллионов долларов). На расхождения влияют охват бирж, включение или невключение бессрочных контрактов DeFi, а также расчёт по маркировочной цене. Воспринимайте данные о ликвидациях как «приблизительный индикатор настроений и уровня кредитного плеча», а не как точную карту боевых действий.
Регуляторный риск и риск несоблюдения требований законодательства (к ним необходимо относиться серьёзно). Важно понимать, что виртуальные валюты, такие как биткоин, не выпускаются денежными властями и не являются законным платёжным средством. Регуляторы материкового Китая неоднократно подчёркивали, что деятельность, связанная с виртуальными валютами, на территории страны считается незаконной финансовой деятельностью и строго запрещена. Эта статья посвящена обсуждению структуры рынка и рисков и не является инвестиционной рекомендацией или руководством к совершению сделок, а также не призывает к действиям, нарушающим законы и нормативные акты, действующие по месту вашего нахождения.
Самое жестокое в этом движении — не глубина падения, а то, что сначала односторонний обвал выбивает лонги, а затем бессистемные колебания в обе стороны испытывают терпение. Очистка рынка от кредитного плеча — это хорошо, но если после неё не поступает новый капитал, рынок превращается в одну лишь борьбу на истощение. Для большинства людей сейчас самый ценный шаг — не «открыть ещё одну сделку, чтобы отыграть убытки», а снизить плечо, чётко прописать правила управления позицией, считать приток средств в ETF и уровень 68 тысяч долларов — 200-недельную скользящую среднюю — единственными сигналами подтверждения и ждать.
Следующий цикл увидят те, кто выживет. Звучит как банальная мотивационная фраза, но на рынке, где за 24 часа всё ещё могут испариться два-три миллиарда долларов маржи, это, по сути, единственная стратегия, которую можно применить на практике.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


