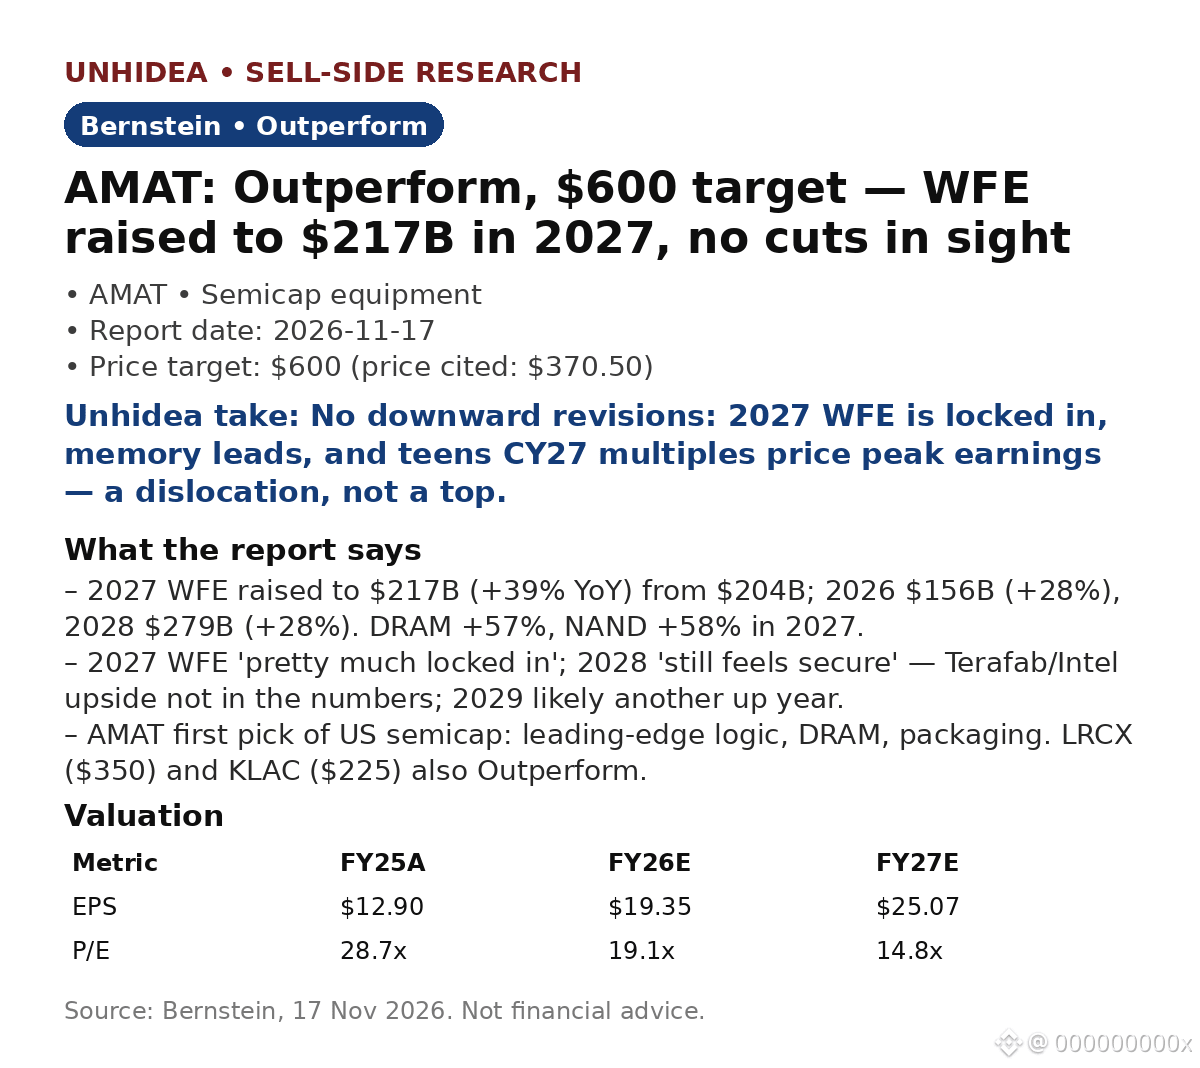
$AMAT: Bernstein повышает WFE на 2027 год до $217 млрд (+39% г/г) — сокращений не видно. AMAT — рекомендация Outperform, цель $600, примерно на 62% выше цены $370.50, указанной в отчёте.
WFE повышен по всем направлениям: 2026 $156 млрд (+28% г/г) с $148 млрд; 2027 $217 млрд (+39%) с $204 млрд; 2028 $279 млрд (+28%) с $259 млрд. DRAM +57%, NAND +58% в 2027 году; logic/foundry +27%.
WFE на 2027 год уже "почти зафиксирован", 2028 год "по-прежнему выглядит надёжно" — потенциал роста от Terafab/Intel не учтён в цифрах; 2029-й, вероятно, тоже будет годом роста.
AMAT — первый выбор Bernstein в сегменте US semicap — передовая logic, DRAM и упаковка, "немного дешевле". EPS $19.35 FY26E → $25.07 FY27E (+30% г/г), 14.8x FY27E P/E. LRCX ($350) и KLAC ($225) также имеют рекомендацию Outperform.
Акции торгуются на мультипликаторах teens CY27, закладывая пик(ов)ую прибыль — Bernstein называет это расхождением с потенциалом роста "когда уляжется пыль".
Мнение Unhidea: память теперь является marginal драйвером WFE — DRAM/NAND растут примерно в 2 раза быстрее, чем logic в 2027 году — поэтому HBM и цены на память задают темп пересмотра прогнозов.
Мнение Unhidea: Китай — фактор, определяющий направление — WFE $57 млрд → $108 млрд к 2028 году — поэтому заголовки об экспортном контроле в ближайшей перспективе важнее, чем портфель заказов.
Риски: переносы в foundry; коррекция цен на память; экспортный контроль Китая; замедление capex в ИИ. Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.
WFE повышен по всем направлениям: 2026 $156 млрд (+28% г/г) с $148 млрд; 2027 $217 млрд (+39%) с $204 млрд; 2028 $279 млрд (+28%) с $259 млрд. DRAM +57%, NAND +58% в 2027 году; logic/foundry +27%.
WFE на 2027 год уже "почти зафиксирован", 2028 год "по-прежнему выглядит надёжно" — потенциал роста от Terafab/Intel не учтён в цифрах; 2029-й, вероятно, тоже будет годом роста.
AMAT — первый выбор Bernstein в сегменте US semicap — передовая logic, DRAM и упаковка, "немного дешевле". EPS $19.35 FY26E → $25.07 FY27E (+30% г/г), 14.8x FY27E P/E. LRCX ($350) и KLAC ($225) также имеют рекомендацию Outperform.
Акции торгуются на мультипликаторах teens CY27, закладывая пик(ов)ую прибыль — Bernstein называет это расхождением с потенциалом роста "когда уляжется пыль".
Мнение Unhidea: память теперь является marginal драйвером WFE — DRAM/NAND растут примерно в 2 раза быстрее, чем logic в 2027 году — поэтому HBM и цены на память задают темп пересмотра прогнозов.
Мнение Unhidea: Китай — фактор, определяющий направление — WFE $57 млрд → $108 млрд к 2028 году — поэтому заголовки об экспортном контроле в ближайшей перспективе важнее, чем портфель заказов.
Риски: переносы в foundry; коррекция цен на память; экспортный контроль Китая; замедление capex в ИИ. Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.