Проверка лаборатории №4. Добавить шорты?
Сначала короткое обновление. Бот снова работает с 16 ноября, сетка та же. В первый день: около +0,1 маржи на тейках по ZEC. С 2 сентября, по подсчётам самой Binance: −0,7 маржи.
Друг постоянно говорит мне: бот открывает только лонги, так что добавь шорты — и он будет зарабатывать и на падающем рынке. Справедливо: $BTC падает с октября 2025 года. Поэтому я это проверил.
Шорт — это та же сетка, только зеркальная: добавления выше входа, тейк на 0,3% ниже средней цены. Вход в самую волатильную монету с падающей HMA.
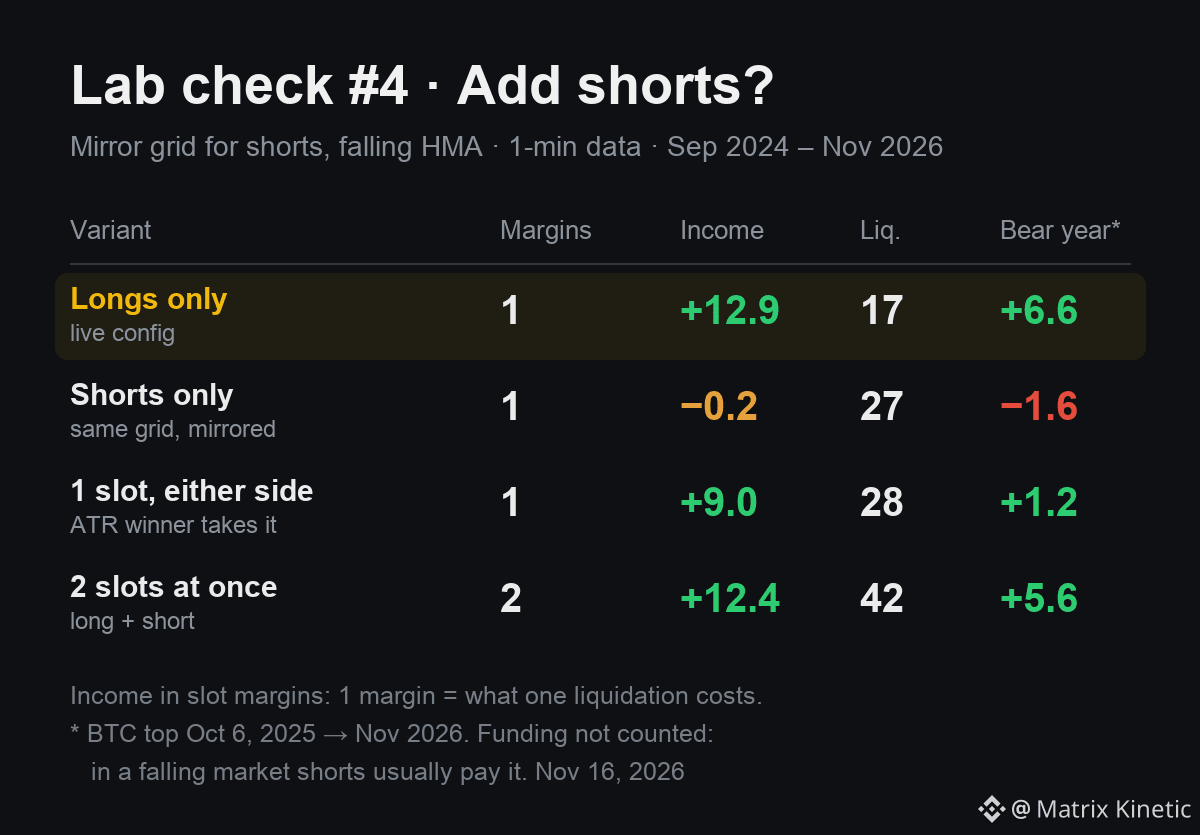
За 2 года, 32 монеты:
Только лонги (реальная торговля): +12,9 маржи, 17 ликвидаций.
Только шорты: −0,2, 27 ликвидаций. Только за год падения: −1,6.
1 слот, в любую сторону: +9,0, 28 ликвидаций. Лонги в нём дали +11,7, шорты −2,7.
2 слота, лонг + шорт: +12,4, 42 ликвидации, при вдвое большем капитале.
Шорты теряли деньги даже на падающем рынке.
Почему: самая волатильная монета с падающей HMA — именно та, которая устраивает шорт-сквиз. Изолированный шорт с плечом 4x ликвидируется примерно на 28% выше средней цены входа. Альты постоянно растут на 30% за пару дней. $ZEC ликвидировал шорт 7 раз на подъёме.
Лонг не может потерять больше 100%. У шорта убытки ничем не ограничены.
И лонг + шорт — это не хедж: просадка была глубже, чем только с лонгами. Убытки просто суммируются. Фандинг не учитывается, а на падающем рынке шорты обычно его платят.
Вторую маржу лучше использовать как резерв для лонга.
Вы шортите альты?
#DCA #LONG✅
Сначала короткое обновление. Бот снова работает с 16 ноября, сетка та же. В первый день: около +0,1 маржи на тейках по ZEC. С 2 сентября, по подсчётам самой Binance: −0,7 маржи.
Друг постоянно говорит мне: бот открывает только лонги, так что добавь шорты — и он будет зарабатывать и на падающем рынке. Справедливо: $BTC падает с октября 2025 года. Поэтому я это проверил.
Шорт — это та же сетка, только зеркальная: добавления выше входа, тейк на 0,3% ниже средней цены. Вход в самую волатильную монету с падающей HMA.
За 2 года, 32 монеты:
Только лонги (реальная торговля): +12,9 маржи, 17 ликвидаций.
Только шорты: −0,2, 27 ликвидаций. Только за год падения: −1,6.
1 слот, в любую сторону: +9,0, 28 ликвидаций. Лонги в нём дали +11,7, шорты −2,7.
2 слота, лонг + шорт: +12,4, 42 ликвидации, при вдвое большем капитале.
Шорты теряли деньги даже на падающем рынке.
Почему: самая волатильная монета с падающей HMA — именно та, которая устраивает шорт-сквиз. Изолированный шорт с плечом 4x ликвидируется примерно на 28% выше средней цены входа. Альты постоянно растут на 30% за пару дней. $ZEC ликвидировал шорт 7 раз на подъёме.
Лонг не может потерять больше 100%. У шорта убытки ничем не ограничены.
И лонг + шорт — это не хедж: просадка была глубже, чем только с лонгами. Убытки просто суммируются. Фандинг не учитывается, а на падающем рынке шорты обычно его платят.
Вторую маржу лучше использовать как резерв для лонга.
Вы шортите альты?
#DCA #LONG✅