
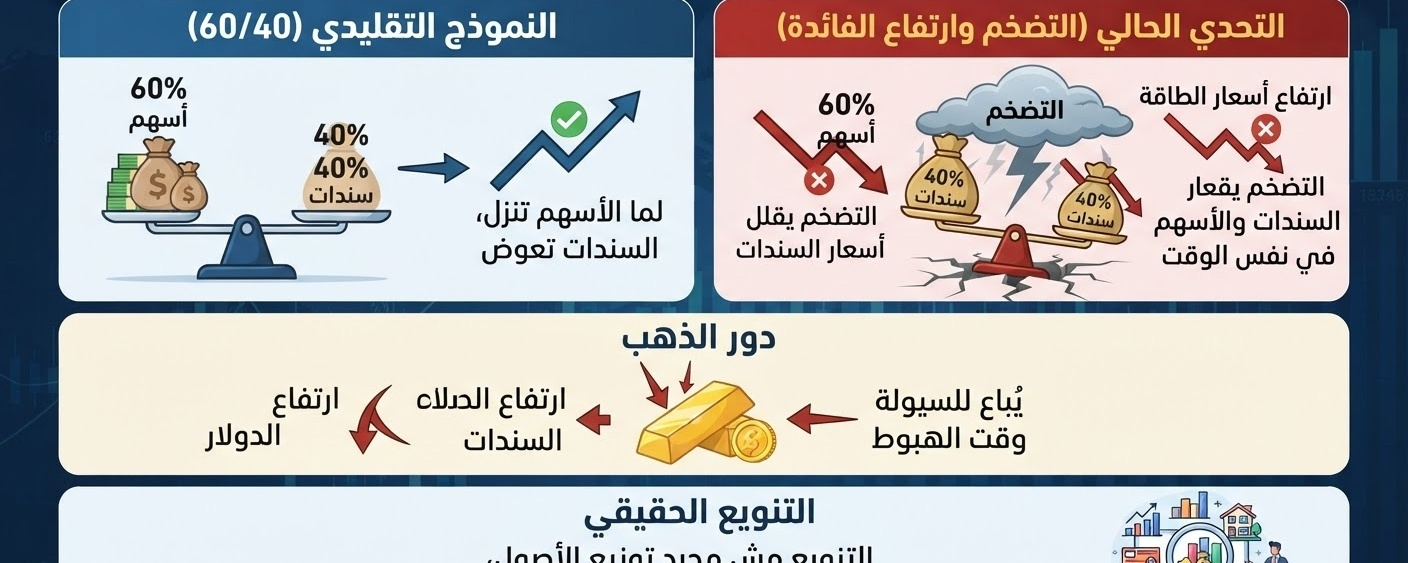
Долгие годы существовала популярная модель управления инвестиционным портфелем, основанная на распределении средств: 60% — в акции и 40% — в облигации.
Идея была простой: когда акции падают, облигации могут расти или хотя бы сокращать потери портфеля, поэтому инвестор не зависит только от одного рынка.
Но проблема в том, что эта взаимосвязь не гарантирована при любых обстоятельствах 🙅
Когда кризис вызван опасениями рецессии и замедлением экономики, инвесторы часто уходят из акций в облигации, что помогает компенсировать часть потерь.
Но если кризис вызван инфляцией и ростом цен на энергоносители, ситуация меняется.
Инфляция может вынудить центральные банки ужесточить денежно-кредитную политику и повысить ожидания по процентным ставкам, что одновременно снизит цены на облигации и акции 📊
Золото тоже не защищено от такого сценария: оно может оказаться под давлением из-за роста доходности облигаций и укрепления доллара или его могут продавать, чтобы обеспечить ликвидность во время резкого падения, особенно если инвесторам нужно покрыть убытки или внести дополнительное обеспечение.
Это значит, что владение разными активами не обязательно гарантирует, что вы не понесёте убытки: купленные вами активы могут пострадать по одной и той же причине, даже если каждый из них устроен по-разному и движется в противоположном направлении.
Это не умаляет важности золота или облигаций в инвестициях, но меняет подход к ним.
Настоящая диверсификация — это не просто распределить деньги между несколькими активами, а понять, какие риски влияют на каждый из них и могут ли все они одновременно оказаться под давлением 👌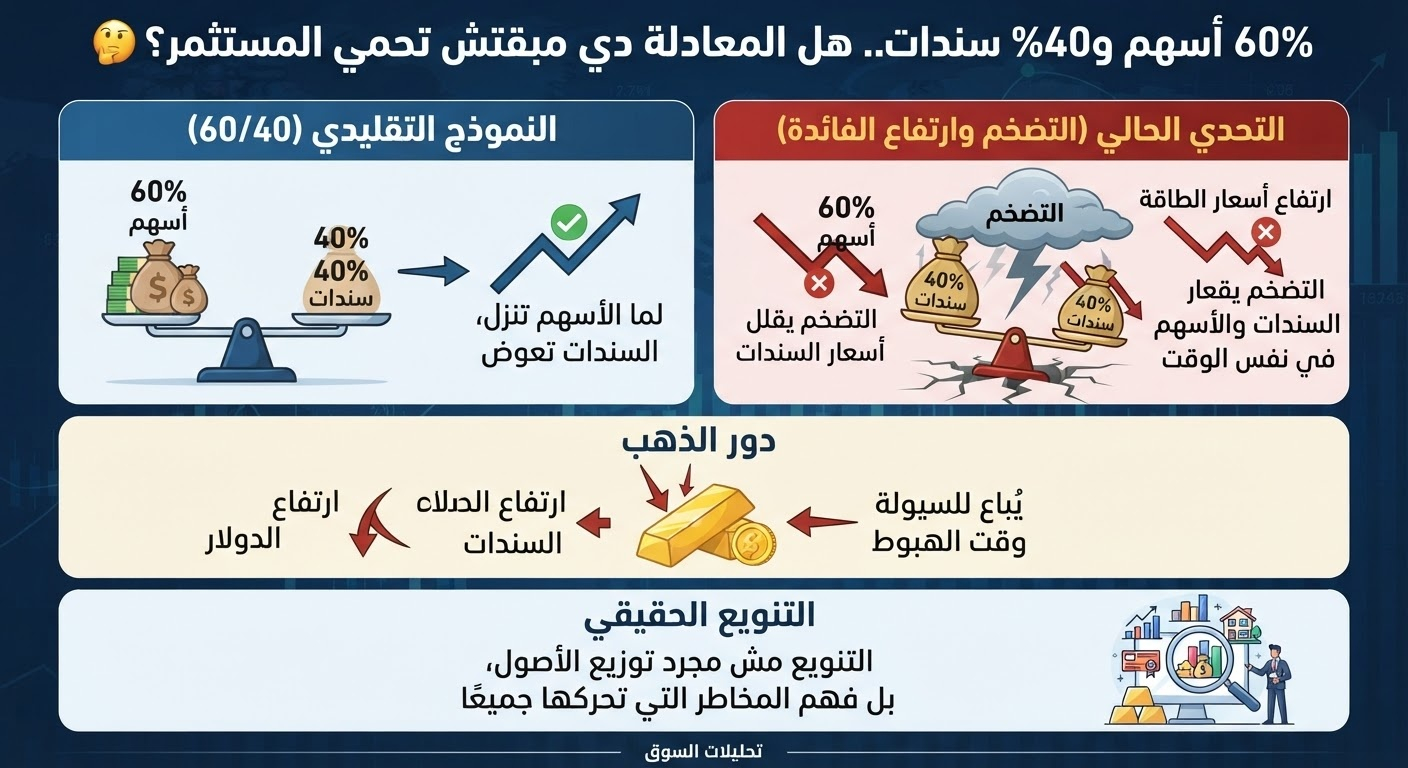
🌑 $HMSTR
✅@mshabaka $BNB


#WhatInvestmentSignalsDo13FFilingsReveal? #NvidiaEarningsTonight:AIStocks’NextMove? #AnthropicIPOTestsInvestorAppetiteForAI