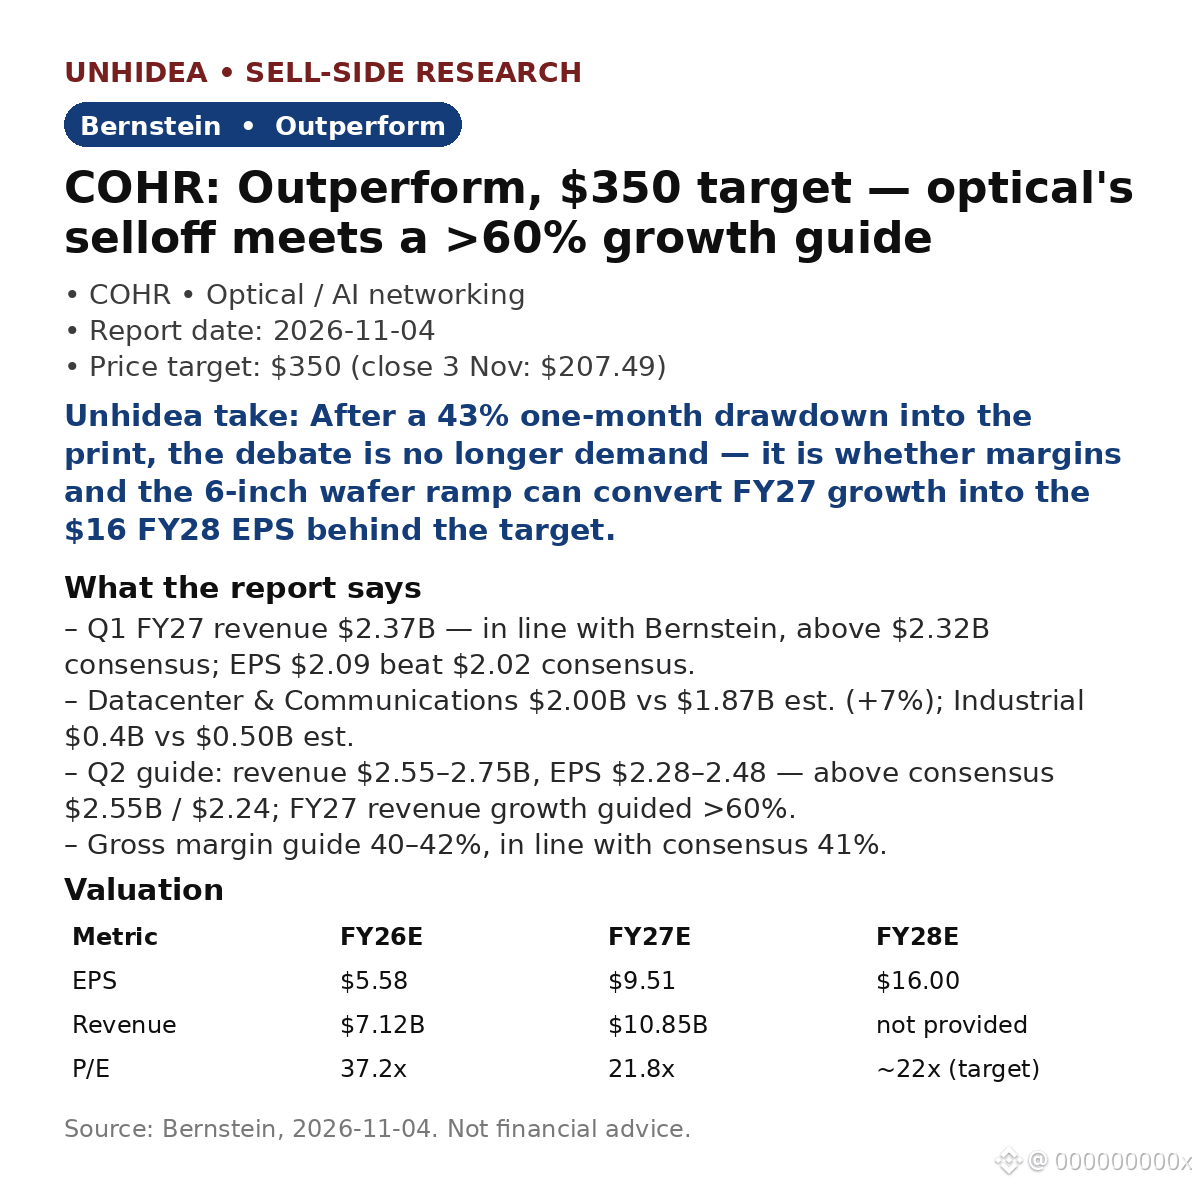
$COHR: Bernstein сохраняет рекомендацию Outperform и целевую цену $350 — примерно на 69% выше цены закрытия $207.49 3 ноября. Распродажа в оптическом секторе произошла сразу после прогноза роста более чем на 60%.
Q1 FY27: выручка $2.37B — на уровне оценки Bernstein в $2.37B и выше консенсуса $2.32B; EPS $2.09 превысила консенсус $2.02. Основной вклад внесли центры обработки данных: $2.00B против ожидавшихся $1.87B (+7%).
- Прогноз на Q2: выручка $2.55–2.75B и EPS $2.28–2.48 — выше консенсуса $2.55B/$2.24; прогноз роста выручки за FY27 — более 60%.
- Оценка: $350 — это примерно 22x прогнозной EPS Bernstein за FY28E в размере $16; прогнозная EPS за FY27E — $9.51 при выручке $10.85B; прогнозный P/E за FY27E — 21.8x.
- После отчёта: акции упали на 6.75% 16 ноября, а затем подскочили примерно на 11% на премаркете 17 ноября, когда бумаги оптического сектора восстановились перед публикацией отчётности Nvidia (обзор рынка, 17 ноября).
Мнение Unhidea: после падения на 43% за месяц переоценка связана с инфраструктурой, а не ажиотажем: узкое место в InP — это конкурентное преимущество, а сделка Marvell–Lumentum оставляет Coherent единственным независимым чистым игроком в оптическом сегменте.
Мнение Unhidea: открытый вопрос — маржа, а не спрос. По оценке Bernstein, динамика маржи разочаровывает, а наращивание выпуска 6-дюймовых пластин покажет, удастся ли конвертировать рост FY27 в EPS $16 за FY28.
Риски: задержка наращивания маржи; снижение цен на InP; масштабирование VCSEL пока не доказано; сделка Lumentum меняет конкурентную среду.
Источник: Bernstein, 4 ноября 2026 года. Не является финансовой рекомендацией.
Q1 FY27: выручка $2.37B — на уровне оценки Bernstein в $2.37B и выше консенсуса $2.32B; EPS $2.09 превысила консенсус $2.02. Основной вклад внесли центры обработки данных: $2.00B против ожидавшихся $1.87B (+7%).
- Прогноз на Q2: выручка $2.55–2.75B и EPS $2.28–2.48 — выше консенсуса $2.55B/$2.24; прогноз роста выручки за FY27 — более 60%.
- Оценка: $350 — это примерно 22x прогнозной EPS Bernstein за FY28E в размере $16; прогнозная EPS за FY27E — $9.51 при выручке $10.85B; прогнозный P/E за FY27E — 21.8x.
- После отчёта: акции упали на 6.75% 16 ноября, а затем подскочили примерно на 11% на премаркете 17 ноября, когда бумаги оптического сектора восстановились перед публикацией отчётности Nvidia (обзор рынка, 17 ноября).
Мнение Unhidea: после падения на 43% за месяц переоценка связана с инфраструктурой, а не ажиотажем: узкое место в InP — это конкурентное преимущество, а сделка Marvell–Lumentum оставляет Coherent единственным независимым чистым игроком в оптическом сегменте.
Мнение Unhidea: открытый вопрос — маржа, а не спрос. По оценке Bernstein, динамика маржи разочаровывает, а наращивание выпуска 6-дюймовых пластин покажет, удастся ли конвертировать рост FY27 в EPS $16 за FY28.
Риски: задержка наращивания маржи; снижение цен на InP; масштабирование VCSEL пока не доказано; сделка Lumentum меняет конкурентную среду.
Источник: Bernstein, 4 ноября 2026 года. Не является финансовой рекомендацией.